
 4888 2292 965+


الموجز الاقتصادي لمصر
04.11.2026
لمحة عامة
لا تزال مرونة الاقتصاد تتعرض للاختبار بفعل ضغوط الصراعات الإقليمية التي رفعت تكاليف الطاقة والشحن، وعطّلت التجارة، وأضعفت عائدات السياحة وقناة السويس. وشهد الجنيه موجة ضغوط متجددة، ليتراجع لأدنى مستوى قياسي له في أواخر أكتوبر مع إعادة المستثمرين تقييم المخاطر الإقليمية. كما نفّذ البنك المركزي أول رفع لأسعار الفائدة منذ مارس 2024 لاحتواء المخاطر التضخمية، وتثبيت توقعات التضخم، ودعم استقرار العملة. ومع ذلك، ورغم أن هذه التطورات تضيف مزيداً من الرياح المعاكسة، فإننا ما زلنا نتوقع أن يبقى النمو الاقتصادي، الذي تباطأ بشكل طفيف إلى 4.7%، على أساس سنوي، في الربع الثاني من عام 2026، متماسكاً نسبياً خلال العام المقبل عند 4.8% في السنة المالية 2026/2027، مستفيداً من الزخم الذي سبق الصراع وعلى افتراض عدم اشتداد الضغوط الخارجية. كما نرى أن مرونة سعر الصرف، إلى جانب الاحتياطيات الأجنبية القياسية وصافي الأصول الأجنبية الإيجابي لدى البنوك، تساعد على امتصاص الصدمات الخارجية والحد من مخاطر تجدد نقص العملات الأجنبية. وفي أكتوبر، رفعت وكالة موديز التصنيف الائتماني السيادي لمصر بدرجة واحدة مع الإبقاء على نظرة مستقبلية إيجابية، متوقعة استمرار الانضباط المالي بعد انتهاء برنامج صندوق النقد الدولي في ديسمبر، ومشيرة لمزيد من التحسن في مصداقية السياسات.
أحدث التطورات
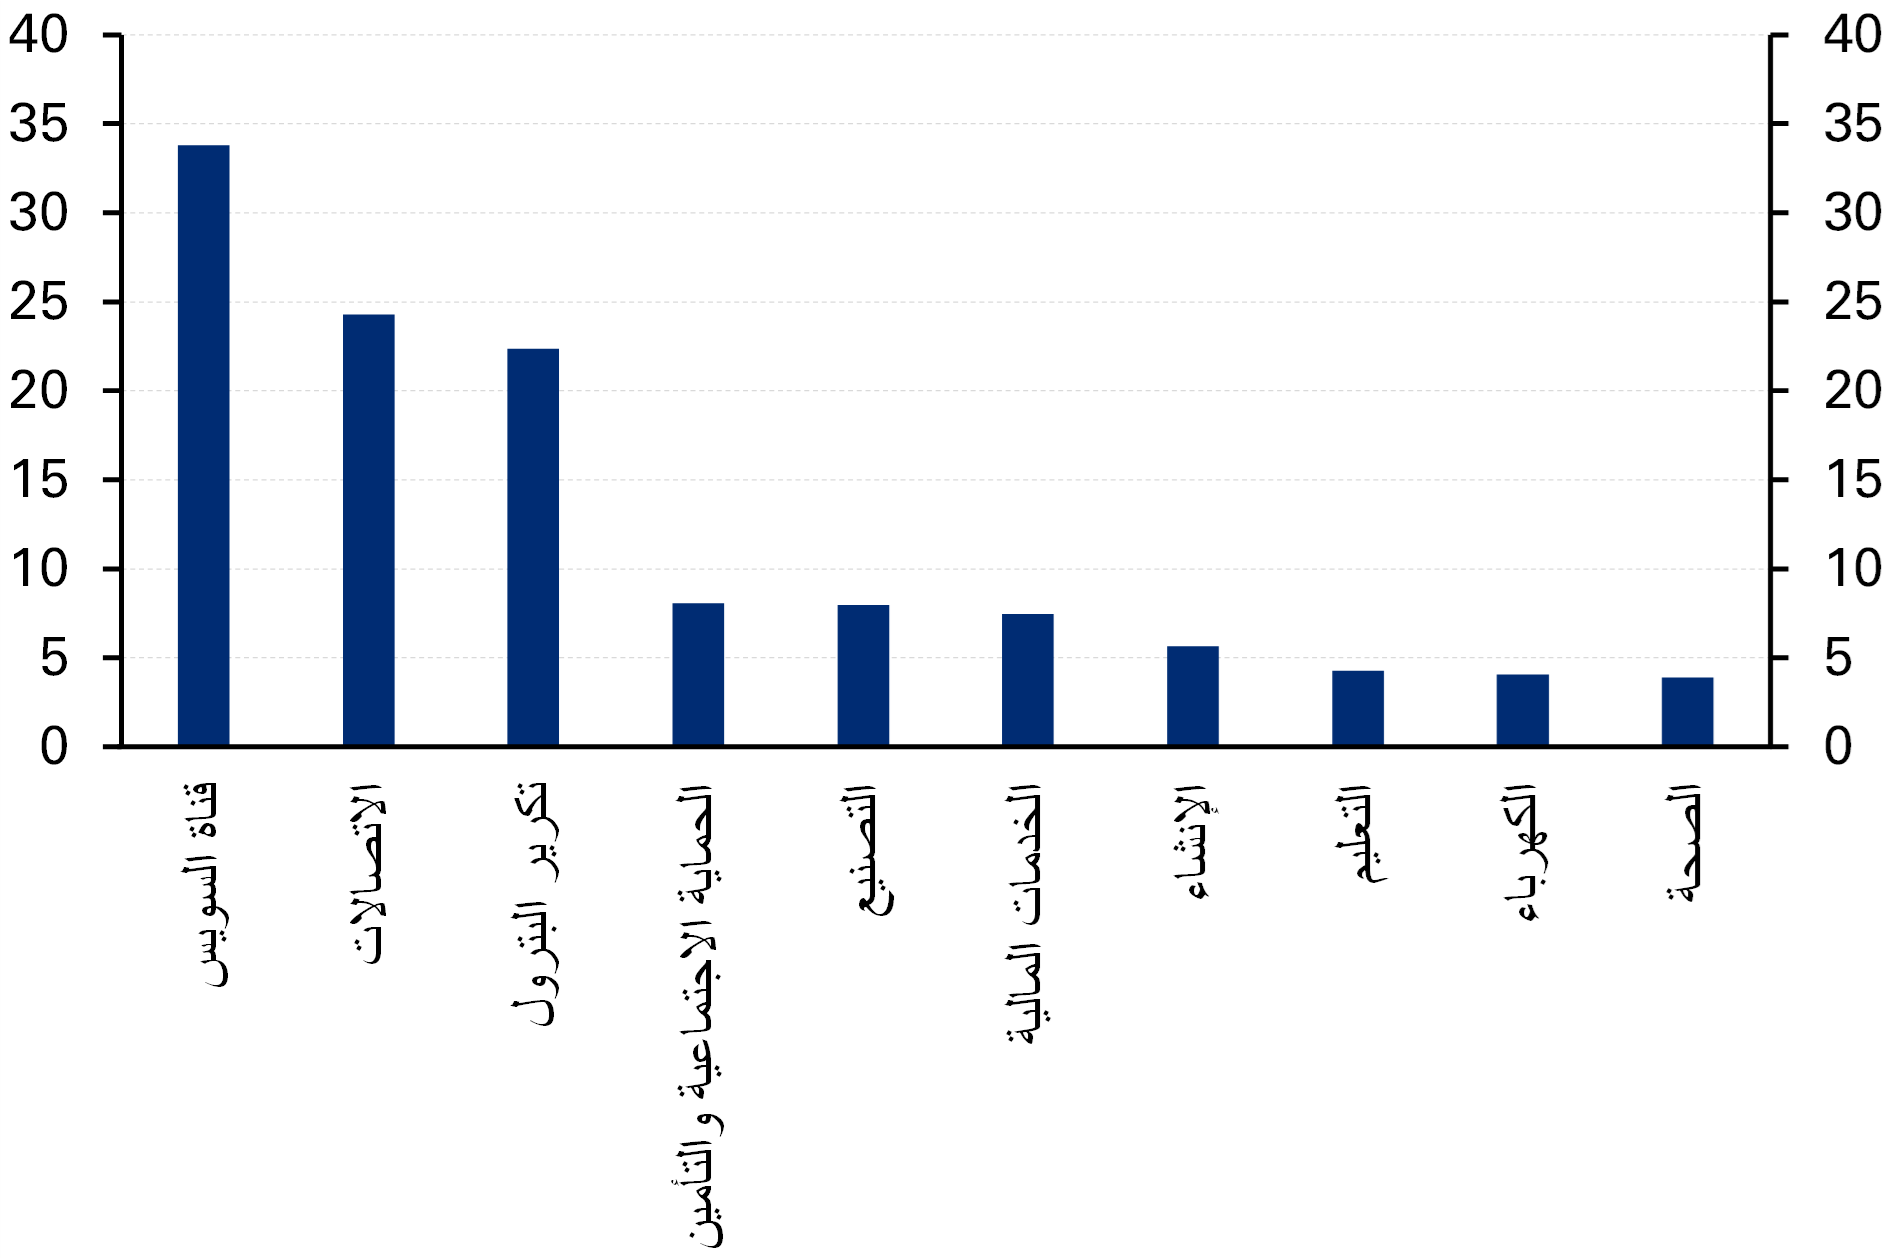
• يواصل النمو إظهار قدرته على الصمود رغم الرياح الجيوسياسية المعاكسة. فوفقاً لوزارة التخطيط، تباطأ نمو الناتج المحلي الإجمالي إلى 4.7% على أساس سنوي في الربع الثاني من عام 2026 (أبريل - يونيو)، مقارنة بنحو 5% في الربع السابق والفترة المقابلة من العام الماضي. ويُعزى هذا التباطؤ بشكل أساسي إلى التراجع الحاد في نمو استهلاك الأسر إلى 1.5% على أساس سنوي من 18.5% قبل عام، ما قد يعكس مزيداً من الحذر في الإنفاق في ظل حالة عدم اليقين الإقليمية. وقد أدّى استمرار الصراع بين الولايات المتحدة وإيران وتجدد هجمات الحوثيين على المملكة العربية السعودية لزيادة المخاوف بشأن مزيد من التصعيد الإقليمي وتعطّل سلاسل التوريد وارتفاع أسعار النفط العالمية. وكان الاستثمار الخاص أكبر مساهم في النمو، تلاه استهلاك الأسر والإنفاق الحكومي، في حين واصل صافي الصادرات الضغط على النشاط الاقتصادي وسط ارتفاع تكاليف الواردات. وجاء الأداء القطاعي إيجابياً عبر الاقتصاد غير النفطي باستثناء قطاع السياحة الذي انكمش بنسبة 4.2% على أساس سنوي. وسجل النشاط في قطاع قناة السويس انتعاشاً قوياً (+33.8%، على أساس سنوي)، تلاه قطاع الاتصالات (+24.3%)، والتصنيع (+8%)، والتشييد والبناء (+5.6%) (الرسم البياني 1). كما حقق قطاع التكرير نمواً قوياً للربع الثالث على التوالي (+22.4%) مع زيادة شركات الطاقة الدولية لعملياتها بعد تسوية الحكومة للمتأخرات المستحقة عليها.
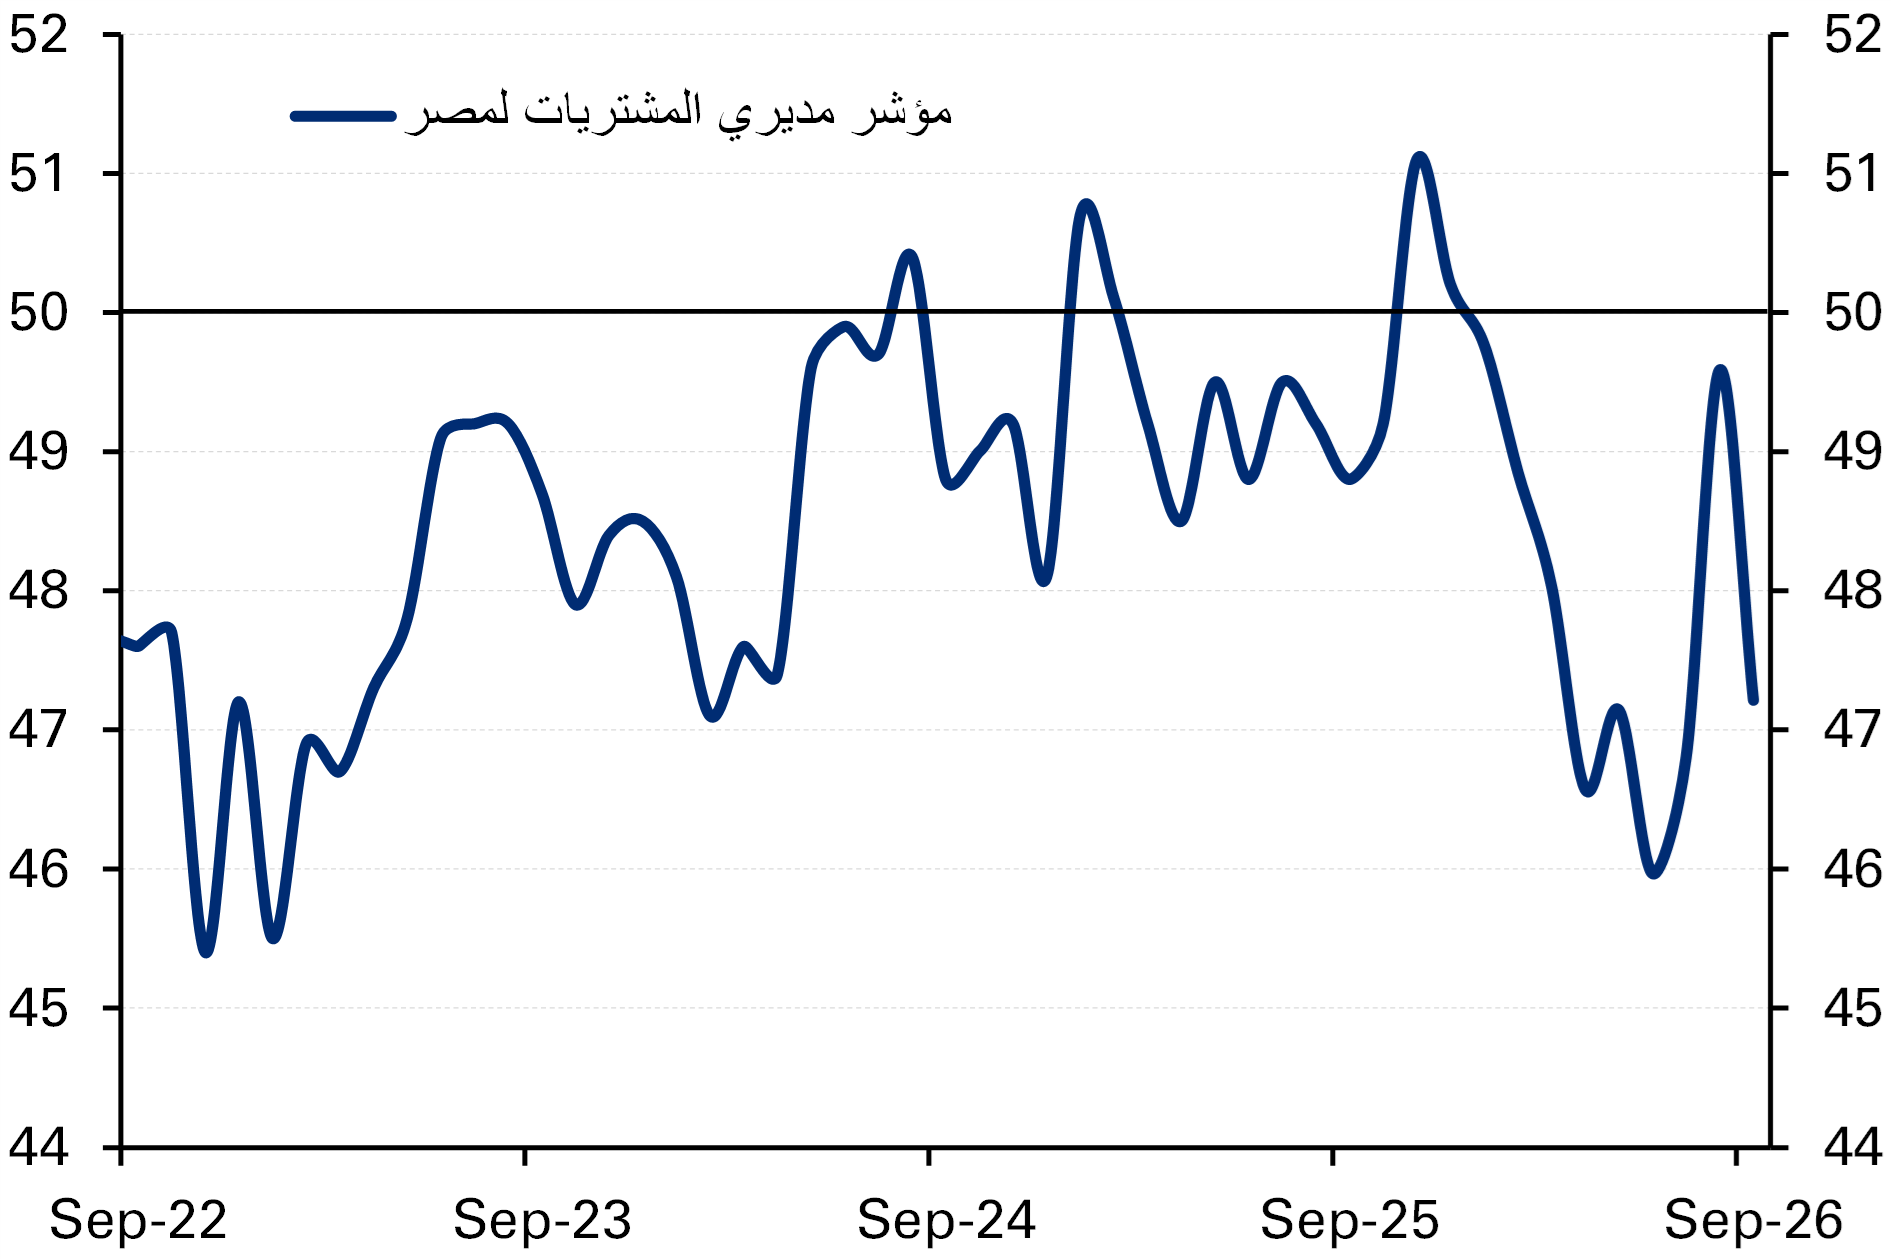
• تراجع مؤشر مديري المشتريات مع ضعف الطلب. انخفض مؤشر مديري المشتريات للقطاع غير النفطي في مصر إلى 47.2 في سبتمبر وبقي دون تغيير في أكتوبر، مقارنةً بحوالي 49.6 في أغسطس، ما يشير لتدهور أكثر حدة في ظروف الأعمال (الرسم البياني 2). ويعكس هذا التراجع انكماشاً أسرع في الإنتاج والطلبات الجديدة مع مواجهة الشركات ضعف طلب العملاء والاضطرابات الجيوسياسية واستمرار الضغوط التضخمية. وكان متوسط قراءة مؤشر مديري المشتريات في الربع الثالث من عام 2026 (يوليو - سبتمبر) متسقاً مع تباطؤ نمو الناتج المحلي الإجمالي السنوي لنحو 4.3%. وفي الوقت نفسه، اشتدت الضغوط من جانب العرض. وأفادت الشركات بزيادة فترات التسليم إلى أطول مستوى تدهور منذ يونيو بسبب الاضطرابات البحرية ونقص المواد وبطء الإجراءات الجمركية. كما تسارع تضخم تكاليف المدخلات إلى أعلى مستوى له منذ مايو مدفوعاً بارتفاع تكاليف الاستيراد والطاقة والشحن، إضافة لضعف الجنيه المصري. واستجابت الشركات برفع أسعار البيع بأسرع وتيرة منذ يونيو، ما يعني أن التكاليف المرتفعة يتم تمريرها تدريجياً إلى المستهلكين. وأعربت الشركات عن مخاوفها من أن تؤثر الصراعات الإقليمية واستمرار التضخم واضطرابات سلاسل التوريد سلباً على النشاط خلال العام المقبل.
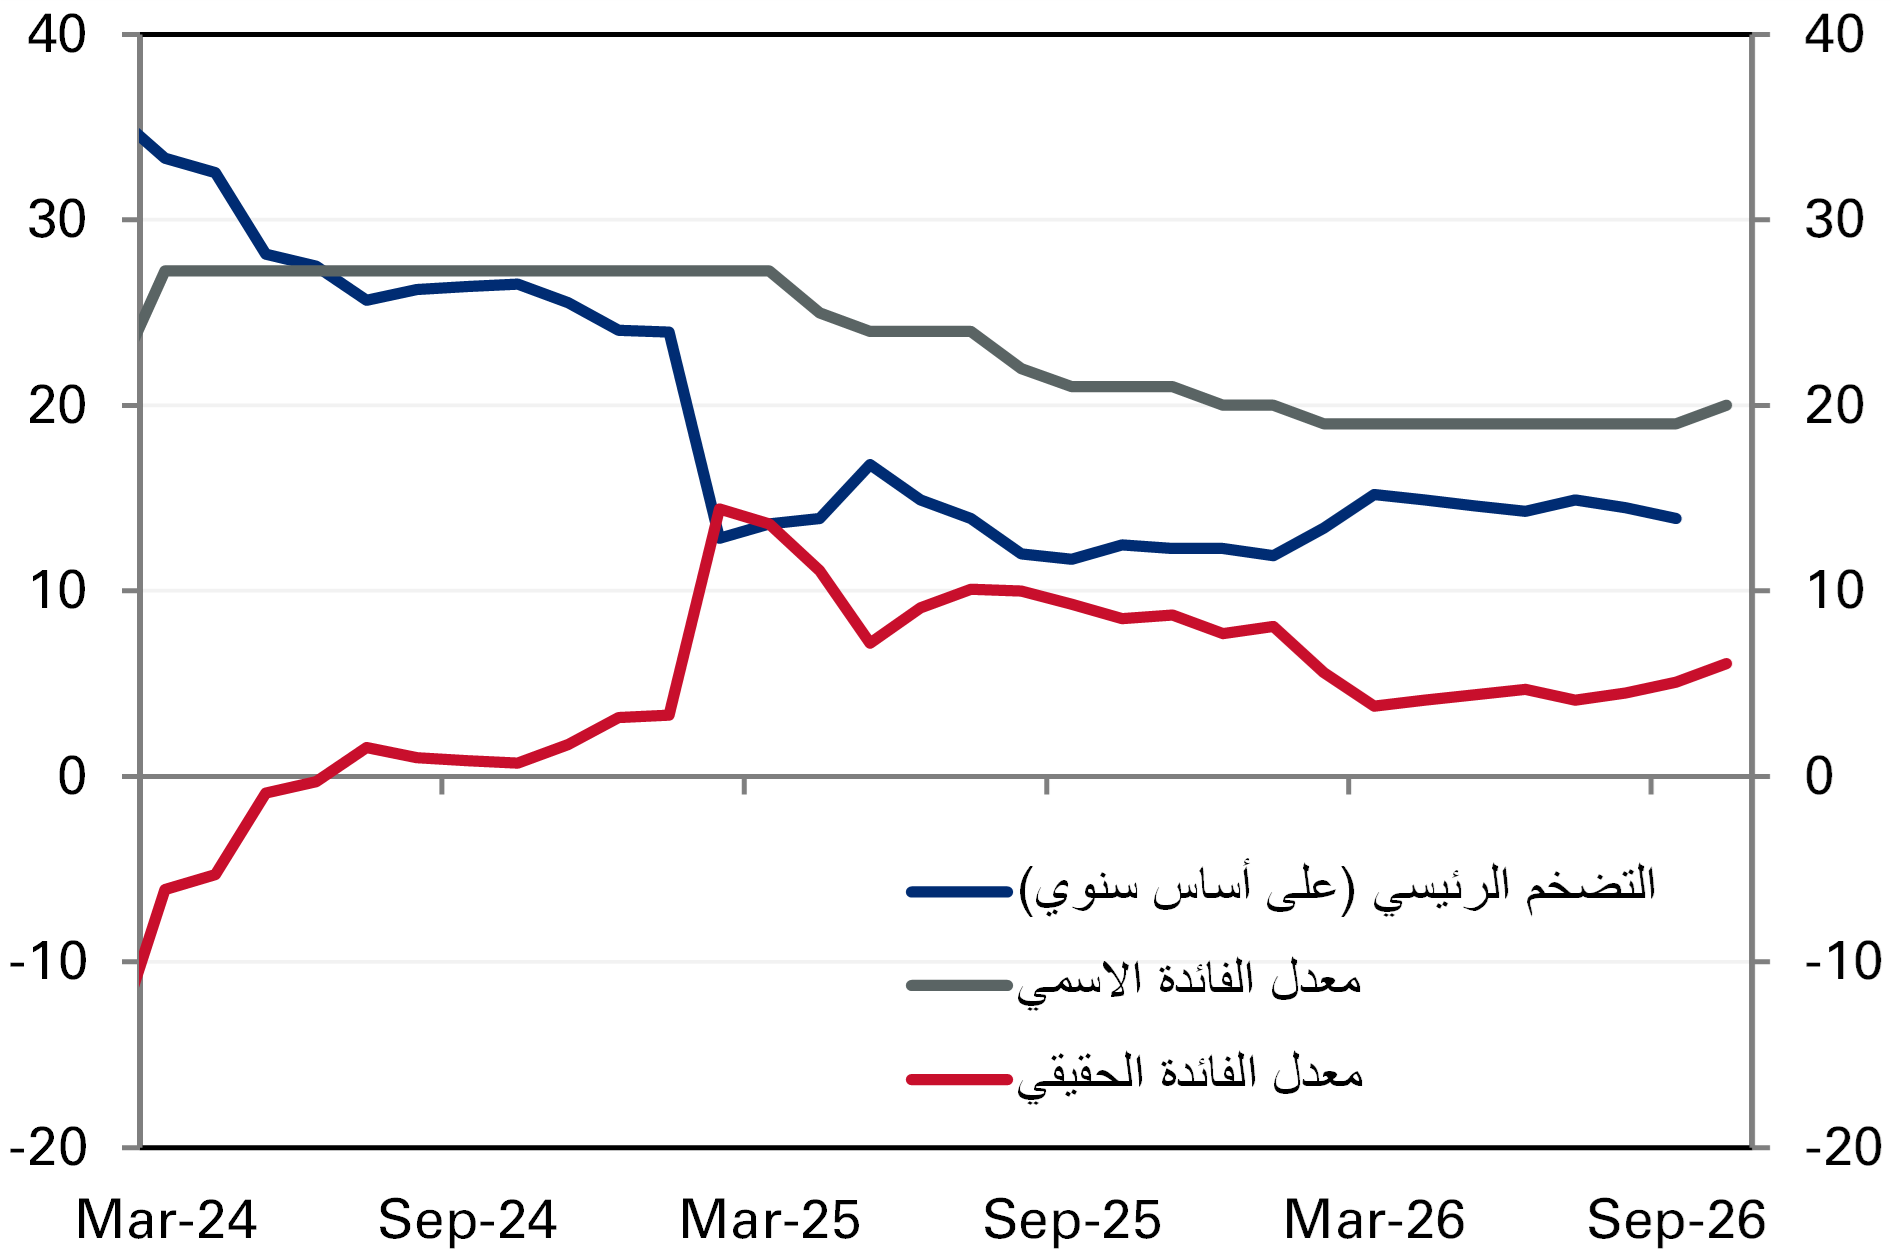
• تباطأ التضخم في سبتمبر، لكن البنك المركزي المصري فاجأ الأسواق برفع أسعار الفائدة بمقدار 100 نقطة أساس، عاكساً بذلك دورة التيسير النقدي. فقد رفع البنك المركزي المصري أسعار الفائدة الرئيسية بمقدار 100 نقطة أساس خلال اجتماع لجنة السياسة النقدية في أكتوبر، مفاجئاً الأسواق التي كانت تتوقع الإبقاء على الفائدة دون تغيير. ويُعد ذلك أول رفع للفائدة منذ مارس 2024، ويعكس مسار دورة التيسير التي بدأت في أبريل 2025، والتي خفّض خلالها البنك المركزي أسعار الفائدة بإجمالي 825 نقطة أساس عبر ستة تخفيضات. وجرى رفع سعر عائد الإيداع لليلة واحدة إلى 20.0% من 19.0%، وسعر عائد الإقراض لليلة واحدة إلى 21.0% من 20.0%، وسعر العملية الرئيسية وسعر الخصم إلى 20.5% من 19.5%. وجاء القرار رغم استمرار تباطؤ التضخم السنوي، إذ تراجع التضخم العام إلى 13.9% في سبتمبر والتضخم الأساسي إلى 14.1%. إلا أن البنك المركزي أشار لتجدد تسارع الزيادات الشهرية في الأسعار. ووصفت لجنة السياسة النقدية الرفع بأنه إجراء استباقي لاحتواء الضغوط التضخمية المستوردة ومنع انتقالها إلى الأسعار المحلية. وارتفع سعر الفائدة الحقيقي إلى نحو 6% مقارنة بحوالي 5% قبل القرار، مما أدى إلى مزيد من تشديد الأوضاع المالية (الرسم البياني 3).
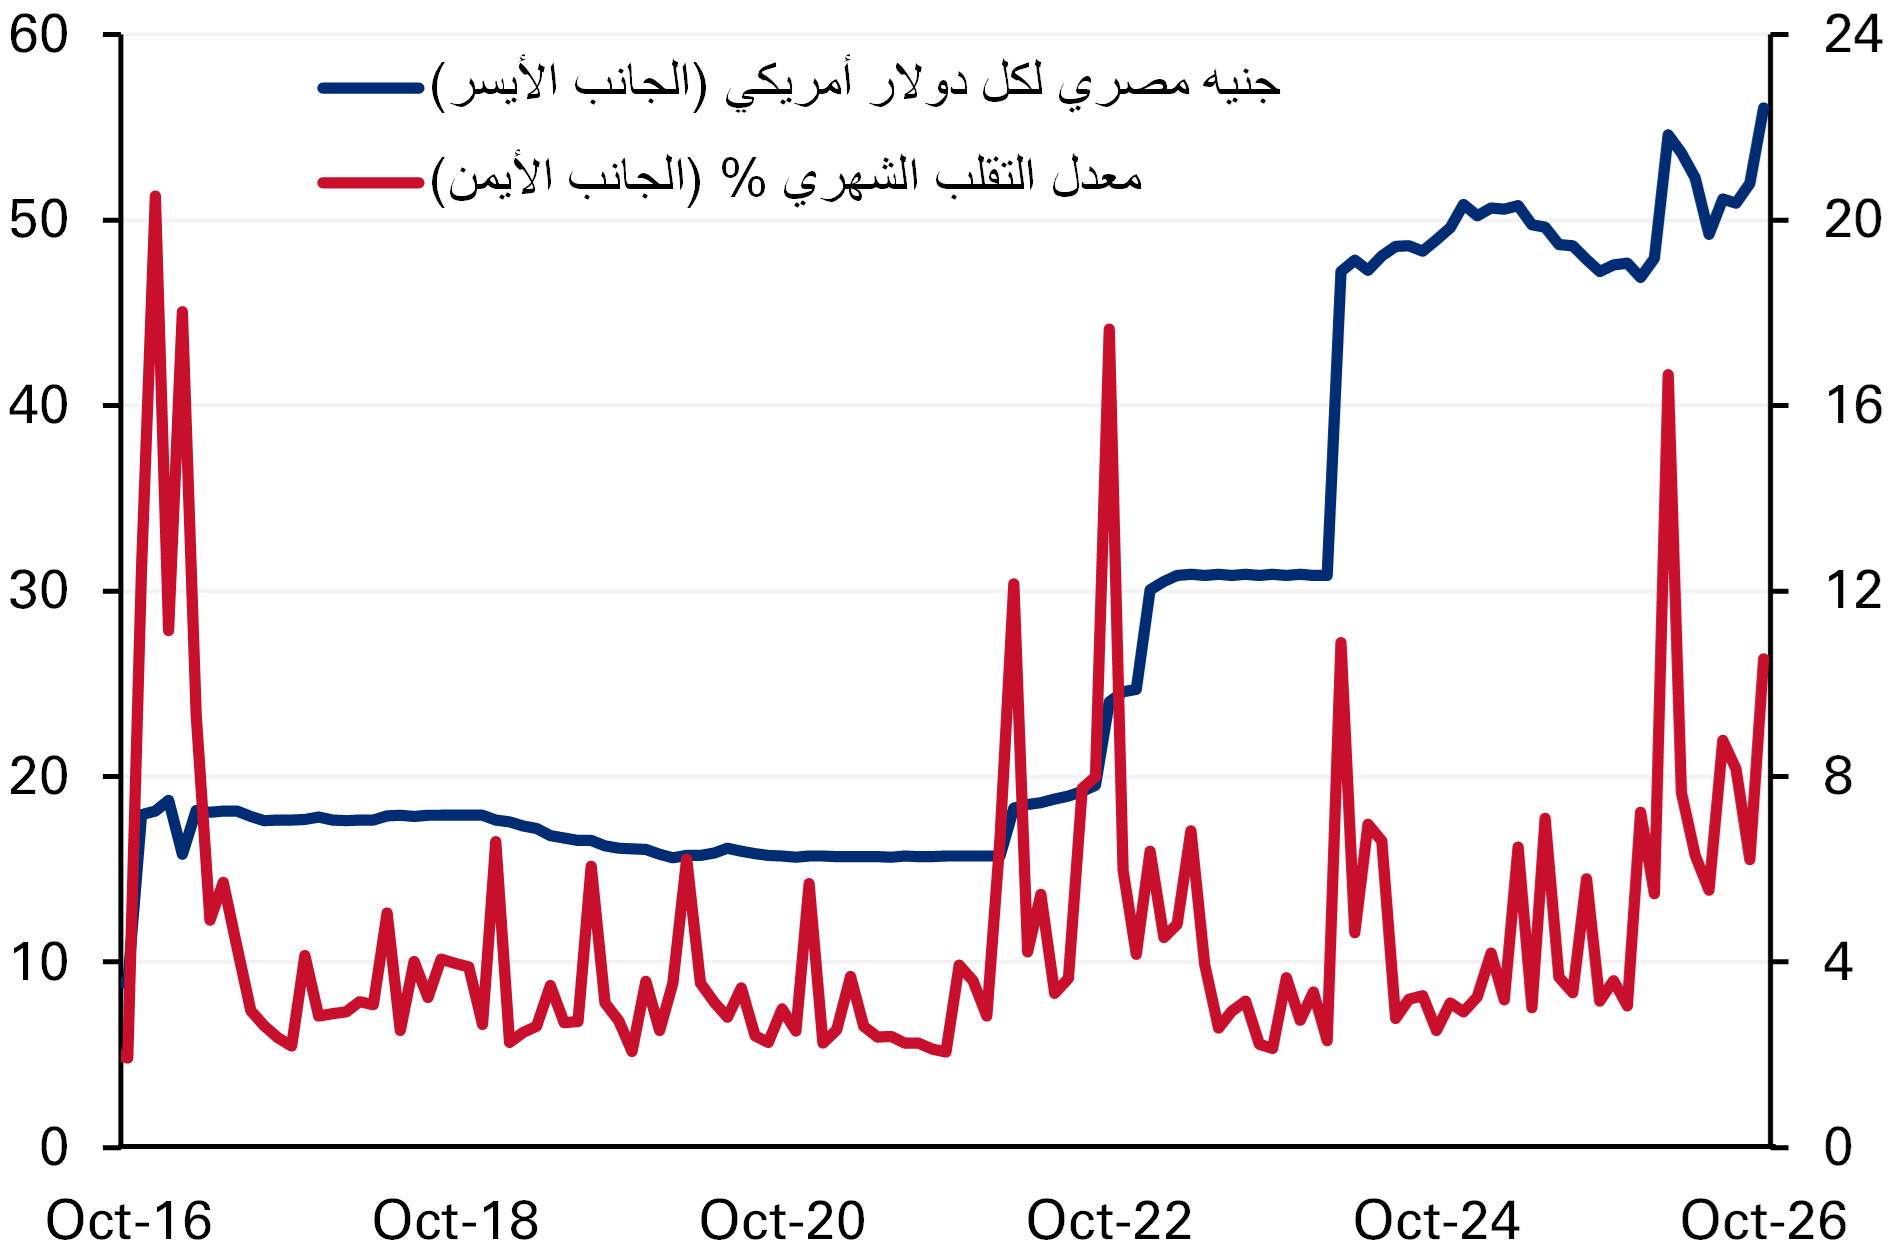
• لا يزال تقلب تدفقات رؤوس الأموال يؤدي لتحركات حادة في سوق الصرف الأجنبي. فقد أثرت التوترات الإقليمية المتزايدة سلباً على شهية المستثمرين الأجانب ورفعت من تقلبات تدفقات المحافظ الاستثمارية إلى سوق الدين المحلي المصري. وتحولت تدفقات تجارة الفائدة، التي بلغ متوسطها 2.1 مليار دولار شهرياً قبل الصراع، إلى السالب في يوليو قبل أن تتعافى إلى صافي تدفقات داخلة بنحو 100 مليون دولار في أغسطس و730 مليون دولار في سبتمبر. واستمر هذا التحسن خلال الأسبوعين الأولين من أكتوبر، عندما بلغ صافي التدفقات الداخلة 1.6 مليار دولار، قبل أن ينعكس لصافي تدفقات خارجة قدرها 3.2 مليار دولار خلال الأسبوعين الأخيرين، بما يبرز استمرار حساسية السوق للتطورات الجيوسياسية. ومن شأن تحسن مستدام في المعنويات تجاه المخاطر الإقليمية، إلى جانب مزيد من التقدم في وضع التمويل الخارجي وتراجع التضخم، أن يدعم تعافياً أكثر استدامة لتدفقات المحافظ الاستثمارية. وفي الوقت نفسه، بلغت التقلبات الشهرية في سعر الصرف 10.5% مقارنة بمتوسط بلغ 8% في الأسواق الناشئة ومتوسط تاريخي للجنيه عند 4%. وساهم ارتفاع التقلبات إلى جانب قوة الدولار الأمريكي في تراجع الجنيه المصري بنسبة 10% مقابل الدولار خلال الشهرين الماضيين، مما دفع الجنيه إلى مستوى قياسي غير مسبوق (الرسم البياني 4).
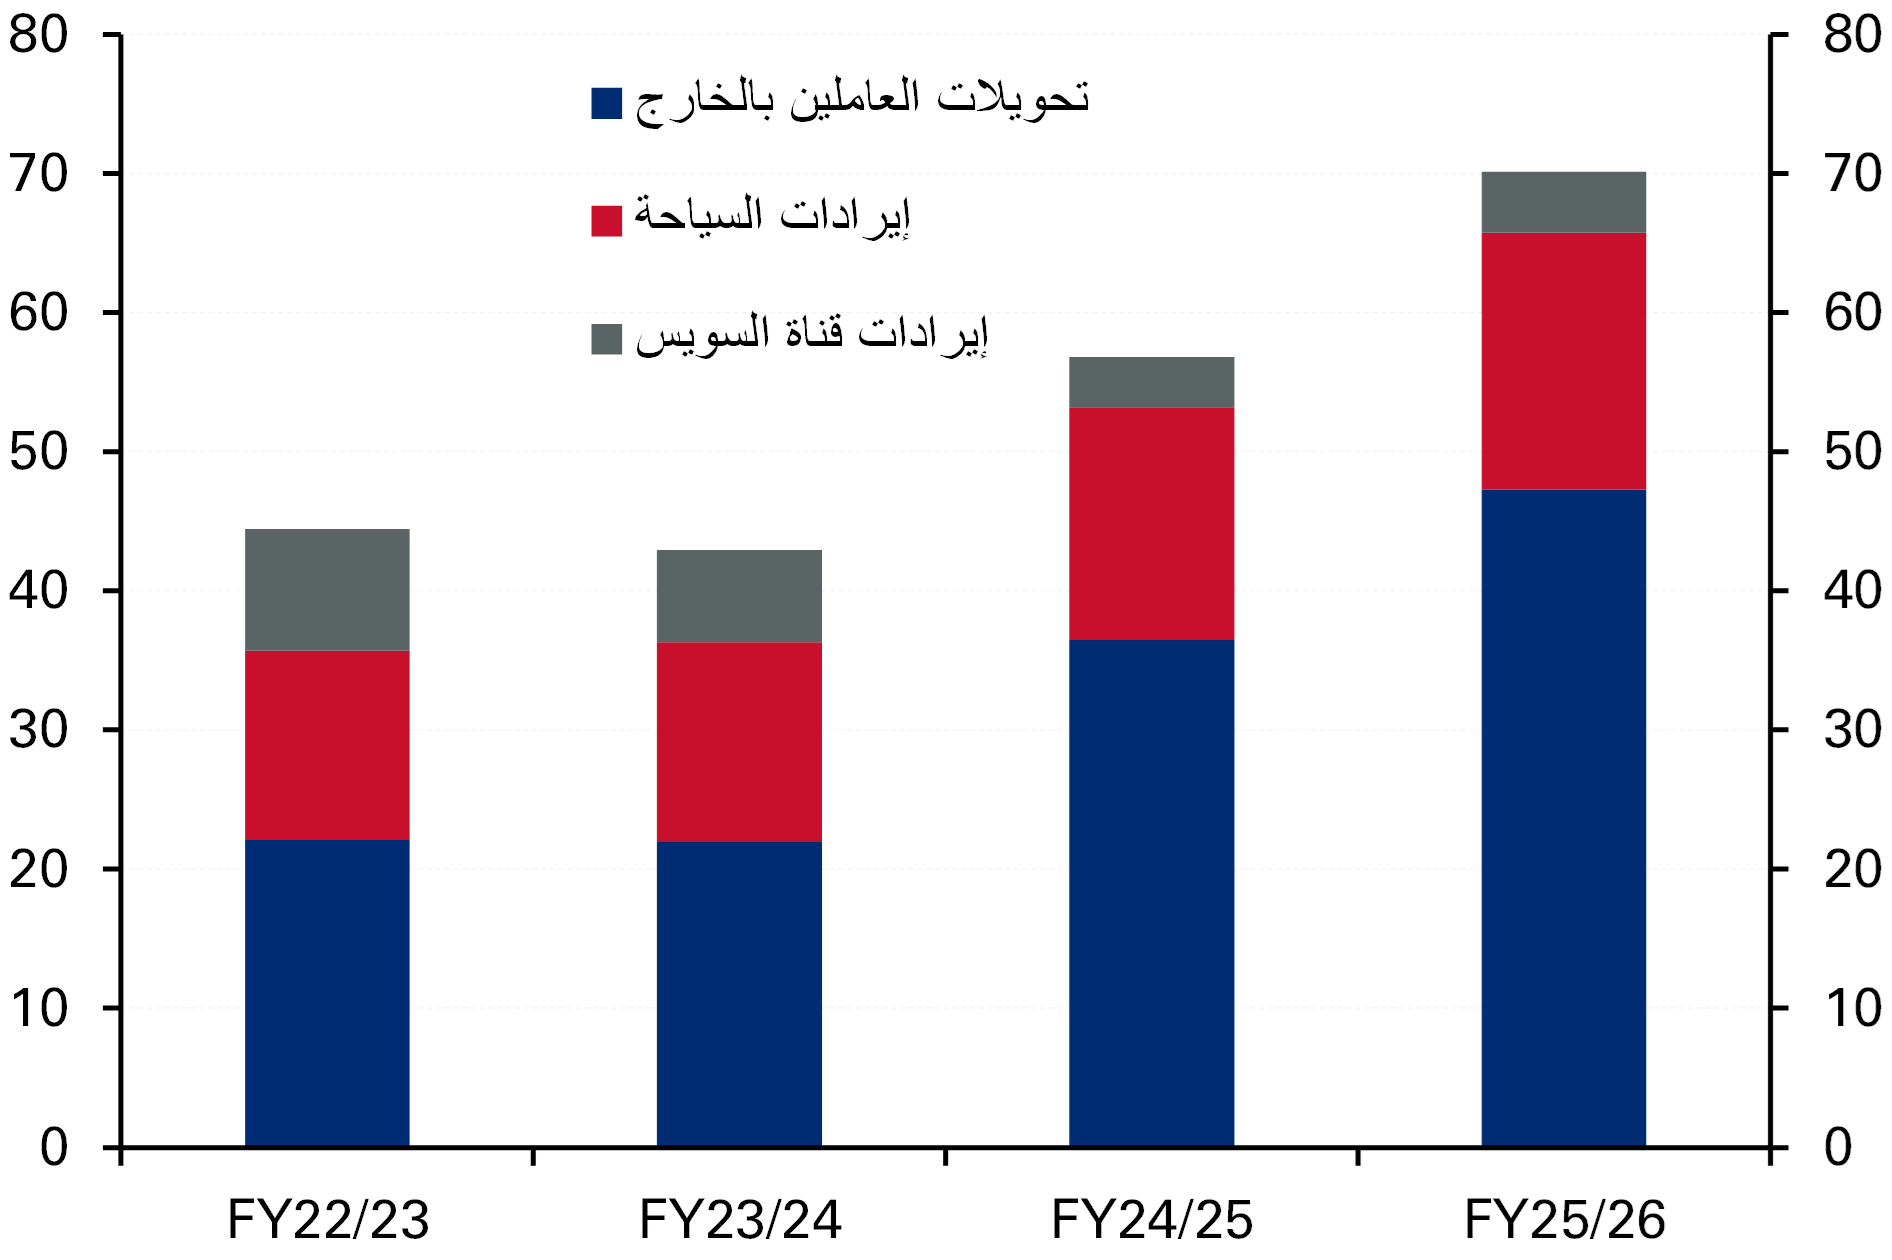
• اتسع عجز الحساب الجاري، لكن ميزان المدفوعات الإجمالي عاد لتسجيل فائض. اتسع عجز الحساب الجاري بشكل ملحوظ إلى 22.5 مليار دولار في السنة المالية 2025/2026 مقارنة بنحو 15.4 مليار دولار قبل عام، مما يعكس زيادة العجز التجاري وارتفاع تحويلات دخل الاستثمار للخارج. وارتفع العجز التجاري بأكثر من الربع إلى 64.8 مليار دولار، إذ ارتفع العجز التجاري النفطي بنحو الثلث إلى 18.3 مليار دولار وسط ارتفاع واردات النفط. كما ارتفع العجز التجاري غير النفطي بمقدار الربع إلى 46.6 مليار دولار، مدفوعاً جزئياً بزيادة الواردات غير النفطية بنسبة 16.9% إلى 83.9 مليار دولار. وفي الوقت ذاته، اتسع عجز دخل الاستثمار بمقدار الثلث إلى 21.2 مليار دولار. وقد عوضت التحويلات المالية القوية وإيرادات الخدمات جانباً من هذه الضغوط. وفي المقابل، ارتفعت تحويلات المصريين العاملين بالخارج إلى مستوى قياسي بلغ 47.3 مليار دولار (+29.6%)، بينما ارتفع فائض الخدمات إلى 16.7 مليار دولار (+10.5%) مدعوماً بإيرادات السياحة البالغة 18.4 مليار دولار وعائدات قناة السويس البالغة 4.4 مليار دولار (الرسم البياني 5). ورغم اتساع عجز الحساب الجاري، سجل ميزان المدفوعات الإجمالي فائضاً قدره 2.8 مليار دولار في السنة المالية 2025/2026 مقارنة بعجز بلغ 2.1 مليار دولار قبل عام. ويعكس هذا التحسن تدفقات صافية إلى حساب رأس المال والحساب المالي بلغت 23.2 مليار دولار، أي أكثر من ضعف 10.2 مليار دولار المسجلة في السنة المالية 2024/2025. وسجل الاستثمار الأجنبي المباشر تدفقات صافية داخلة بقيمة 17.8 مليار دولار، بينما حققت استثمارات المحافظ تدفقات صافية داخلة بقيمة 4.1 مليار دولار. ومع ذلك، فإن اتساع عجز الحساب الجاري يبرز استمرار اعتماد مصر على التحويلات والسياحة وتدفقات رؤوس الأموال لتلبية احتياجاتها من التمويل الخارجي.
• موديز ترفع التصنيف الائتماني إلى B3 مع نظرة مستقبلية إيجابية. رفعت وكالة موديز تصنيف مصر بالعملة المحلية والأجنبية إلى B3 من Caa1 مع الإبقاء على نظرة مستقبلية إيجابية. وعزت الوكالة هذا الاجراء لعدة سنوات من ضبط أوضاع المالية العامة والإصلاحات الهيكلية، مشيرة إلى أن التحول لسعر صرف مرن وسياسة نقدية أكثر تشدداً ساعد الاقتصاد على تحمل ارتفاع أسعار النفط وحالة عدم اليقين الإقليمية. وتتوقع موديز استمرار الانضباط المالي بعد انتهاء برنامج صندوق النقد الدولي في ديسمبر. ويجعل هذا الرفع تصنيف موديز أقرب إلى تصنيفات ستاندرد آند بورز وفيتش اللتين أكّدتا تصنيف مصر عند B في أكتوبر، مع نظرة مستقبلية مستقرة لكليهما.
التوقعات
ثبات النمو رغم ضغوط الصراع
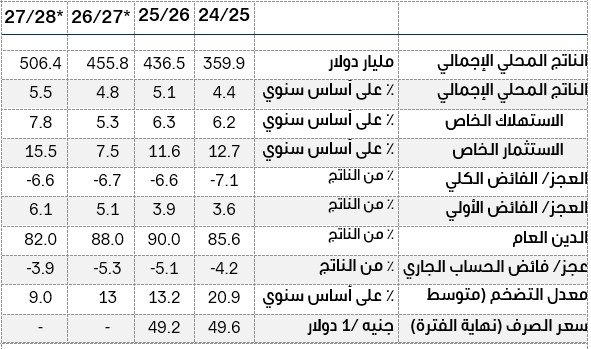
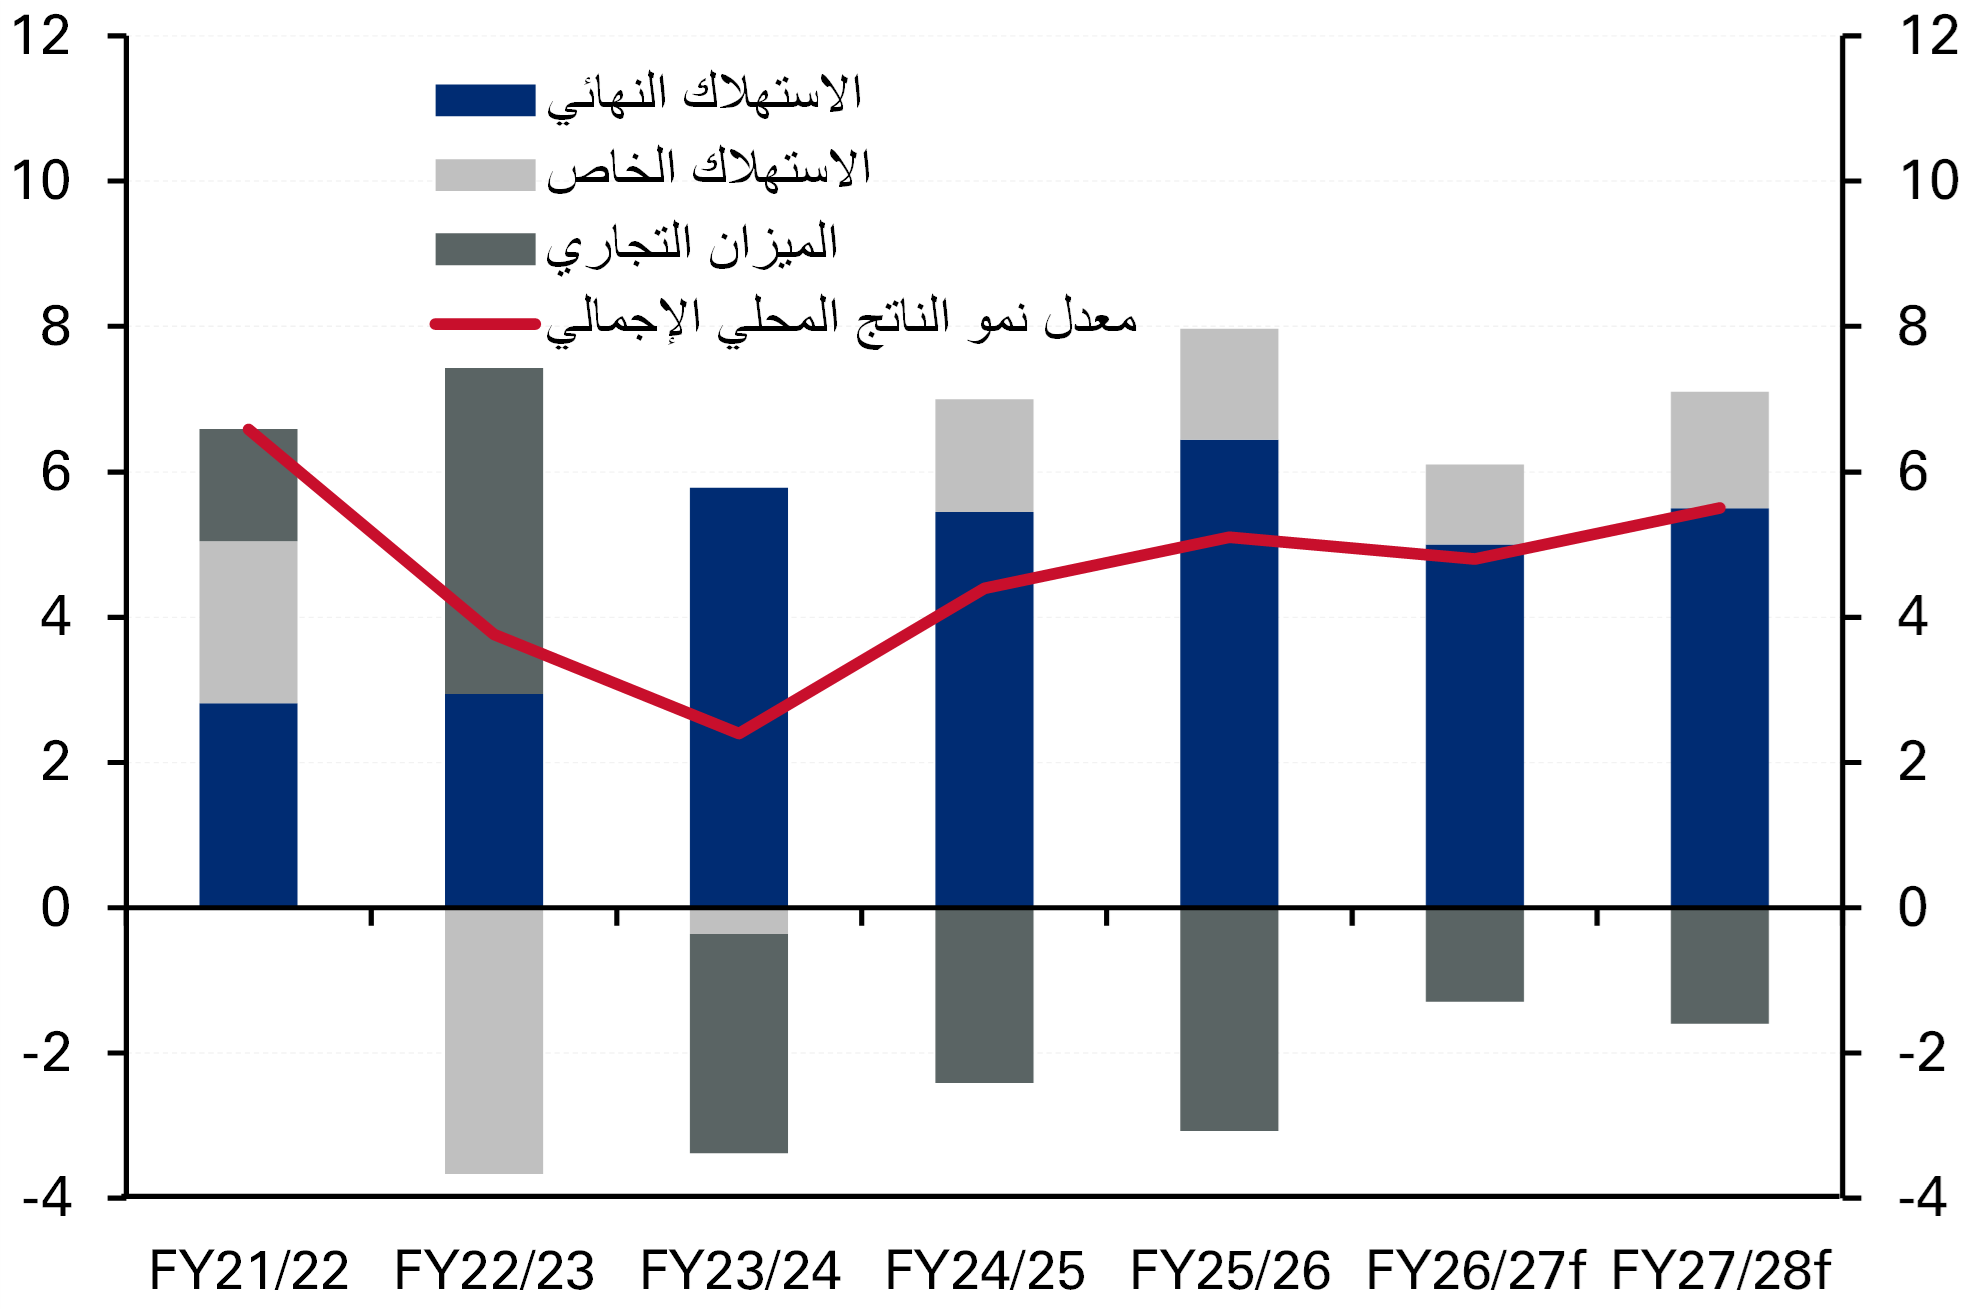
استناداً للأداء المحقق حتى الآن، نتوقع أن تبقى بيئة النمو إيجابية خلال الأرباع المقبلة حتى في حال عدم انحسار الصراع الإقليمي بسرعة. ومن المتوقع أن يتراجع نمو الناتج المحلي الإجمالي بشكل طفيف إلى 4.8% في السنة المالية 2026/2027 (من يوليو 2026 إلى يونيو 2027)، قبل أن يتسارع إلى 5.5% في السنة المالية 2027/2028. (الرسم البياني 6). ومن المتوقع أن يتعرض النمو لضغوط على المدى القصير نتيجة إجراءات التشديد التي اعتمدها البنك المركزي، مع تأثير ارتفاع تكاليف الاقتراض سلباً على استثمارات القطاع الخاص وزيادة تكاليف التمويل على الشركات وانتقالها للمستهلكين. إلا أننا نتوقع أن تكون دورة رفع الفائدة قصيرة الأجل، وأن يؤدي تخفيف التوترات بين الولايات المتحدة وإيران اعتباراً من النصف الأول من عام 2027 (وفق افتراضنا الأساسي)، وانخفاض أسعار النفط، وارتفاع القدرة التنافسية للجنيه، وتحسن نشاط السياحة وقناة السويس، وبدء خفض أسعار الفائدة، وتعافي النمو العالمي، لتنشيط الدورة الاقتصادية المحلية.
أسعار الفائدة والجنيه عرضة للضغوط الإقليمية
من المتوقع أن يبقى الجنيه المصري متقلباً خلال ما تبقى من عام 2026، نتيجة استمرار ارتفاع المخاطر الجيوسياسية وتقلب تدفقات استثمارات المحافظ الأجنبية. ونتوقع أن يتم تداول العملة ضمن نطاق يتراوح بين 52 و58 جنيهاً للدولار الأمريكي، مع احتمال أن يدفع استمرار الصراع الإقليمي لفترة طويلة العملة نحو الطرف الأضعف من هذا النطاق. ومع ذلك، فإن ارتفاع عوائد أذون الخزانة، والاحتياطيات الأجنبية القياسية، وصافي الأصول الأجنبية الإيجابي لدى البنوك، ومرونة سعر الصرف، تساعد على الحد من مخاطر حدوث تصحيح غير منظم. وفي حين قد تتقلص فروق أسعار الفائدة مع الولايات المتحدة في عام 2027، بما قد يشكل عاملاً سلبياً للجنيه، فقد أظهرت العملة حتى الآن حساسية لتطورات الحرب بين الولايات المتحدة وإيران، كما أن أي تسوية محتملة للصراع قد تؤدي أيضاً لاستعادة الجنية لبعض مكاسبه.
وعلى الرغم من الضغوط الأخيرة على العملة واحتمال قيام الاحتياطي الفيدرالي برفع أسعار الفائدة في ديسمبر، فإننا نتوقع أن يُبقي البنك المركزي المصري أسعار عائد الإيداع والإقراض لليلة واحدة دون تغيير عند 20% و21% على التوالي خلال اجتماع لجنة السياسة النقدية في ديسمبر، قبل أن يبدأ التيسير النقدي في عام 2027 من خلال خفض تراكمي بمقدار 400 نقطة أساس. ومن المتوقع أن يؤدي الرفع الأخير بمقدار 100 نقطة أساس في أكتوبر إلى زيادة عوائد أذون الخزانة بشكل أكبر، وبالتالي إبقاء تكاليف الاقتراض مرتفعة. وتستحوذ مدفوعات الفائدة بالفعل على نسبة كبيرة من إيرادات الحكومة، وسيكون لهذا الرفع تداعيات سلبية على تكاليف خدمة الدين والاستثمار والنشاط الاقتصادي.
وتبقى توقعات التضخم مستقرة لحد كبير، مدعومة بتشديد البنك المركزي وقرار لجنة التسعير التلقائي للمنتجات البترولية بالإبقاء على أسعار الوقود للمستهلكين دون تغيير حتى نهاية عام 2026. ونتوقع أن يتراجع التضخم تدريجياً اعتباراً من الربع الثاني من عام 2027، رغم أن استمرار الصراع الإقليمي لفترة مطولة قد يؤدي لزيادة أسعار الوقود بما لا يقل عن 10% بحلول الربع الأول من عام 2027، كما أن التراجع الأخير في قيمة الجنيه، إذا استمر، قد يثير ضغوطاً تصاعدية متجددة. وفي الوقت الحالي، من المتوقع أن ينخفض متوسط التضخم بشكل طفيف إلى 13% في السنة المالية 2026/2027 من 13.2% في السنة المالية 2025/2026، مما يتيح المجال لخفض أسعار الفائدة بمقدار 100 نقطة أساس خلال النصف الأول من عام 2027 لعكس الرفع الذي تم في أكتوبر 2026. ومن المتوقع أن ينخفض التضخم إلى متوسط 9% في السنة المالية 2027/2028، بما يجعله عند حدود النطاق المستهدف للبنك المركزي المصري (7% ± نقطتين مئويتين)، ويوفر مجالاً لمزيد من التيسير النقدي بمقدار 300 نقطة أساس خلال النصف الثاني من عام 2027، يتبعه خفض إضافي بمقدار 200 نقطة أساس خلال النصف الأول من عام 2028.
ارتفاع تكاليف الفائدة يبقي العجز مرتفعاً
من المتوقع أن يبقى عجز المالية العامة قريباً من 6.6% من الناتج في كل من السنتين الماليتين 2026/2027 و2027/2028، إذ تعوض تكاليف الاقتراض المرتفعة وأسعار النفط المرتفعة وضعف الجنيه التحسن المتوقع في الظروف الإقليمية في وقت لاحق من السنة المالية (الرسم البياني 7). وتمثل مدفوعات الفائدة نحو نصف الإنفاق الحكومي وتستوعب ما يقرب من 80% من الإيرادات الضريبية، مما يجعل المالية العامة عرضة بدرجة كبيرة لارتفاع العوائد المحلية. وتبقى تكاليف الاقتراض أعلى بكثير من الافتراض الوارد في الموازنة والبالغ 18% للسنة المالية 2026/2027، ومن المتوقع أن تبلغ في المتوسط نحو 24% بحلول يونيو 2027.
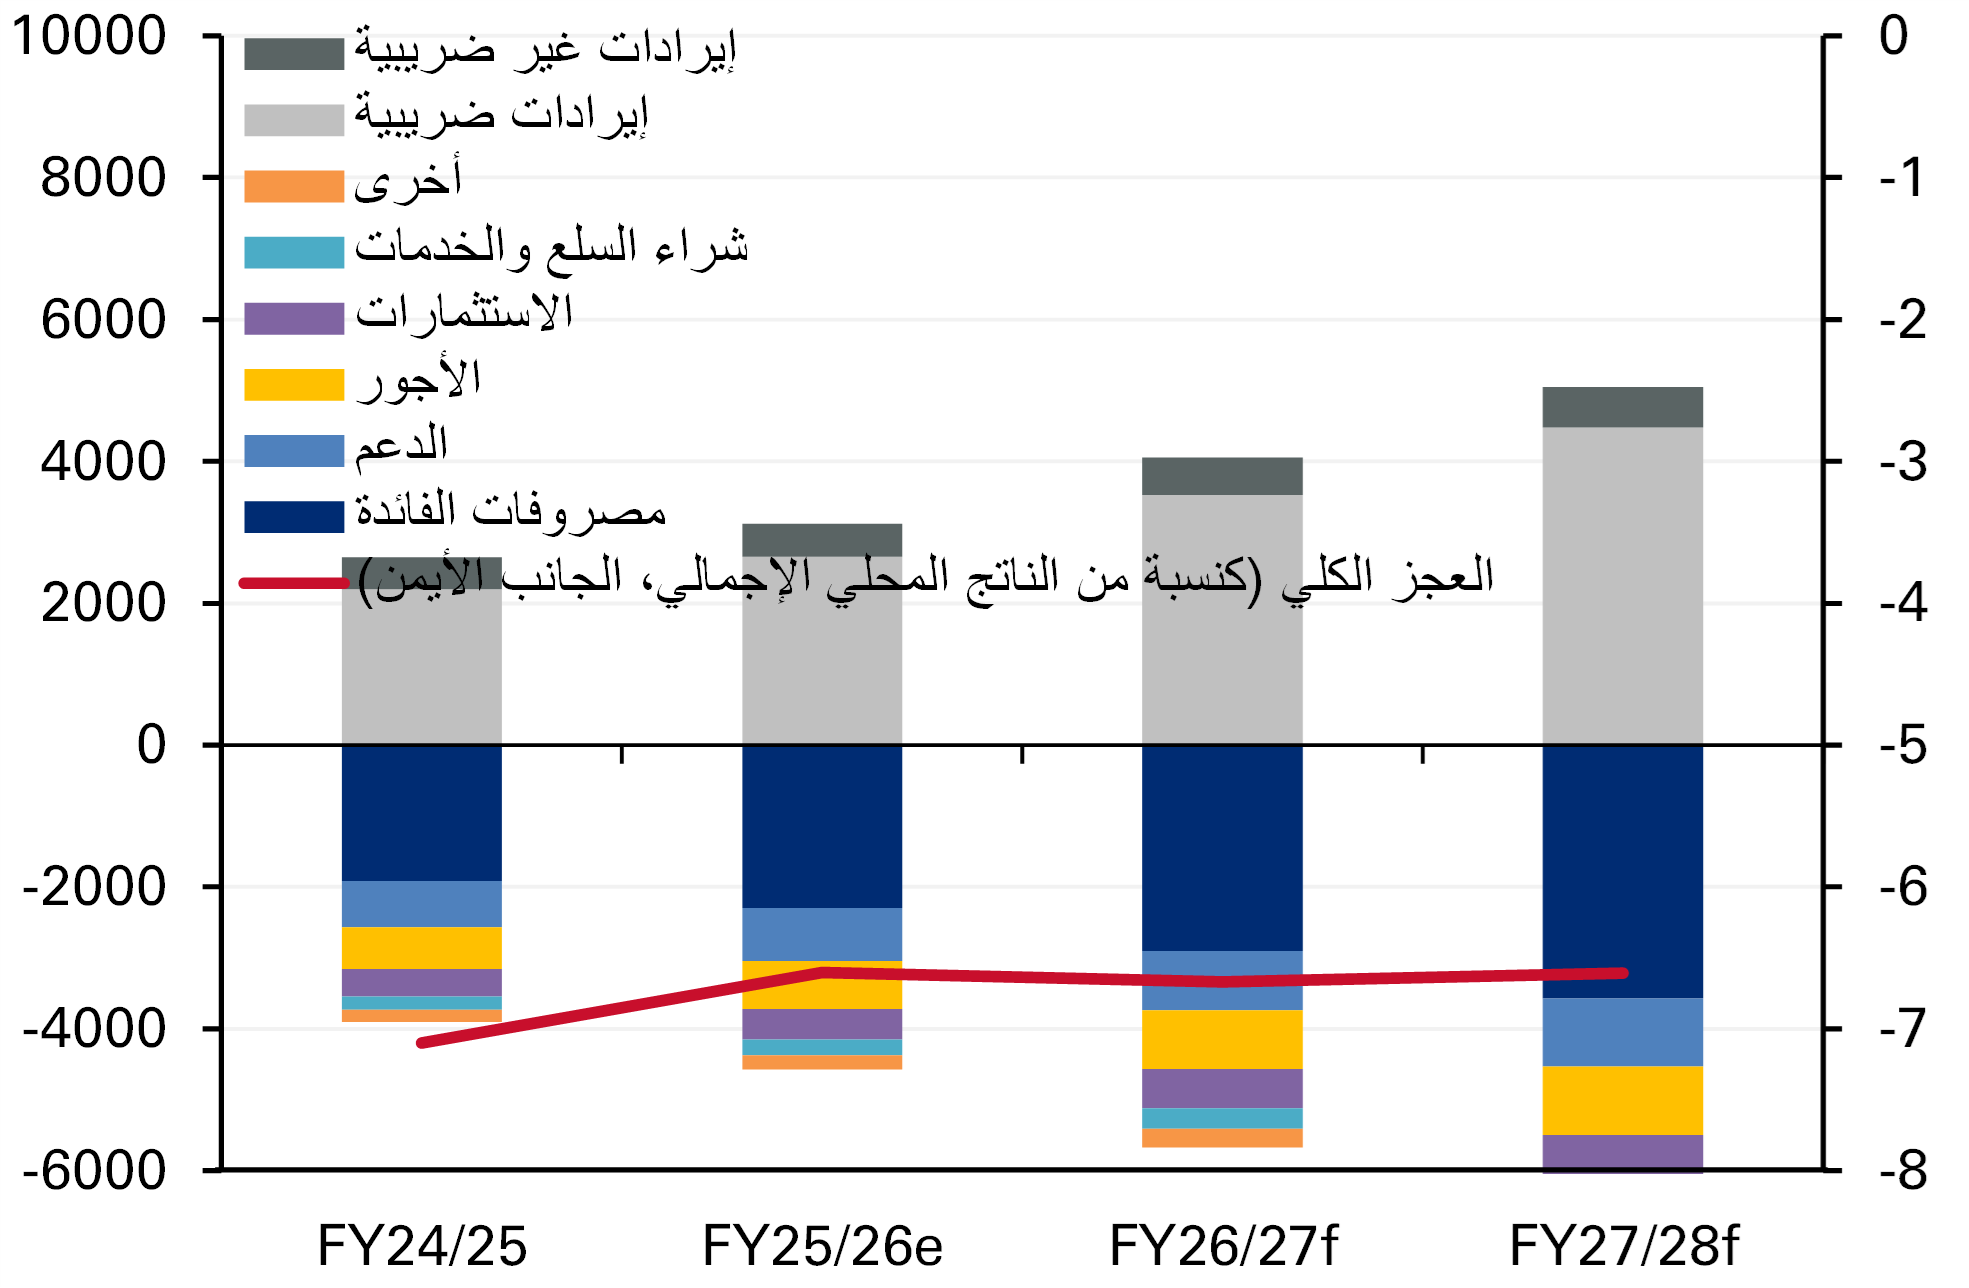
وفي الوقت نفسه، فإن متوسط أسعار خام برنت الذي يتجاوز 95 دولاراً للبرميل خلال النصف الثاني من عام 2026 سيزيد من تكاليف الدعم، في حين سيرفع انخفاض قيمة الجنيه تكلفة الإنفاق المقوم بالعملات الأجنبية. ومن المفترض أن تتراجع هذه الضغوط في وقت لاحق من السنة المالية 2026/2027 مع عودة حركة الشحن عبر مضيق هرمز تدريجياً لطبيعتها وتحسن شهية المخاطرة الإقليمية. ومع ذلك، من المتوقع أن يبقى العجز مستقراً بشكل عام كنسبة من الناتج خلال السنوات المقبلة. أما الدين العام، فمن المتوقع أن ينخفض بشكل طفيف من مستوى تقديري يبلغ 90% من الناتج في نهاية السنة المالية 2025/2026 إلى 88% بحلول نهاية السنة المالية 2026/2027، إذ يفوق النمو القوي للناتج المحلي الإجمالي الاسمي وتيرة تراكم الدين الإضافي.
توازنات خارجية أضعف، ولكن يمكن إدارتها
أسهمت مرونة العملة وارتفاع الاحتياطيات الاجنبية في الحد من التعرض لاختلالات خارجية حادة منذ عام 2024، إلا أن تداعيات الصراع الإقليمي أدت لبعض الضعف على المدى القريب. ومن المتوقع أن يتسع عجز الحساب الجاري بشكل طفيف من 5.1% من الناتج في السنة المالية 2025/2026 إلى 5.3% في السنة المالية 2026/2027. إذ قد يؤدي ارتفاع أسعار الطاقة وتكاليف النقل، إلى جانب ضعف الجنيه، لزيادة تكاليف الواردات، بينما تراجعت إيرادات السفر في الربع الثاني وما تزال إيرادات قناة السويس أقل من نصف مستويات الذروة المسجلة في 2023. ومن شأن التراجع التدريجي لبعض هذه الضغوط في 2027، وتحسن القدرة التنافسية الناتج عن ضعف الجنيه، أن يساعد في تقليص العجز إلى 3.9% من الناتج في السنة المالية 2027/2028. ورغم الاحتياجات الكبيرة للتمويل الخارجي والتي تبلغ 30 مليار دولار في السنة المالية 2026/2027، فمن المتوقع أن يبقى وضع التمويل في مصر قابلاً للإدارة، مدعوماً بالاحتياطيات الأجنبية، وصافي الأصول الأجنبية الإيجابي لدى البنوك، وإصدارات الدين الدولية المخطط لها، وتمويل صندوق النقد الدولي والاتحاد الأوروبي، وتدفقات المحافظ الاستثمارية الأجنبية، والاستثمار الأجنبي المباشر، وعمليات التخارج المحتملة من الأصول.
التوترات الإقليمية وتدفقات رؤوس الأموال تمثلان مخاطر
تبقى التوقعات الاقتصادية إيجابية، رغم أن آفاق النمو على المدى الطويل لا تزال مقيدة بالعجز المالي الكبير وارتفاع أسعار الفائدة والتضخم وتكاليف خدمة الدين، فضلاً عن تحديات هيكلية أخرى كالحضور الاقتصادي الكبير للدولة، وقضايا المنافسة والتنظيم، وانخفاض معدلات الاستثمار. ويشكل التصعيد الإقليمي الخطر الرئيسي على المدى القريب، إذ إن تجدد التصعيد بين الولايات المتحدة وإيران أو تصاعد الهجمات في البحر الأحمر قد يؤدي لرفع تكاليف الطاقة والشحن، وإضعاف عائدات السياحة وقناة السويس، والضغط على الجنيه والمالية العامة بسبب ارتفاع الدعم. كما أن ارتفاع الاستثمارات الأجنبية في أذون الخزانة يخلق احتمالاً لتدفقات خارجة إذا تعرضت المعنويات للضغوط. ومع مرور الوقت، فإن محدودية التقدم في برنامج الخصخصة واستمرار الاعتماد على الكيانات المرتبطة بالدولة قد يثبطان الاستثمار الخاص بشكل أكبر ويقوضان مصداقية السياسات بعد انتهاء برنامج صندوق النقد الدولي في ديسمبر 2026.
وعلى الجانب الإيجابي، فإن التوصل إلى حل للتوترات الإقليمية قد يخفض تكاليف الطاقة ويعزز نشاط السياحة وقناة السويس. كما أن تسريع الإصلاحات والتراجع الأسرع للتضخم قد يتيحان للبنك المركزي تسريع وتيرة التيسير النقدي، بما يخفض تكاليف الاقتراض، وقد يطلق دورة جديدة من استثمارات القطاع الخاص.