
 4888 2292 965+


الموجز الاقتصادي الكويتي
30.09.2026
لمحة عامة
أظهر الاقتصاد الكويتي علامات واضحة على المرونة رغم الصراع المستمر واستمرار الاضطرابات في التجارة الإقليمية ومسارات الشحن. فقد تعافت عدة مؤشرات اقتصادية رئيسية من المستويات المتدنية التي بلغتها في المراحل السابقة من الصراع، مما يشير إلى أن الاقتصاد قد استوعب لحد كبير الصدمة الأولية، رغم أن الأوضاع لم تعد بعد إلى طبيعتها بالكامل. وقد تحسن النشاط غير النفطي رغم استمرار الرياح المعاكسة الناجمة عن اضطرابات التجارة وتأخر المشاريع وحالة عدم اليقين العامة المرتبطة بالصراع، بدعم من الإجراءات الحكومية، واستقرار دخل الأسر، وتراجع الضغوط التضخمية. وفي الوقت نفسه، ارتفع إنتاج النفط إلى ثلاثة أرباع مستواه قبل الصراع، ومع مرور المزيد من الشحنات عبر مضيق هرمز، أصبحت الكويت في وضع أفضل للاستفادة من ارتفاع أسعار النفط مقارنة بما كانت عليه في المراحل الأولى من الصراع. ويعزز تحسن البيانات الاقتصادية وجهة نظرنا السابقة بأن الاقتصاد غير النفطي سيتجنب تباطؤاً حاداً. وبينما قمنا بخفض توقعات النمو مقارنة بشهر يونيو لتعكس الافتراضات المعدلة بشأن الصراع، فإن الانتعاش الأخير عبر معظم المؤشرات الاقتصادية يوفر قدراً أكبر من الثقة بأن النمو سيواصل التعافي مع استقرار الأوضاع الإقليمية، وتراجع ضغوط سلاسل الإمداد، وتسارع وتيرة الاستثمار وتنفيذ المشاريع.
أحدث التطورات
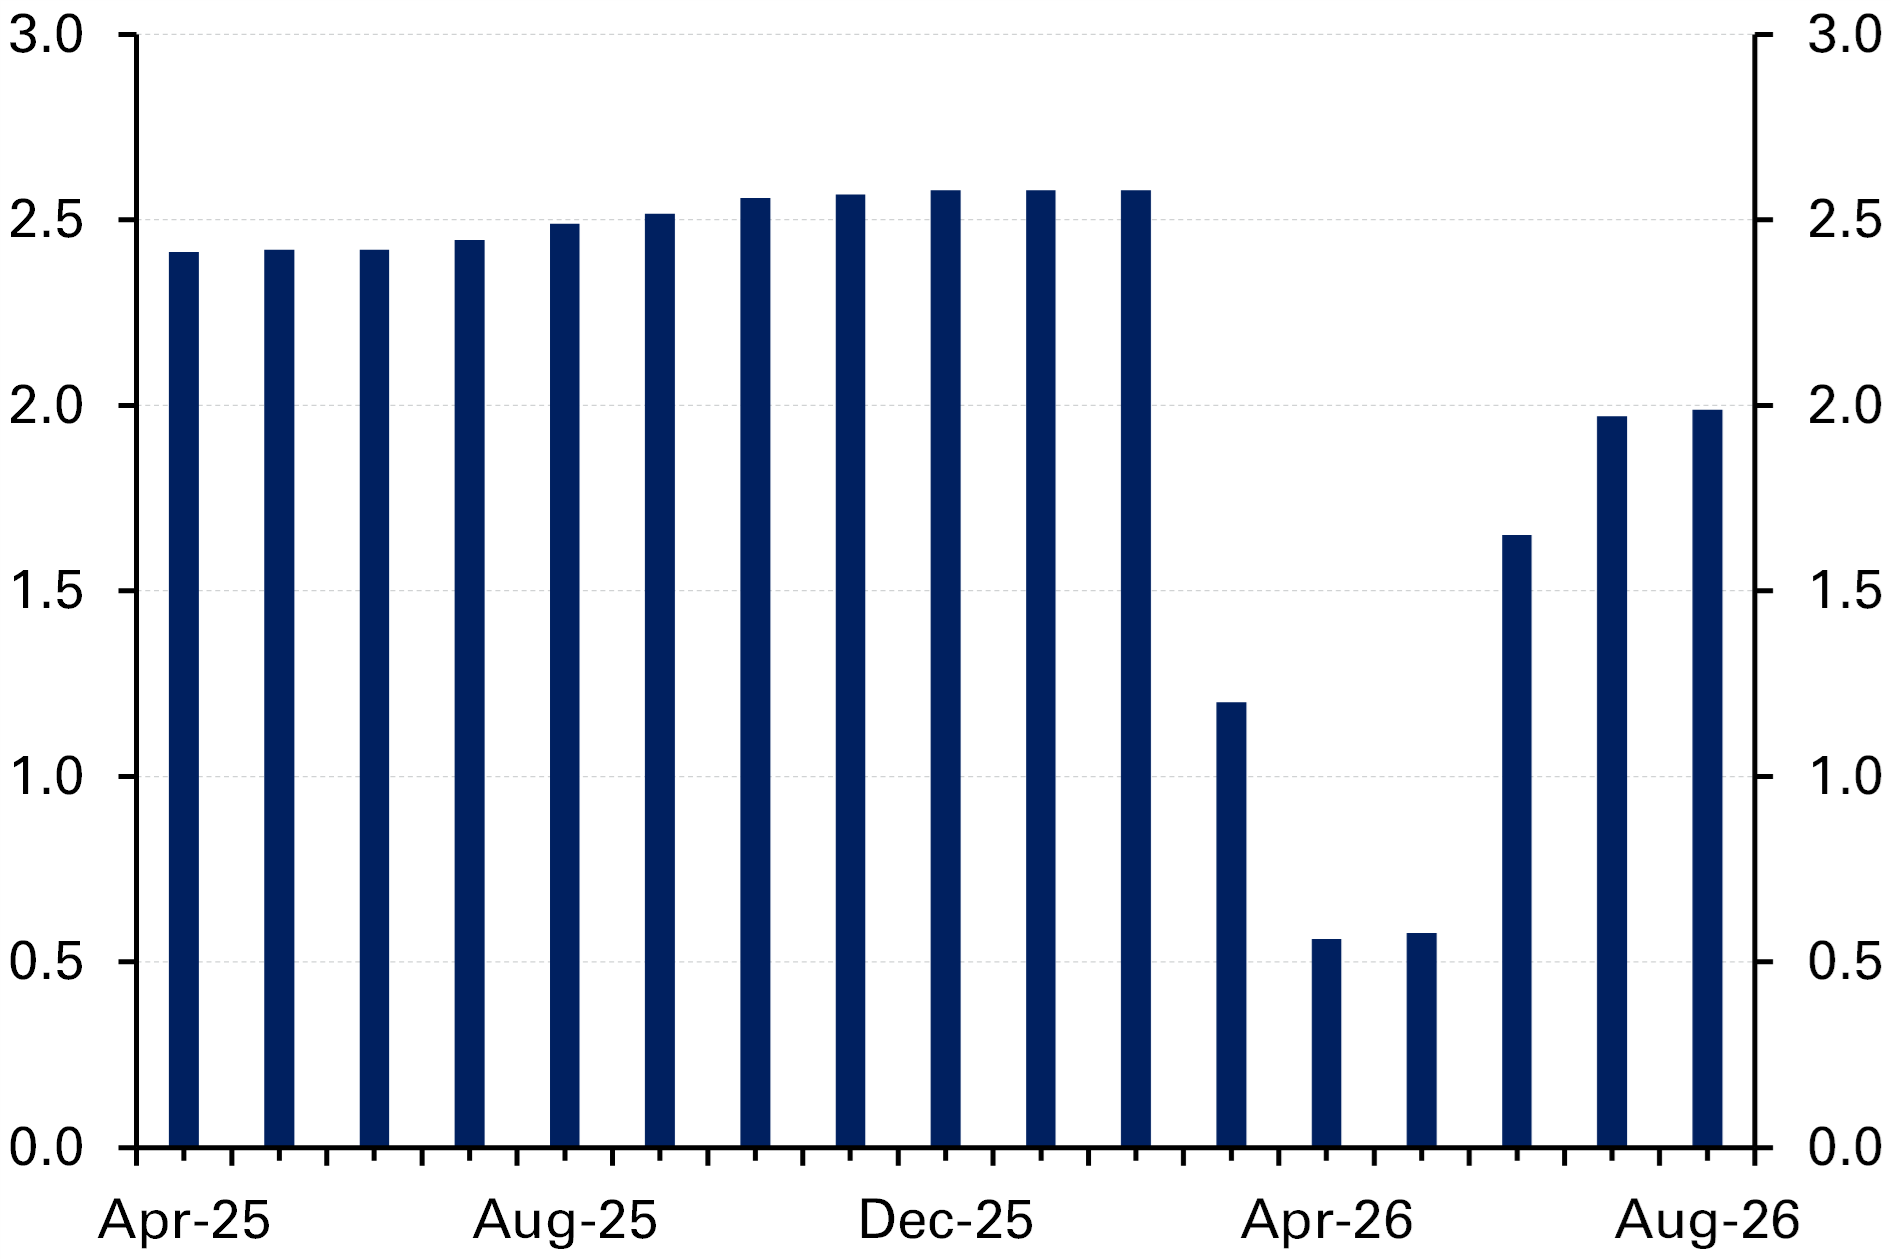
• تجاوزت أسعار النفط مستوى 100 دولار للبرميل مع اتساع نطاق الصراع الإقليمي واستمرار اضطرابات تدفقات النفط. ففي أعقاب انهيار مذكرة التفاهم بين الولايات المتحدة وإيران في يوليو، ساهم استمرار الاضطرابات الحادة في تدفقات النفط عبر مضيق هرمز، إلى جانب الهجمات الأخيرة على البنية التحتية للطاقة في السعودية من قبل الحوثيين والميليشيات المدعومة من إيران، والتي عرّضت صادرات النفط الحيوية عبر البحر الأحمر للخطر، في دفع عقود خام برنت الآجلة إلى ما فوق المستوى الرمزي البالغ 100 دولار للبرميل لتصل إلى 108 دولارات للبرميل في 15 سبتمبر. وارتفع خام التصدير الكويتي (KEC) بوتيرة أكبر، متجاوزاً مؤخراً مستوى 126 دولاراً للبرميل، مما وسّع علاوته السعرية على خام برنت، وهو ما يعكس النقص في الخامات المتوسطة الحموضة المطلوبة بشدة من المصافي الآسيوية. ومع ذلك، استمر تعافي إنتاج النفط الإقليمي حتى أغسطس (قبل الهجمات الأخيرة على قطاع الطاقة السعودي). وكشف تقرير أوبك عن سوق النفط أن الكويت (إلى جانب العراق والإمارات غير العضو في أوبك) تمكنت من استعادة أكبر قدر من الإنتاج منذ أدنى مستويات ما بعد الصراع في مارس (+1.4 مليون برميل يومياً إلى 2.0 مليون برميل يومياً)، إذ بلغ الإنتاج ما يزيد قليلاً على ثلاثة أرباع مستويات ما قبل الصراع، وهو إنجاز لافت من شأنه أن يمكّن الكويت من الوصول بسرعة إلى سقف إنتاجها الأعلى ضمن أوبك+ والبالغ 2.68 مليون برميل يومياً بمجرد إعادة فتح المضيق بالكامل. وفي سياق ذي صلة، وقّعت مؤسسة البترول الكويتية صفقة تأجير وإعادة تأجير قياسية بقيمة 16 مليار دولار لشبكة خطوط أنابيب تصدير النفط الخام الخاصة بها، ما وفر عائدات مقدمة بقيمة 7.9 مليار دولار. وسيتم تأسيس مشروع مشترك جديد تحتفظ فيه شركة نفط الكويت بحصة 51%، بينما تحتفظ مؤسسة البترول الكويتية بالملكية الكاملة والسيطرة التشغيلية على خطوط الأنابيب الثلاثة عشر. (التقرير هنا)
• • قانون جديد يسمح للحكومة بالاقتراض من صندوق احتياطي الأجيال القادمة. يسمح التشريع الجديد للحكومة بالاقتراض من صندوق الثروة السيادي الذي تتجاوز أصوله تريليون دولار لتعزيز هوامش السيولة، ولكن ضمن ضوابط صارمة. ووفقاً للقانون، يُحدد سقف الاقتراض في أي سنة مالية بنسبة 100% من متوسط العوائد الاستثمارية للصندوق خلال السنوات الخمس السابقة، في حين لا يجوز أن يتجاوز إجمالي الرصيد القائم للقروض 10% من صافي قيمة أصول الاحتياطي، ما يعني سقفاً لرصيد القروض يتجاوز 30 مليار دينار. كما يشترط القانون أن تعطي الدولة أولوية لسداد القرض من فوائض الميزانية المستقبلية. وبعد إقرار قانون التمويل والسيولة في عام 2025، تصاعدت احتياجات التمويل قصيرة الأجل سريعاً في ظل الانخفاض الكبير في الإيرادات النفطية نتيجة الصراع الإقليمي. وبينما أتاح الاقتراض من صندوق احتياطي الأجيال القادمة قناة جديدة لجمع التمويل، واصلت الحكومة اللجوء لأسواق الدين المحلية والدولية خلال الربع الثالث، إذ جمعت 600 مليون دينار من السوق المحلية وما يعادل 1.8 مليار دينار من الأسواق الدولية. وبذلك، تم جمع ما مجموعه 4.3 مليار دينار من أسواق الدَّين حتى الآن خلال السنة المالية الحالية (2026/2027). (انظر قسم التوقعات أدناه لمزيد من التفاصيل).
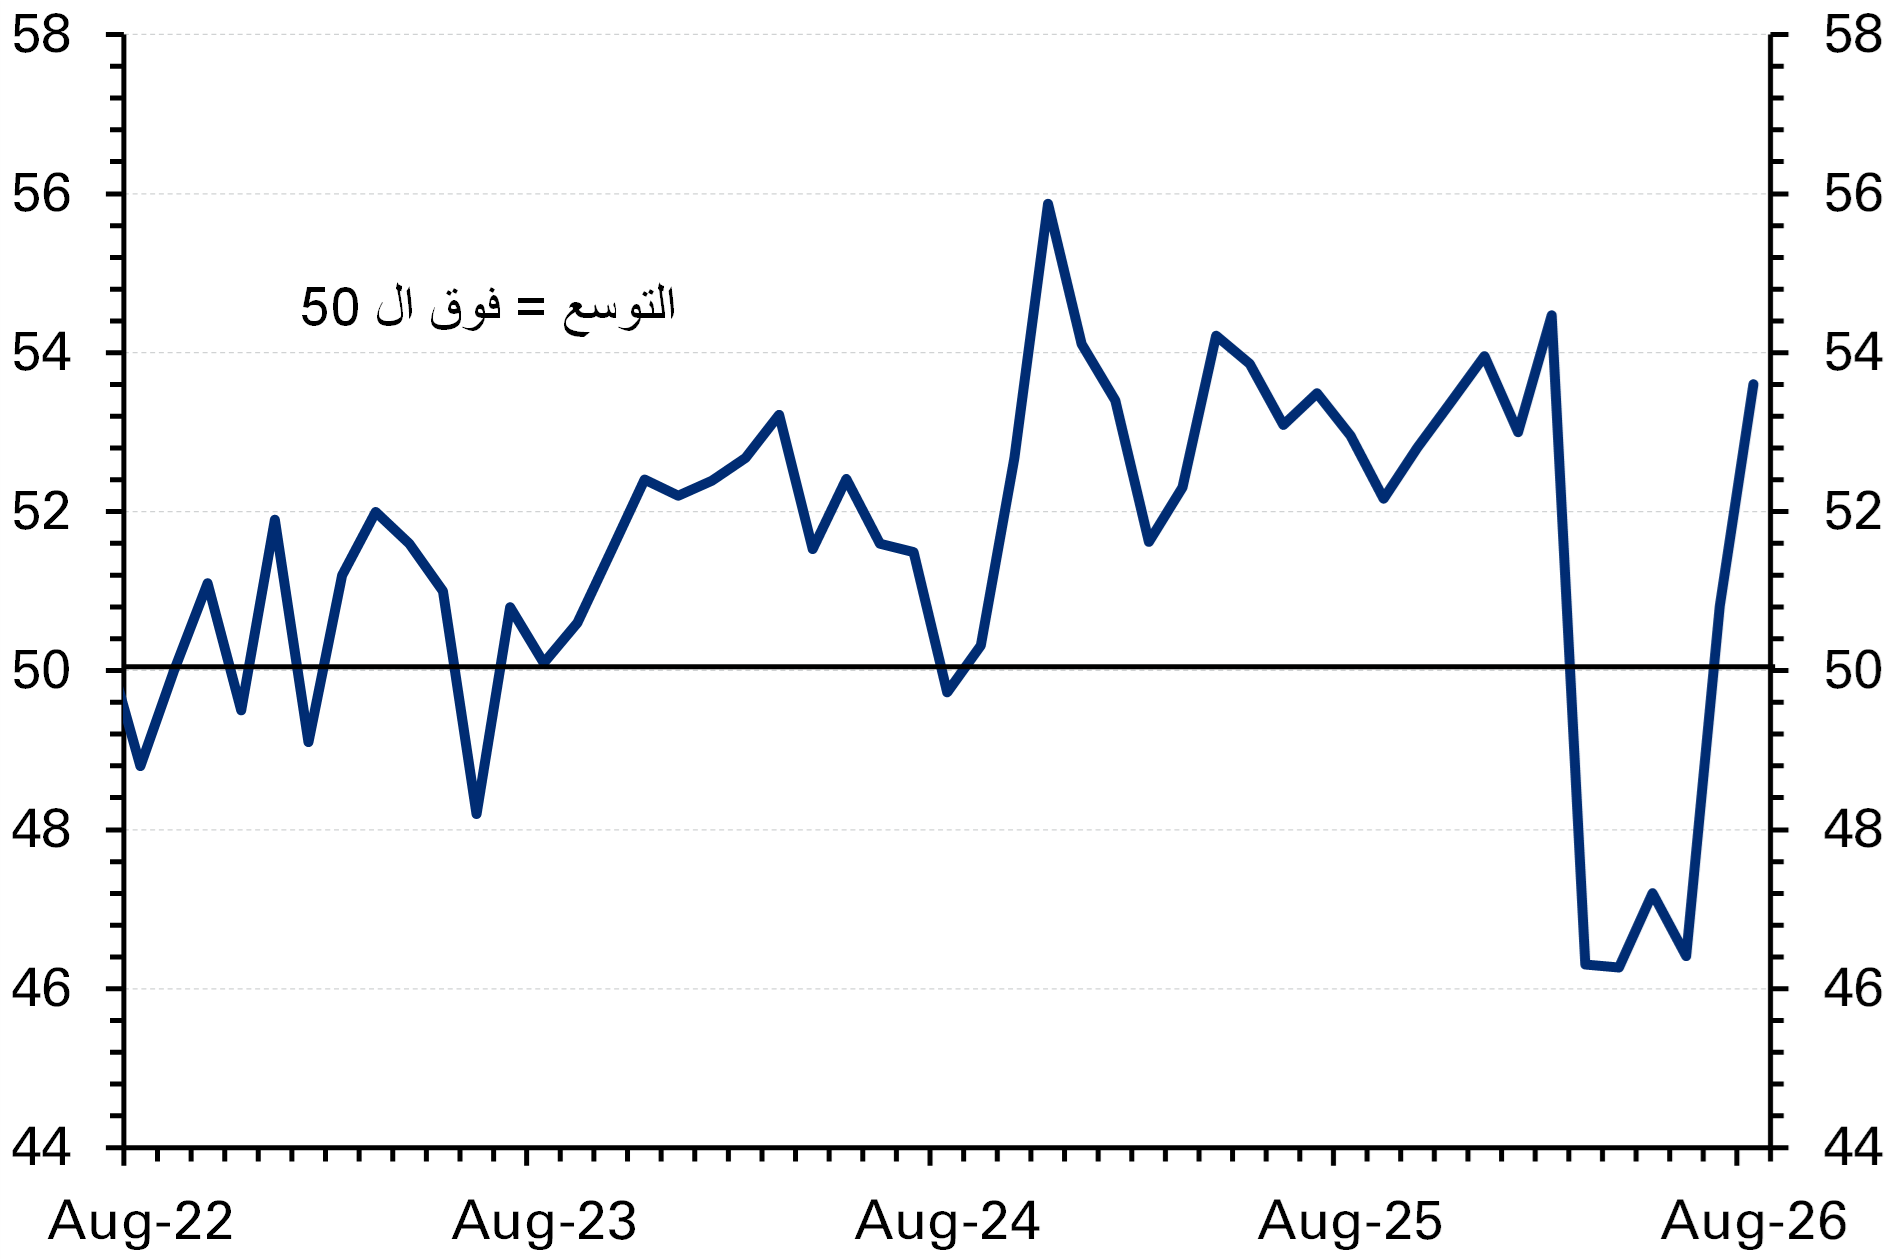
• واصل مؤشر مديري المشتريات للقطاع الخاص غير النفطي التوسع في أغسطس، مرتفعاً إلى 53.6 نقطة من 50.8 نقطة في يوليو. (التقرير هنا) (الرسم البياني 2). وجاء الانتعاش مدعوماً بتعافٍ قوي في الطلب، إذ قفز كل من الإنتاج والطلبات الجديدة لأعلى مستوياتهما منذ فبراير بفضل التسعير التنافسي وجهود التسويق الفعالة. وأدى تحسن النشاط التجاري لقيام الشركات بتوظيف مزيد من العاملين، مع عودة المؤشر الفرعي للتوظيف للنمو الشهر الماضي. ومع ذلك، استمرت الضغوط من جانب العرض في التزايد. فقد ارتفعت تكاليف المدخلات إلى أعلى مستوى لها في ستة أشهر نتيجة ارتفاع الأجور وزيادة نفقات الصيانة والتسويق والمواد الخام، مما دفع الشركات لتحميل المستهلكين جزءاً من هذه التكاليف. وبالنظر للمستقبل، بلغ التفاؤل بشأن آفاق الأعمال خلال الاثني عشر شهراً المقبلة أعلى مستوياته منذ فبراير.
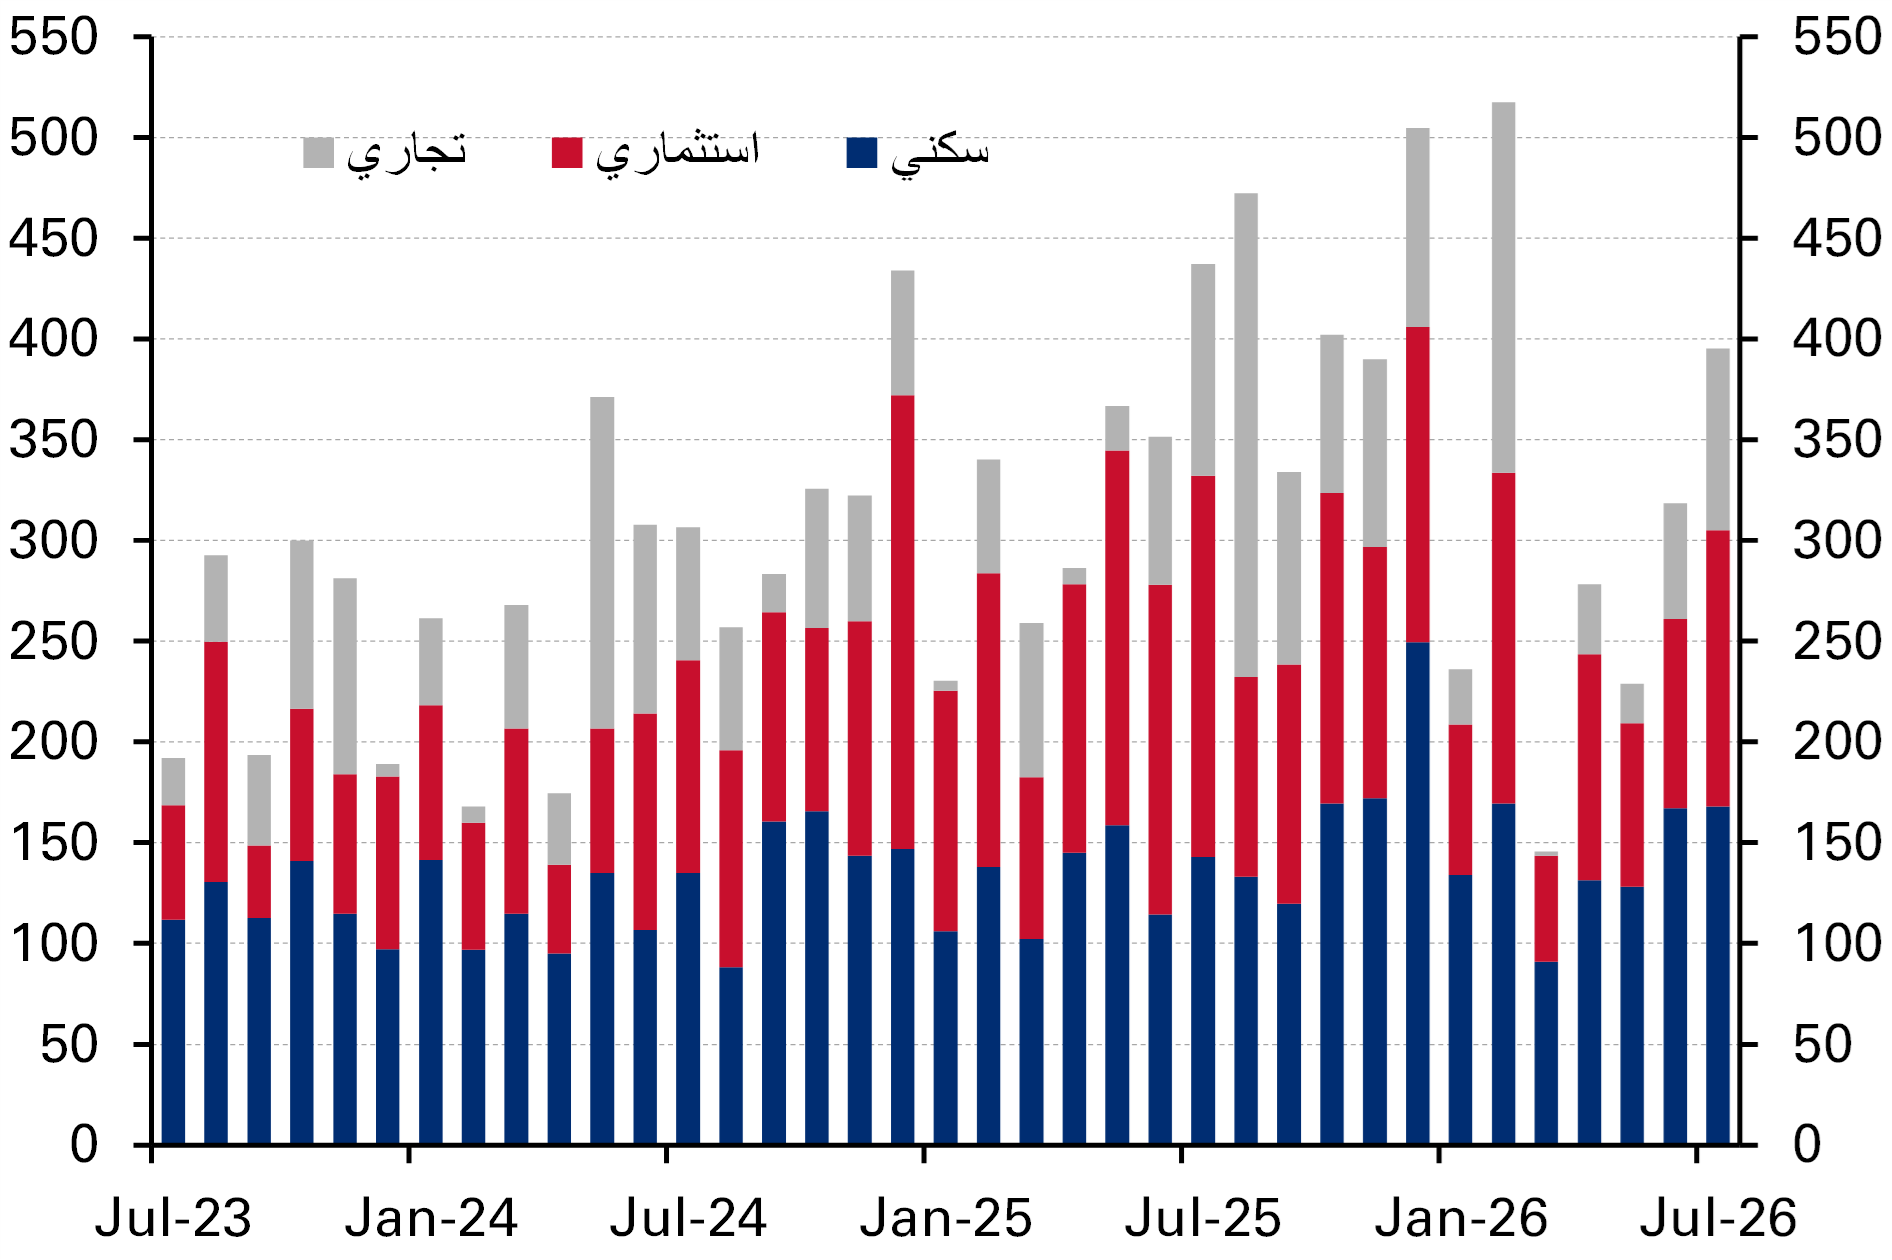
• استمر نشاط القطاع العقاري في التحسن خلال يوليو، إذ ارتفعت المبيعات العقارية إلى 395 مليون دينار، وهو أعلى مستوى منذ فبراير 2026 (-9.6% على أساس سنوي) (الرسم البياني 3). وارتفعت المبيعات على أساس شهري عبر جميع القطاعات، بقيادة القطاع الاستثماري (لا يزال منخفضاً بنسبة 28% على أساس سنوي)، يليه القطاع التجاري (-14.1% على أساس سنوي). أما مبيعات القطاع السكني فقد سجلت ارتفاعاً محدوداً على أساس شهري، إلا أن الزيادة السنوية بلغت 17.6%، ويُرجح أن يكون ذلك مدعوماً بانخفاض أسعار المنازل الذي خفف قيود القدرة على تحمل التكاليف بالنسبة لمشتري المساكن. وبشكل عام، بقيت المبيعات العقارية أقل من مستوياتها قبل عام، مسجلةً الشهر الخامس على التوالي من الانخفاضات السنوية (التقرير هنا).
• تباطأ تضخم مؤشر أسعار المستهلك لأدنى مستوياته في ثلاثة أشهر عند 2.2% على أساس سنوي في يونيو مقارنة بنحو 2.5% في مايو، مما يعكس تراجع الضغوط السعرية عبر معظم الفئات الرئيسية. وبقي تضخم الغذاء مرتفعاً عند 5.6% على أساس سنوي لكنه واصل التراجع، بينما تباطأ تضخم السكن إلى 0.2% على أساس سنوي، وهو أدنى مستوى له منذ أغسطس 2021، في ظل تراجع الضغوط الإيجارية. وانخفض التضخم الأساسي بشكل طفيف إلى 2.1% على أساس سنوي، رغم تسارع تضخم النقل بسبب ارتفاع أسعار تذاكر السفر الجوي المرتبطة بالتوترات الإقليمية. وبوجه عام، تشير البيانات لتراجع في الضغوط التضخمية مع استمرار انحسار اضطرابات الإمدادات المرتبطة بالصراع (التقرير هنا).
• واصل عدد سكان الكويت النمو في منتصف عام 2026، متجاوزاً 5.3 مليون نسمة، وإن كان بوتيرة أبطأ بلغت 4.2% على أساس سنوي مقارنة بقراءة ديسمبر 2025 البالغة 5% على أساس سنوي (التقرير هنا). وبقي النمو مدفوعاً بزيادة أعداد الوافدين، في حين سجل عدد المواطنين الكويتيين ارتفاعاً محدوداً. وكانت اتجاهات سوق العمل مماثلة، إذ تباطأ نمو التوظيف (+5.1% على أساس سنوي مقارنة بنحو 6.1%) مع تباطؤ توظيف الوافدين، بينما عاد توظيف الكويتيين للنمو بفضل زيادة التعيينات في القطاع العام (+1.1%). وفي المقابل، واصل توظيف الكويتيين في القطاع الخاص التراجع (-1.2% على أساس سنوي)، مما دفع معدل البطالة للارتفاع إلى 6.4%، بينما ارتفع عدد المتقاعدين بشكل ملحوظ، مما يعكس إصلاحات التقاعد الأخيرة.
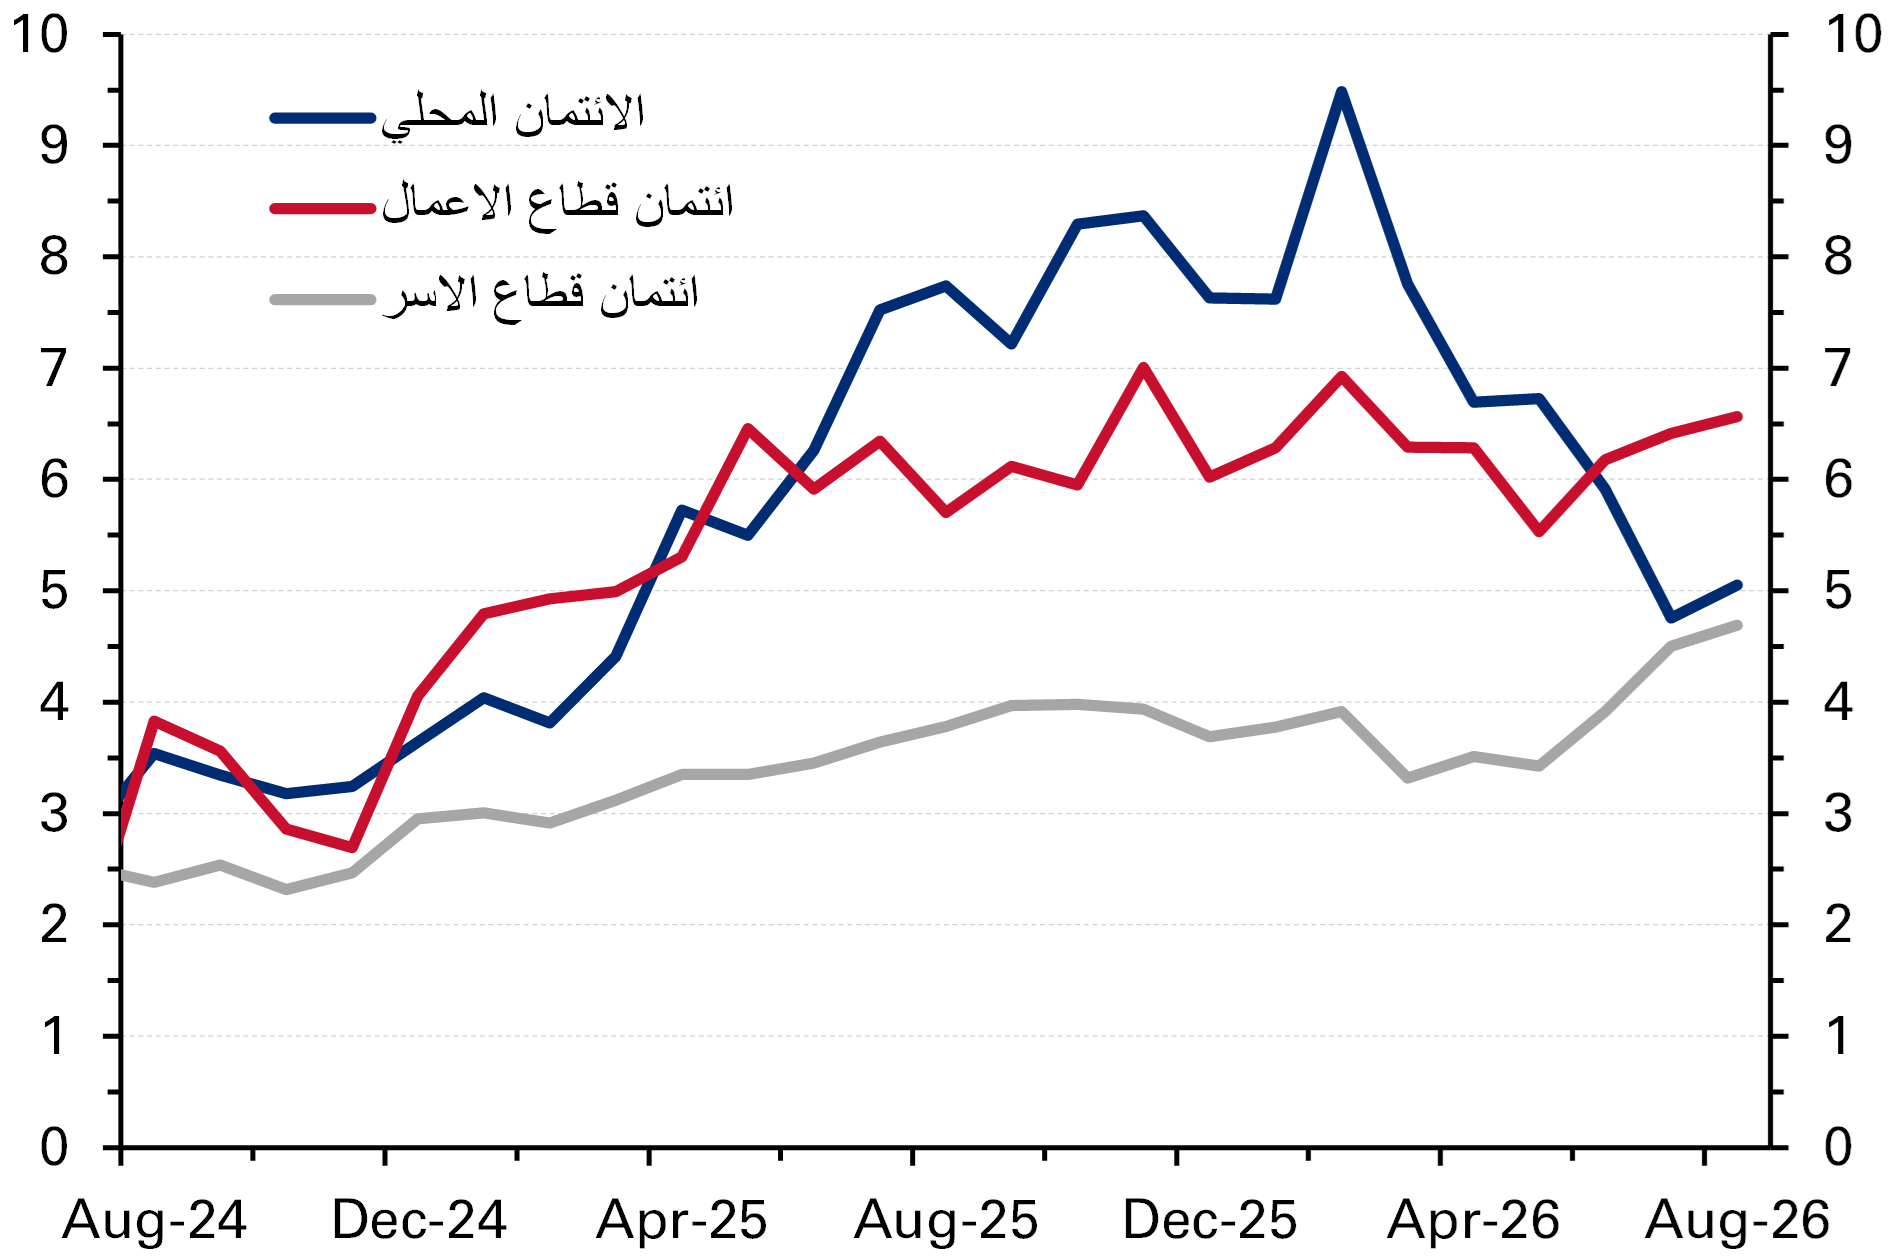
• انتعش نمو الائتمان المحلي في أغسطس، مرتفعاً بنسبة 0.9% على أساس شهري (5.1% على أساس سنوي) بعد انكماشه بنسبة 0.2% على أساس شهري في يوليو، مدفوعاً بشكل رئيسي بتعافي الإقراض للبنوك والمؤسسات المالية وارتفاع الائتمان الموجه لشراء الأوراق المالية. ومع ذلك، بقي النشاط الأساسي للإقراض جيداً، إذ توسع الائتمان الموجه للأعمال بنسبة 0.4% على أساس شهري وارتفع ائتمان الأسر بنسبة قوية بلغت 0.7% على أساس شهري، متجاوزاً متوسط وتيرته الشهرية خلال السنوات الأربع الماضية. وعلى أساس سنوي، تعزز نمو الائتمان الإجمالي، مع ارتفاع نمو ائتمان الأعمال والأسر إلى 6.6% و4.7% على أساس سنوي على التوالي. وعلى جانب الخصوم، تباطأ نمو ودائع المقيمين إلى 8.4% على أساس سنوي، وهو أضعف معدل له منذ أبريل، مما يعكس تباطؤ نمو ودائع القطاع الخاص رغم استمرار قوة الودائع الحكومية. وبالنظر للمستقبل، يشير ارتفاع أغسطس لاحتمال تسارع الإقراض بعد التباطؤ السابق، رغم أن هذا يعتمد على بيانات شهر واحد فقط، في حين أن التطورات المستقبلية ترتبط لحد كبير بتطورات الصراع القائم في المنطقة (التقرير هنا).
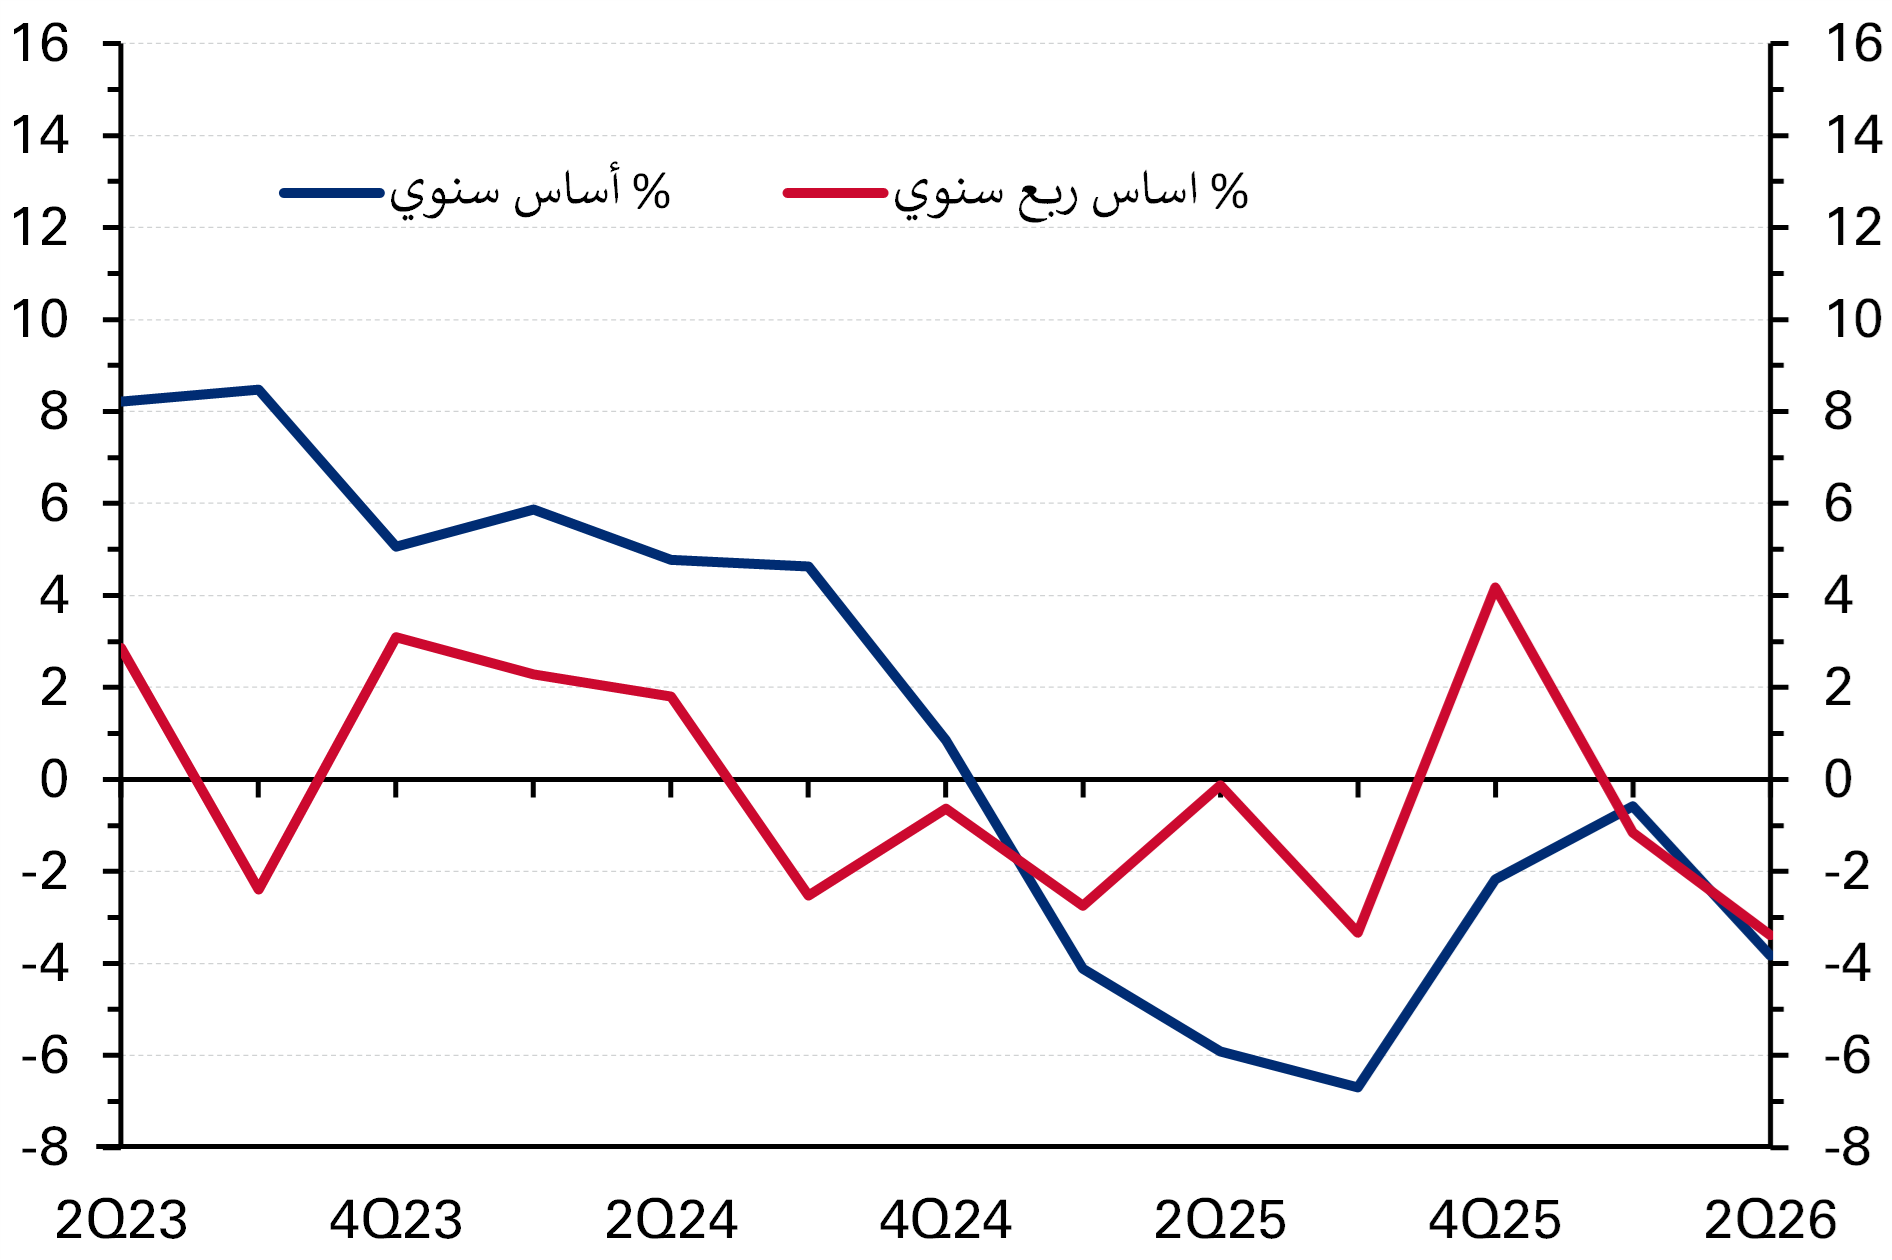
• أظهرت بيانات بنك الكويت المركزي تراجع معاملات المدفوعات الإلكترونية المحلية مجدداً في الربع الثاني (-3.8% على أساس سنوي)، مما يشير لضعف إنفاق المستهلكين. وجاء ذلك مدفوعاً بانخفاض السحوبات من أجهزة الصراف الآلي، إلى جانب تراجع معاملات البوابة الإلكترونية ونقاط البيع. وعلى النقيض، واصلت تحويلات "ومض" نموها القوي (+44% على أساس سنوي)، بما يعكس التحول المستمر نحو وسائل الدفع الرقمية. وتشير البيانات إلى أن الصراع الإقليمي تسبب في إرباك محدود، لكن ذلك لم يؤد لتعطيل مسار التحسن التدريجي في الإنفاق عبر البطاقات الذي كان قائماً قبل ذلك (التقرير هنا).
التوقعات
الصراع الممتد يضعف الآفاق
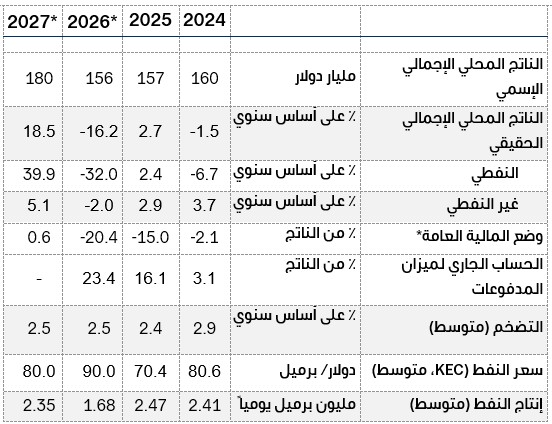
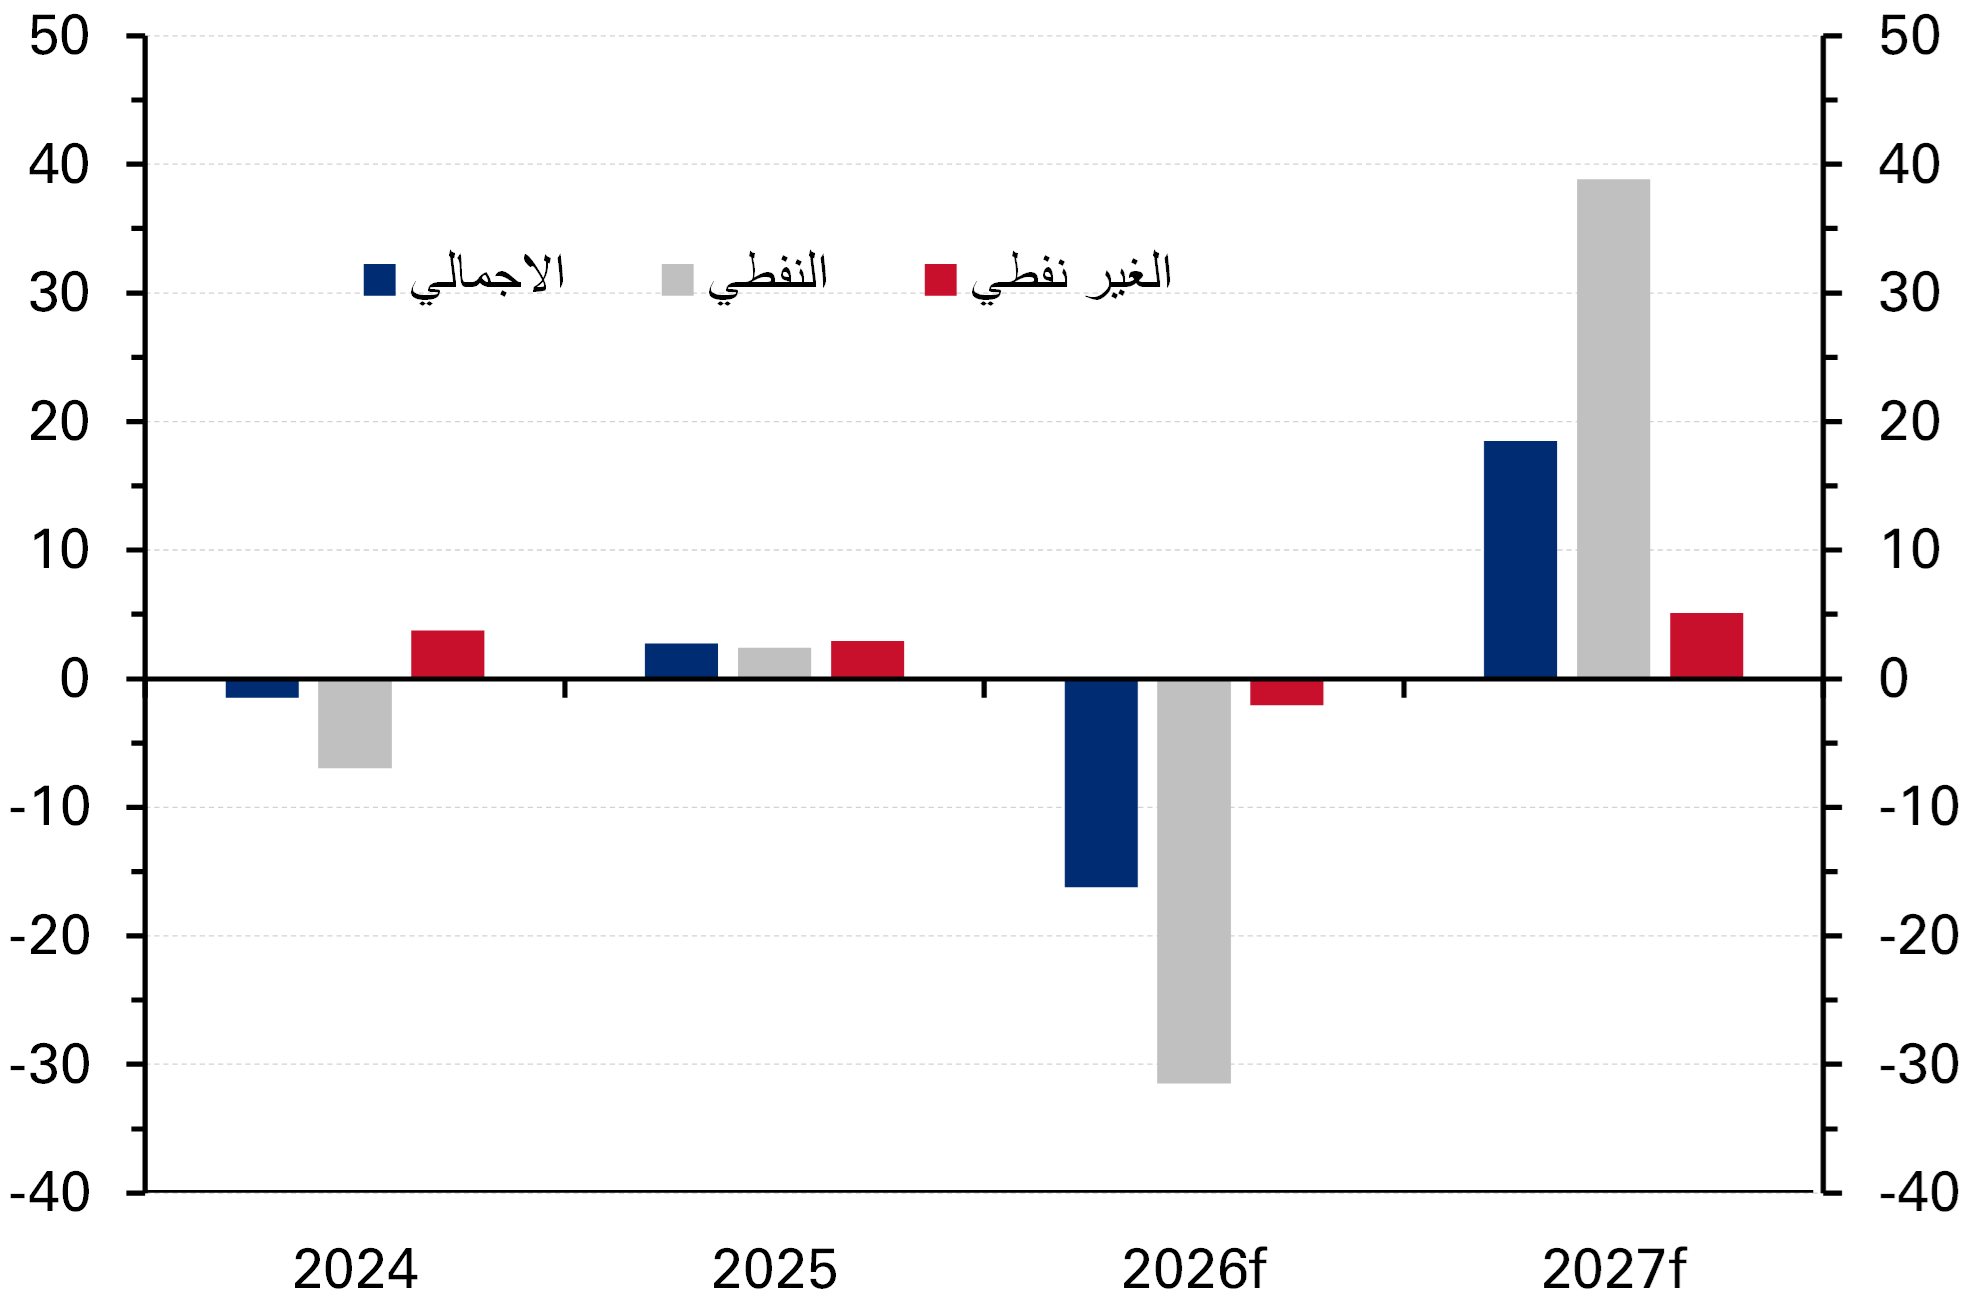
استمر الصراع لفترة أطول مما كان متوقعاً في البداية، وتراجعت احتمالات التوصل لحل دبلوماسي قريب في ظل غياب الحوار وتجدد التوترات في كل من الخليج والبحر الأحمر. وقد قمنا بمراجعة توقعاتنا الأساسية (مقارنة بشهر يونيو) لتعكس ذلك، مع توقع انكماش أعمق وتعافٍ أكثر تدريجية في إنتاج النفط مقارنة بالتقديرات السابقة. ومن المتوقع الآن أن ينكمش الناتج المحلي الإجمالي النفطي بنسبة 32% في عام 2026، مع تأجيل التعافي الكامل لإنتاج النفط إلى مستويات ما قبل الصراع حتى النصف الثاني من عام 2027 بسبب استمرار قيود التصدير عبر مضيق هرمز (الرسم البياني 6).
وبافتراض عودة مسارات الشحن لوضعها الطبيعي بحلول منتصف عام 2027، فمن المتوقع أن يتجاوز إنتاج النفط مستويات ما قبل الصراع بحلول نهاية العام المقبل، بدعم من حصة إنتاج أعلى محتملة من أوبك. وفي الوقت نفسه، يُتوقع أن تبقى أسعار النفط العالمية مرتفعة، ولكن ضمن نطاق مستقر نسبياً وفق السيناريو الأساسي، مع تجنب القفزات الحادة المرتبطة بتصعيد إقليمي أشد. ونبقي على توقعات أسعار النفط التي أوردناها في أبريل بمتوسط 90 دولاراً لخام برنت في عام 2026 و80 دولاراً للبرميل في عام 2027، مع ميل ميزان المخاطر نحو الارتفاع بعد الاضطرابات الأخيرة في مضيق باب المندب والأضرار التي لحقت بالبنية التحتية السعودية، والتي فاقمت نقص المعروض وتراجع المخزونات العالمية. وتشير المستويات المنخفضة للمخزونات العالمية إلى فترة لإعادة بناء المخزون بمجرد عودة التدفقات إلى طبيعتها، وهو ما ينبغي أن يدعم أسعار الخام حتى مع عودة إمدادات دول مجلس التعاون الخليجي إلى الأسواق.
وقد أثّر الصراع واضطرابات سلاسل الإمداد المستمرة سلباً على ثقة الأعمال والتجارة وتنفيذ المشاريع. ومع ذلك، تحسنت المؤشرات الاقتصادية الشهرية، بما في ذلك مؤشر مديري المشتريات والإقراض المصرفي، من مستوياتها المنخفضة في الربع الثاني، مما يشير إلى أن الاقتصاد قد استوعب لحد كبير الصدمة الأولية للصراع، بفضل مسارات التجارة البديلة واستعادة حركة السفر الجوي والدعم الحكومي. كما ساهم استقرار التوظيف في القطاع العام في حماية دخل الأسر، بينما خففت الإعانات الحكومية والضوابط السعرية من أثر ارتفاع أسعار الغذاء والسلع على المستهلكين. وساعدت الإجراءات الحكومية على دعم السيولة والحفاظ على الثقة في القطاع المصرفي. وبعد عام 2026، يُتوقع أن تتحسن ظروف الأعمال مع بدء انحسار اضطرابات التجارة وسلاسل الإمداد.
وبالإضافة إلى ذلك، فمن المتوقع أن يدعم ارتفاع إنتاج المنتجات المكررة وتسارع تنفيذ المشاريع وزيادة الاستثمارات انتعاش النمو غير النفطي إلى 5.1% في عام 2027 مقارنة بنحو -2.0% في عام 2026. كما يُتوقع أن يتسارع إنفاق المستهلكين ونمو ائتمان الأسر خلال العام المقبل، لكنهما سيبقيان عند مستويات متواضعة نسبياً بسبب عوامل مقيدة تشمل بطء نمو التوظيف والأجور. ومن العوامل الداعمة لنظرة النمو الائتماني على المدى المتوسط إقرار قانون الرهن العقاري مؤخراً، والذي طال انتظاره، إذ سيفتح المجال أمام تمويل سكني مدعوم إضافي يُسدد على مدى 25 عاماً. ومن المتوقع أن يدعم ذلك نشاط البناء السكني ونمو القطاعات المرتبطة به، رغم أن محدودية المعروض من المساكن والأراضي الحكومية لا تزال تمثل القيد الرئيسي، وقد لا يتحقق الاقتراض الجديد لبعض الوقت.
من المتوقع استقرار التضخم رغم ضغوط الحرب
من المتوقع أن يبلغ التضخم 2.5% فقط في عام 2026 (مقابل 2.4% في عام 2025)، إذ تقابل الضغوط التضخمية الناجمة عن الصراع ضوابط أسعار الغذاء والإعانات الحكومية وانخفاض تضخم الإسكان والاتجاهات الانكماشية في أسعار سلع استهلاكية أخرى. وأبقى بنك الكويت المركزي سعر الخصم دون تغيير عند 3.50% في سبتمبر رغم قيام الاحتياطي الفيدرالي الأمريكي برفع أسعار الفائدة المرجعية لأول مرة منذ ثلاث سنوات. وترى أسواق العقود الآجلة احتمالاً جيداً لقيام الاحتياطي الفيدرالي برفع آخر بمقدار 25 نقطة أساس هذا العام، إلا أن تشديد السياسة النقدية من قبل بنك الكويت المركزي يأخذ بالاعتبار الأوضاع الاقتصادية والمالية المحلية.
خيارات تمويل تخفف ضغوط العجز
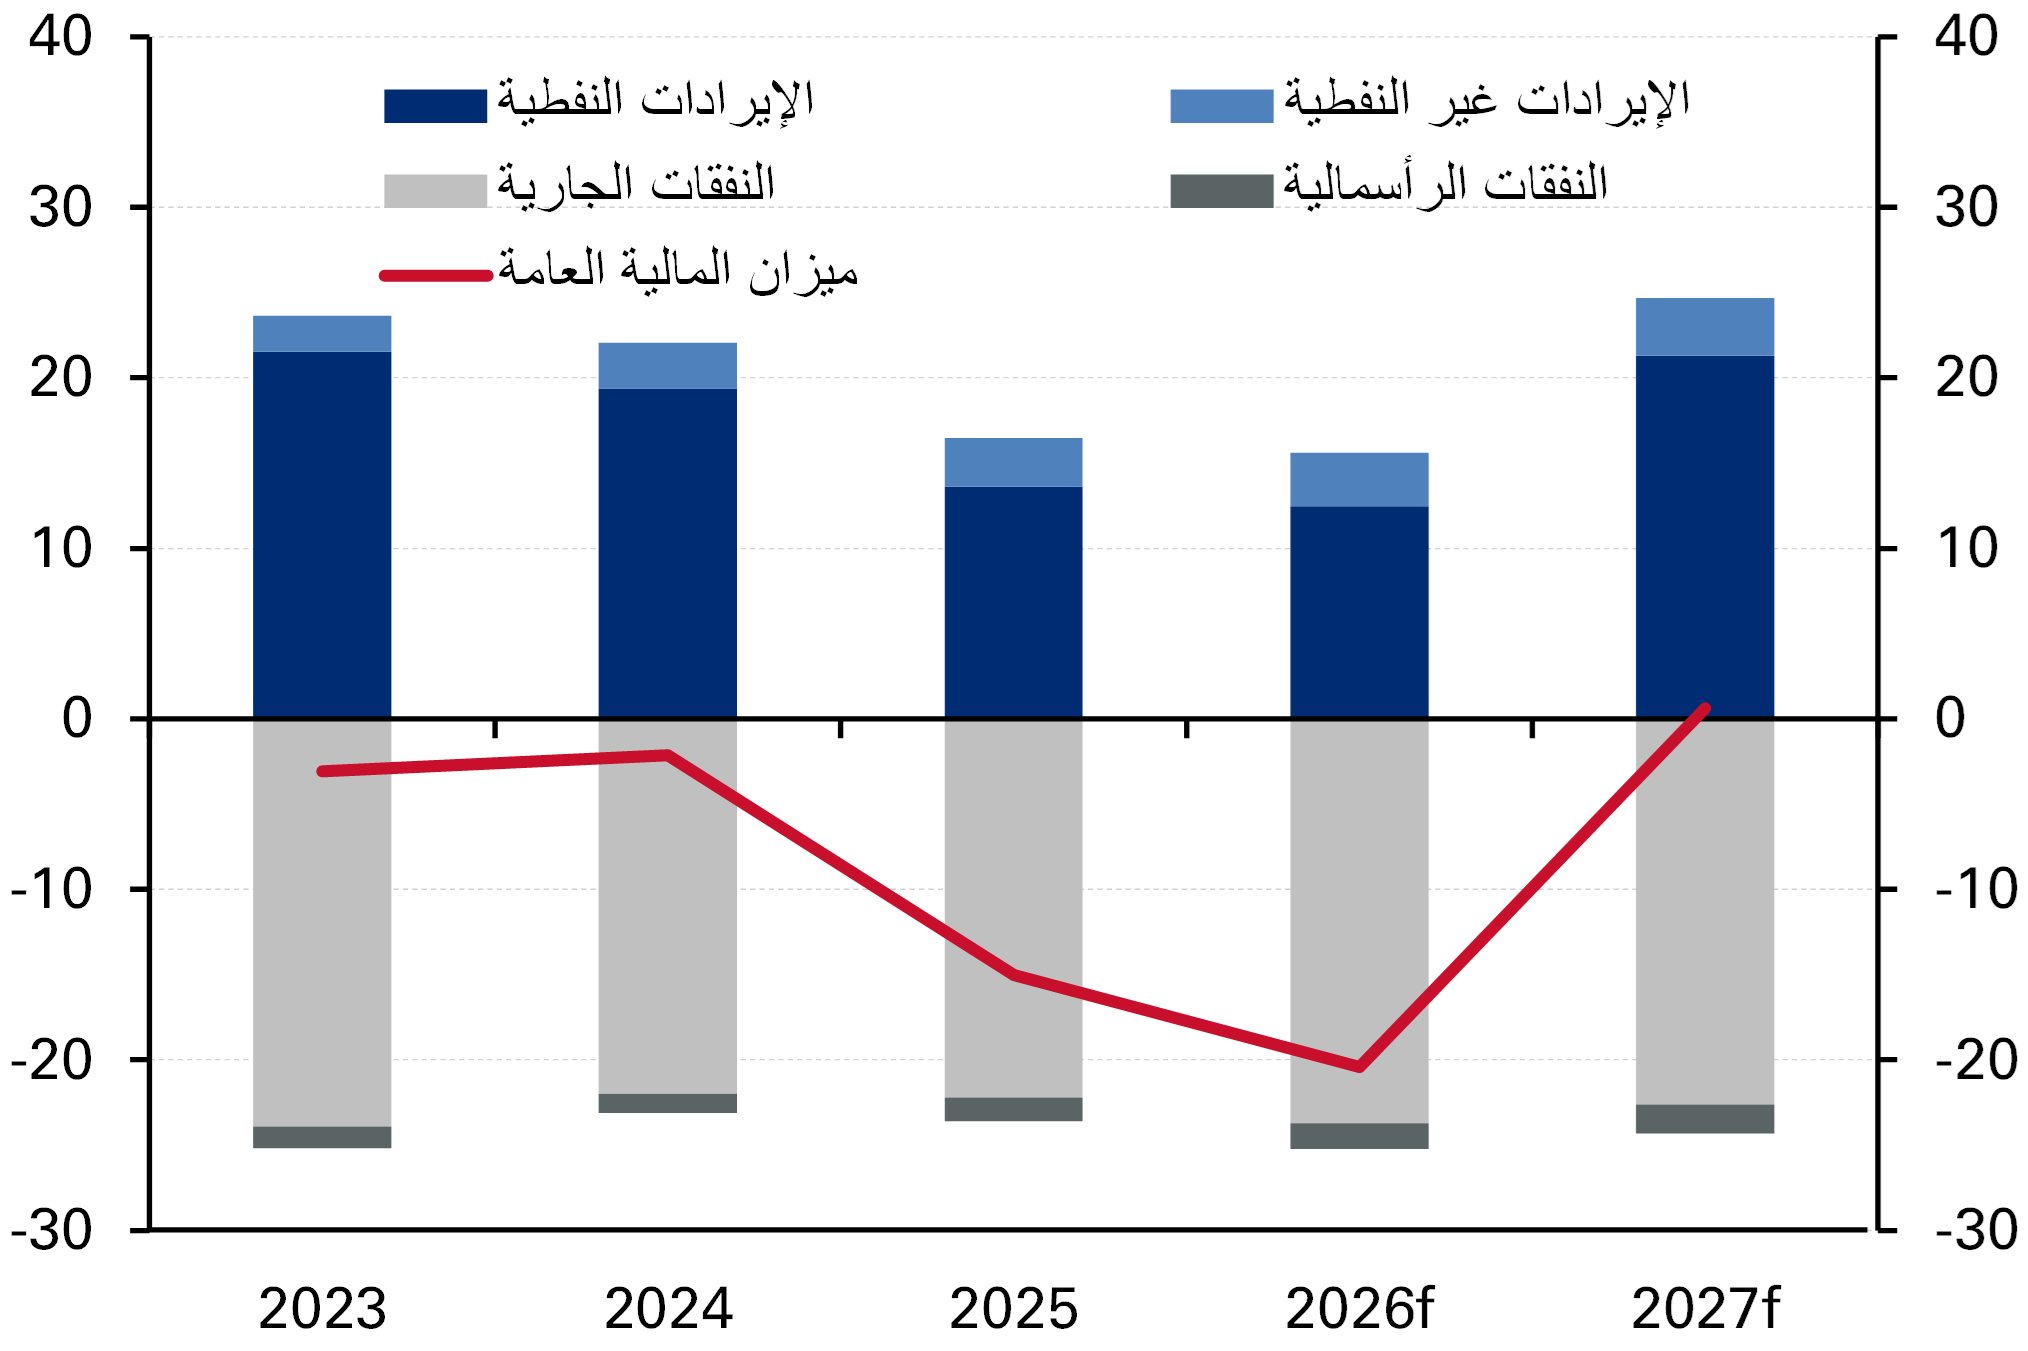
سيؤدي الانخفاض الحاد في الإيرادات النفطية، إلى جانب الإنفاق على التكاليف المرتبطة بالصراع بما في ذلك الإعانات والنفقات الرأسمالية لإعادة الإعمار، إلى تسجيل عجز مالي يقارب 20% من الناتج (9.6 مليار دينار) في السنة المالية 2026/2027، وهو أوسع من العجز البالغ 15% من الناتج المسجل في السنة المالية 2025/2026 (الرسم البياني 7). وسيشكل ذلك العجز الحادي عشر خلال السنوات الاثنتي عشرة الماضية والأكبر منذ العجز البالغ 32% من الناتج الذي سُجل خلال جائحة كوفيد. ومع ذلك، يُتوقع أن يتحسن الوضع المالي بشكل كبير في السنة المالية 2027/2028، وربما يقترب من التوازن مع افتراض تعافي إنتاج وصادرات النفط إلى جانب انخفاض الإنفاق المرتبط بإعادة الإعمار الناتج عن الصراع. كما يُتوقع أن تعيد الحكومة التركيز على أجندة ضبط أوضاع المالية العامة بعد فترة من ضغوط الإنفاق المرتفعة. ويشمل ذلك مواصلة الجهود لتعزيز الإيرادات غير النفطية، خصوصاً من خلال المراجعة المستمرة لرسوم الخدمات الحكومية واستحداث إجراءات ضريبية جديدة تبدأ على الأرجح بضريبة السلع الانتقائية في عام 2027 قبل الانتقال إلى ضريبة القيمة المضافة. وعلى جانب الإنفاق، تشمل الإجراءات قيد الدراسة إصلاحات الدعم ومزيداً من التخفيضات المستهدفة في الإنفاق التقديري.
وارتفع الدين العام منذ مارس 2025 مع إقرار قانون التمويل والسيولة، إلا أن وتيرة الاقتراض ينبغي أن تتباطأ خلال العام المقبل نظراً لانخفاض الاحتياجات التمويلية (بافتراض تحسن الوضع المالي) والقانون الجديد الذي يسمح بالاقتراض من صندوق احتياطي الأجيال القادمة. كما يساهم قانون جديد للصكوك في تنويع خيارات الاقتراض بشكل أكبر. ونتوقع أن يصل الدين العام لنحو 23% من الناتج في السنة المالية 2026/2027، مع احتمال تراجع وتيرة الإصدارات في ظل إمكانية الحصول على تمويل من صندوق احتياطي الأجيال القادمة. وترى وكالة فيتش للتصنيف الائتماني أن هذا النوع من الاقتراض يُعد اقتراضاً حكومياً من جهة حكومية أخرى، وبالتالي لن يُدرج ضمن رقم الدين العام. وبصورة عامة، لا يزال الحيز المالي مريحاً، إذ يبقى عبء الدين منخفضاً وفق المعايير العالمية مع وجود مجال واسع لمزيد من الاقتراض بما يتجاوز 30 مليار دينار من صندوق احتياطي الأجيال القادمة، مما يرفع فعلياً السقف المجمع للمديونية الحكومية (الدين العام إضافة إلى قروض صندوق احتياطي الأجيال القادمة) إلى أكثر من 60 مليار دينار، مقارنة بنحو 11 مليار دينار من الإصدارات القائمة حالياً. وستتيح زيادة السيولة تسريعاً إضافياً لمشاريع التنويع الاقتصادي، مما يدفع التقدم نحو أهداف التنمية طويلة الأجل ويحفز نمو القطاع غير النفطي.
امتداد الصراع أو تفاقمه من أحد المخاطر الرئيسية
تبقى المخاطر التي تواجه التوقعات مرتبطة بالعوامل الجيوسياسية. ويفترض السيناريو الأساسي إعادة فتح مضيق هرمز وعودة صادرات النفط لطبيعتها بحلول منتصف عام 2027، إلا أن أي تدهور إضافي في الأوضاع الإقليمية قد يمدد اضطرابات الشحن ويؤخر تعافي إنتاج النفط والنمو الاقتصادي. وعلى الجانب الإيجابي، فإن التوصل إلى حل أسرع من المتوقع من شأنه أن يؤدي لانتعاش أسرع في الصادرات والاستثمار وثقة القطاع الخاص. وبعيداً عن الصراع نفسه، ستبقى وتيرة الإنفاق الرأسمالي والتقدم في الإصلاحات الاقتصادية الرئيسية عاملين حاسمين في تحديد سرعة عودة النمو لمسار أكثر قوة واستدامة. وقد ركزت الكويت مؤخراً على تحديث نظامها القضائي من خلال المحاكم الرقمية وإصلاحات التقاضي، بالتوازي مع مراجعة القوانين الاقتصادية الرئيسية لتعزيز الحوكمة وتحسين بيئة الأعمال وجذب الاستثمارات.