4888 2292 965+


موجز أسواق النفط
24.09.2026
عادت أسعار النفط إلى ما فوق 100 دولار للبرميل في سبتمبر وسط ارتفاع المخاطر الجيوسياسية المرتبطة بهجمات المسلحين على البنية التحتية النفطية السعودية واستمرار عدم التوصل إلى حل للصراع الأمريكي الإيراني. وقد أدى دخول الحوثيين إلى فتح جبهة ثانية، مما حد من تدفقات الصادرات عبر البحر الأحمر وهدد بدفع سوق النفط العالمية إلى عجز أعمق، في وقت تتراجع فيه المخزونات النفطية العالمية بوتيرة قياسية، وذلك رغم الحلول البديلة التي اعتمدها المنتجون الإقليميون وارتفاع الصادرات من خارج المنطقة. وفي غياب اتفاق يفضي لفتح مضيق هرمز بشكل كامل في المدى القريب، فستبقى إمدادات النفط العالمية محدودة، مما سيحافظ على أسعار النفط عند مستويات مرتفعة.
تحركات أسعار النفط: الأسعار تتجاوز 100 دولار للبرميل بفعل المخاطر الجيوسياسية المرتبطة بالحوثيين، وأسواق المنتجات النفطية تحت ضغوط شديدة
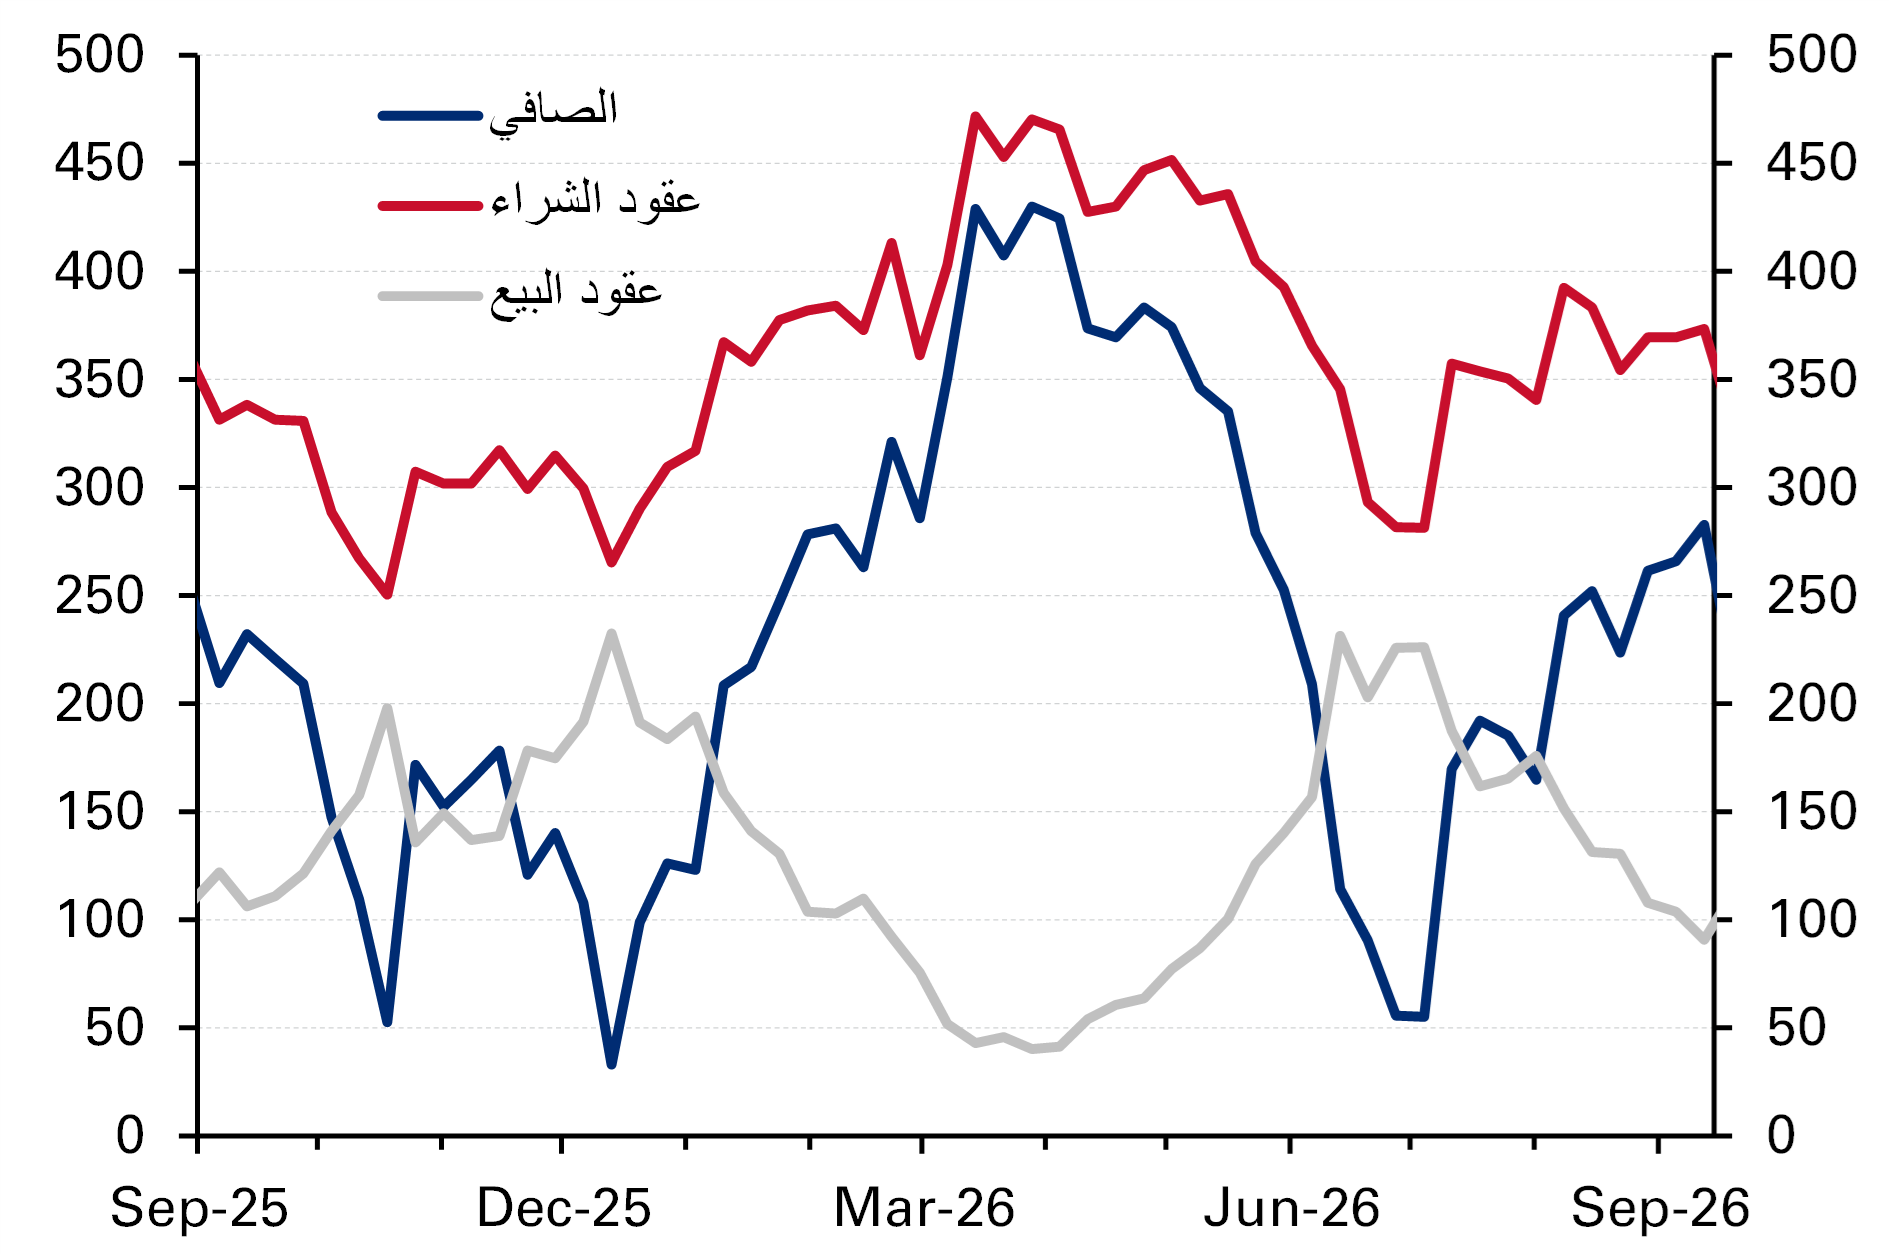
بقي سوق النفط العالمي خاضعاً لضغوط هائلة خلال الأسابيع الأخيرة، في ظل التداعيات المستمرة للصراع الأمريكي الإيراني والاضطرابات الحادة في حركة الشحن عبر مضيق هرمز. وبدأت أسعار النفط بالارتفاع من جديد بعد انهيار مذكرة التفاهم بين الطرفين في يوليو، وقفزت مجدداً فوق مستوى 100 دولار للبرميل في أوائل سبتمبر مع دخول الحوثيين والميليشيات المتحالفة مع إيران إلى ساحة الصراع، الأمر الذي أدى إلى إغلاق باب المندب أمام صادرات النفط السعودية وزيادة مستوى التهديد بشكل كبير للبنية التحتية للطاقة في المملكة. واضطر خط أنابيب شرق-غرب الرئيسي البالغة طاقته 7 ملايين برميل يومياً للتوقف عن العمل لعدة أيام بعد تعرض محطة ضخ لهجوم، إلا أنه أعيد تشغيله جزئياً منذ ذلك الحين مع مضاعفة المملكة جهود الإصلاح واعتماد الحلول البديلة. وقد ساهمت الجهود السعودية لطمأنه السوق والحديث عن استئناف المفاوضات الدبلوماسية الأمريكية الإيرانية في دفع خام برنت لما دون 100 دولار للبرميل لفترة وجيزة. وفي الوقت نفسه، تستمر تدفقات ناقلات النفط عبر المضيق تحت حماية مكثفة من البحرية الأمريكية رغم معارضة إيران (انظر أدناه).
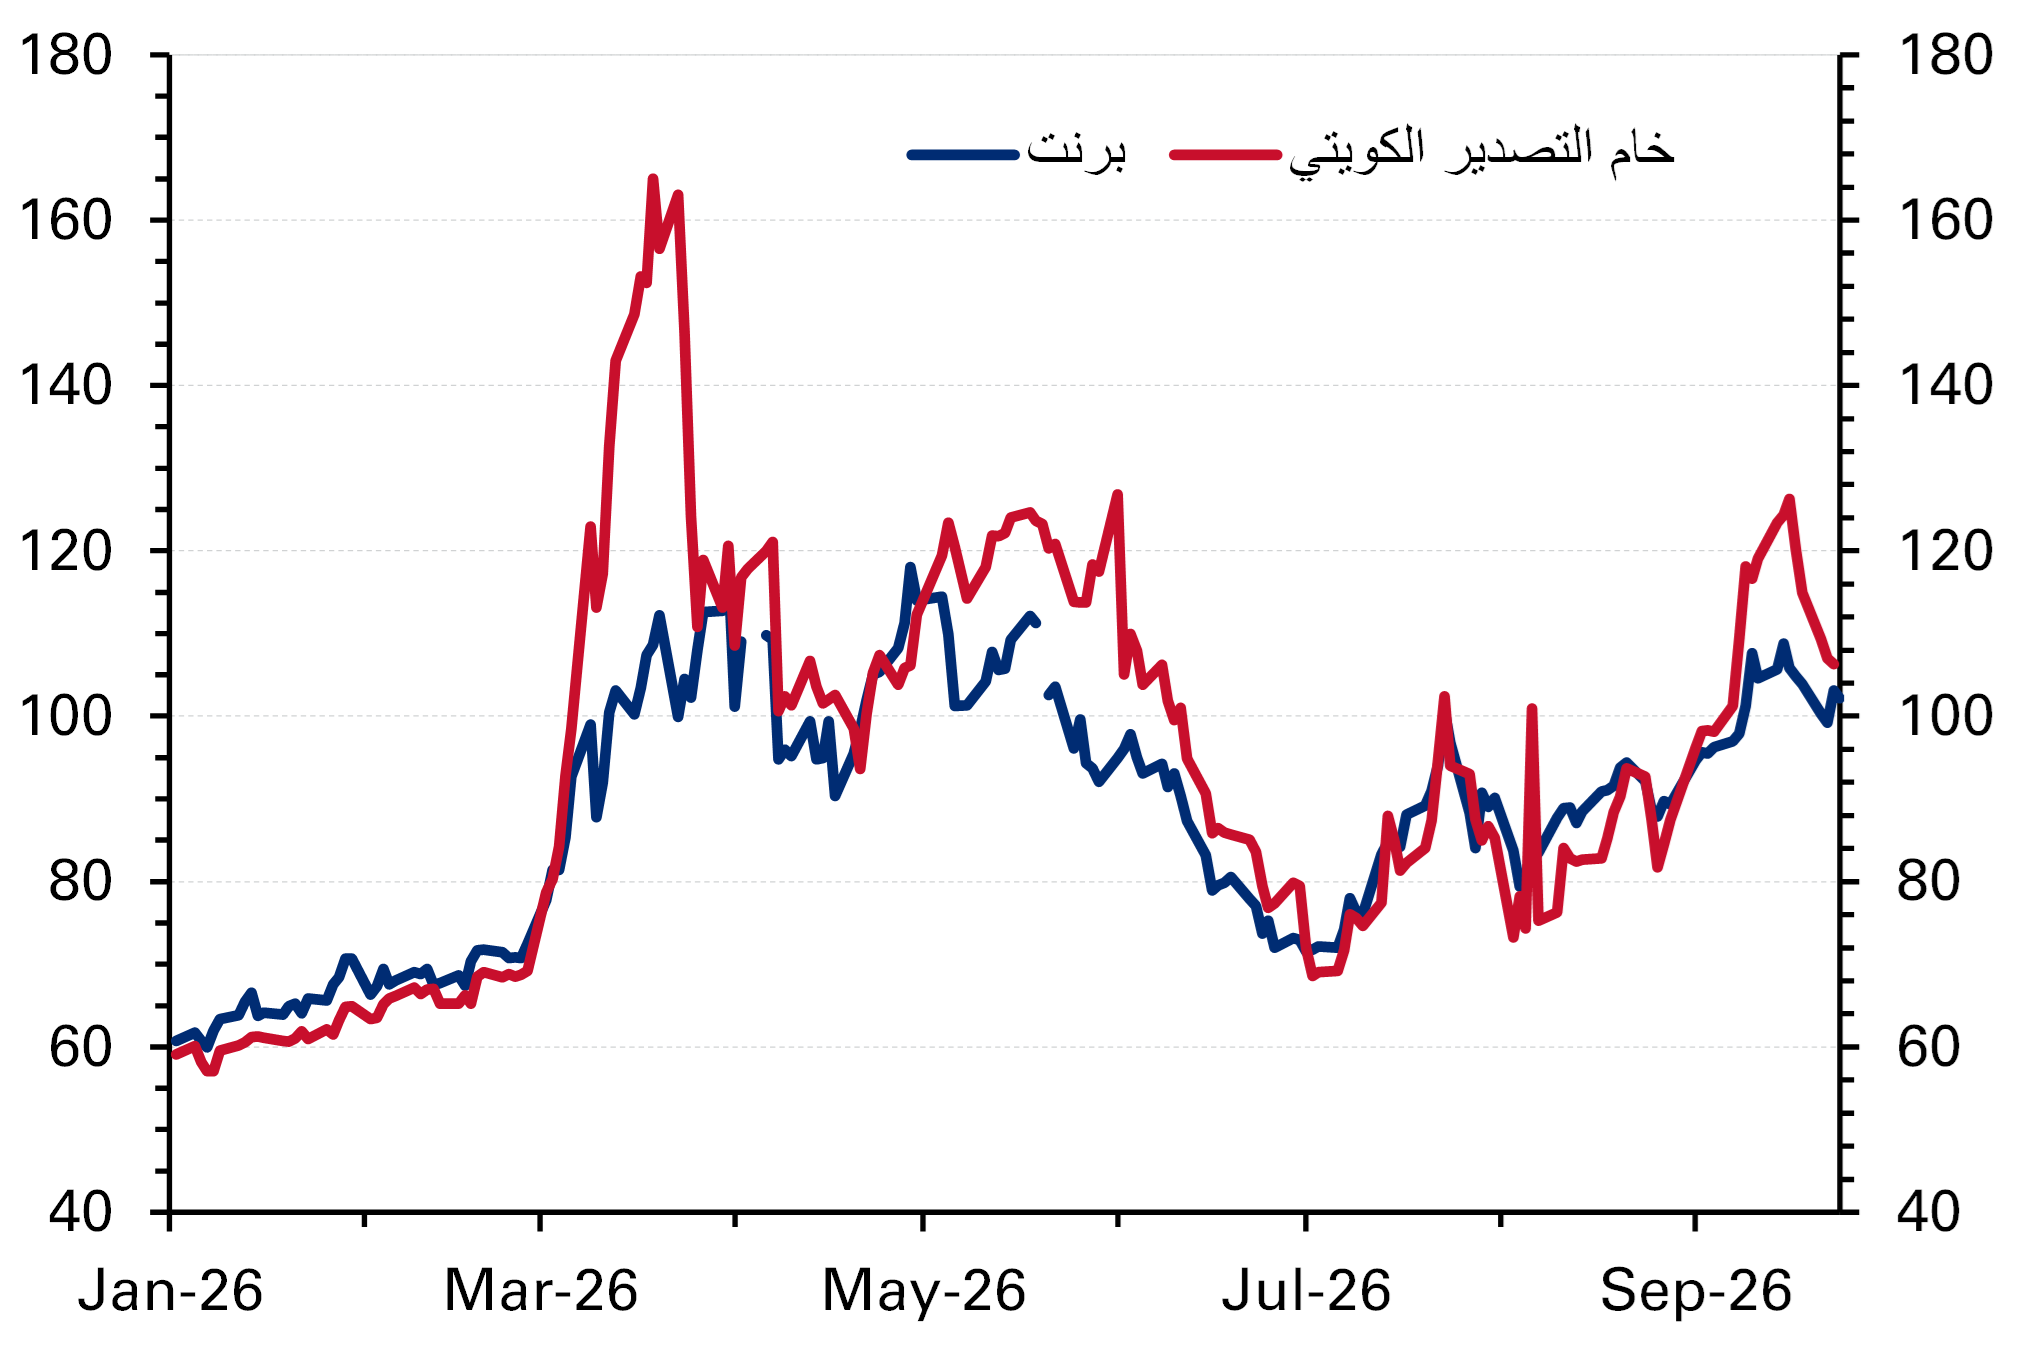
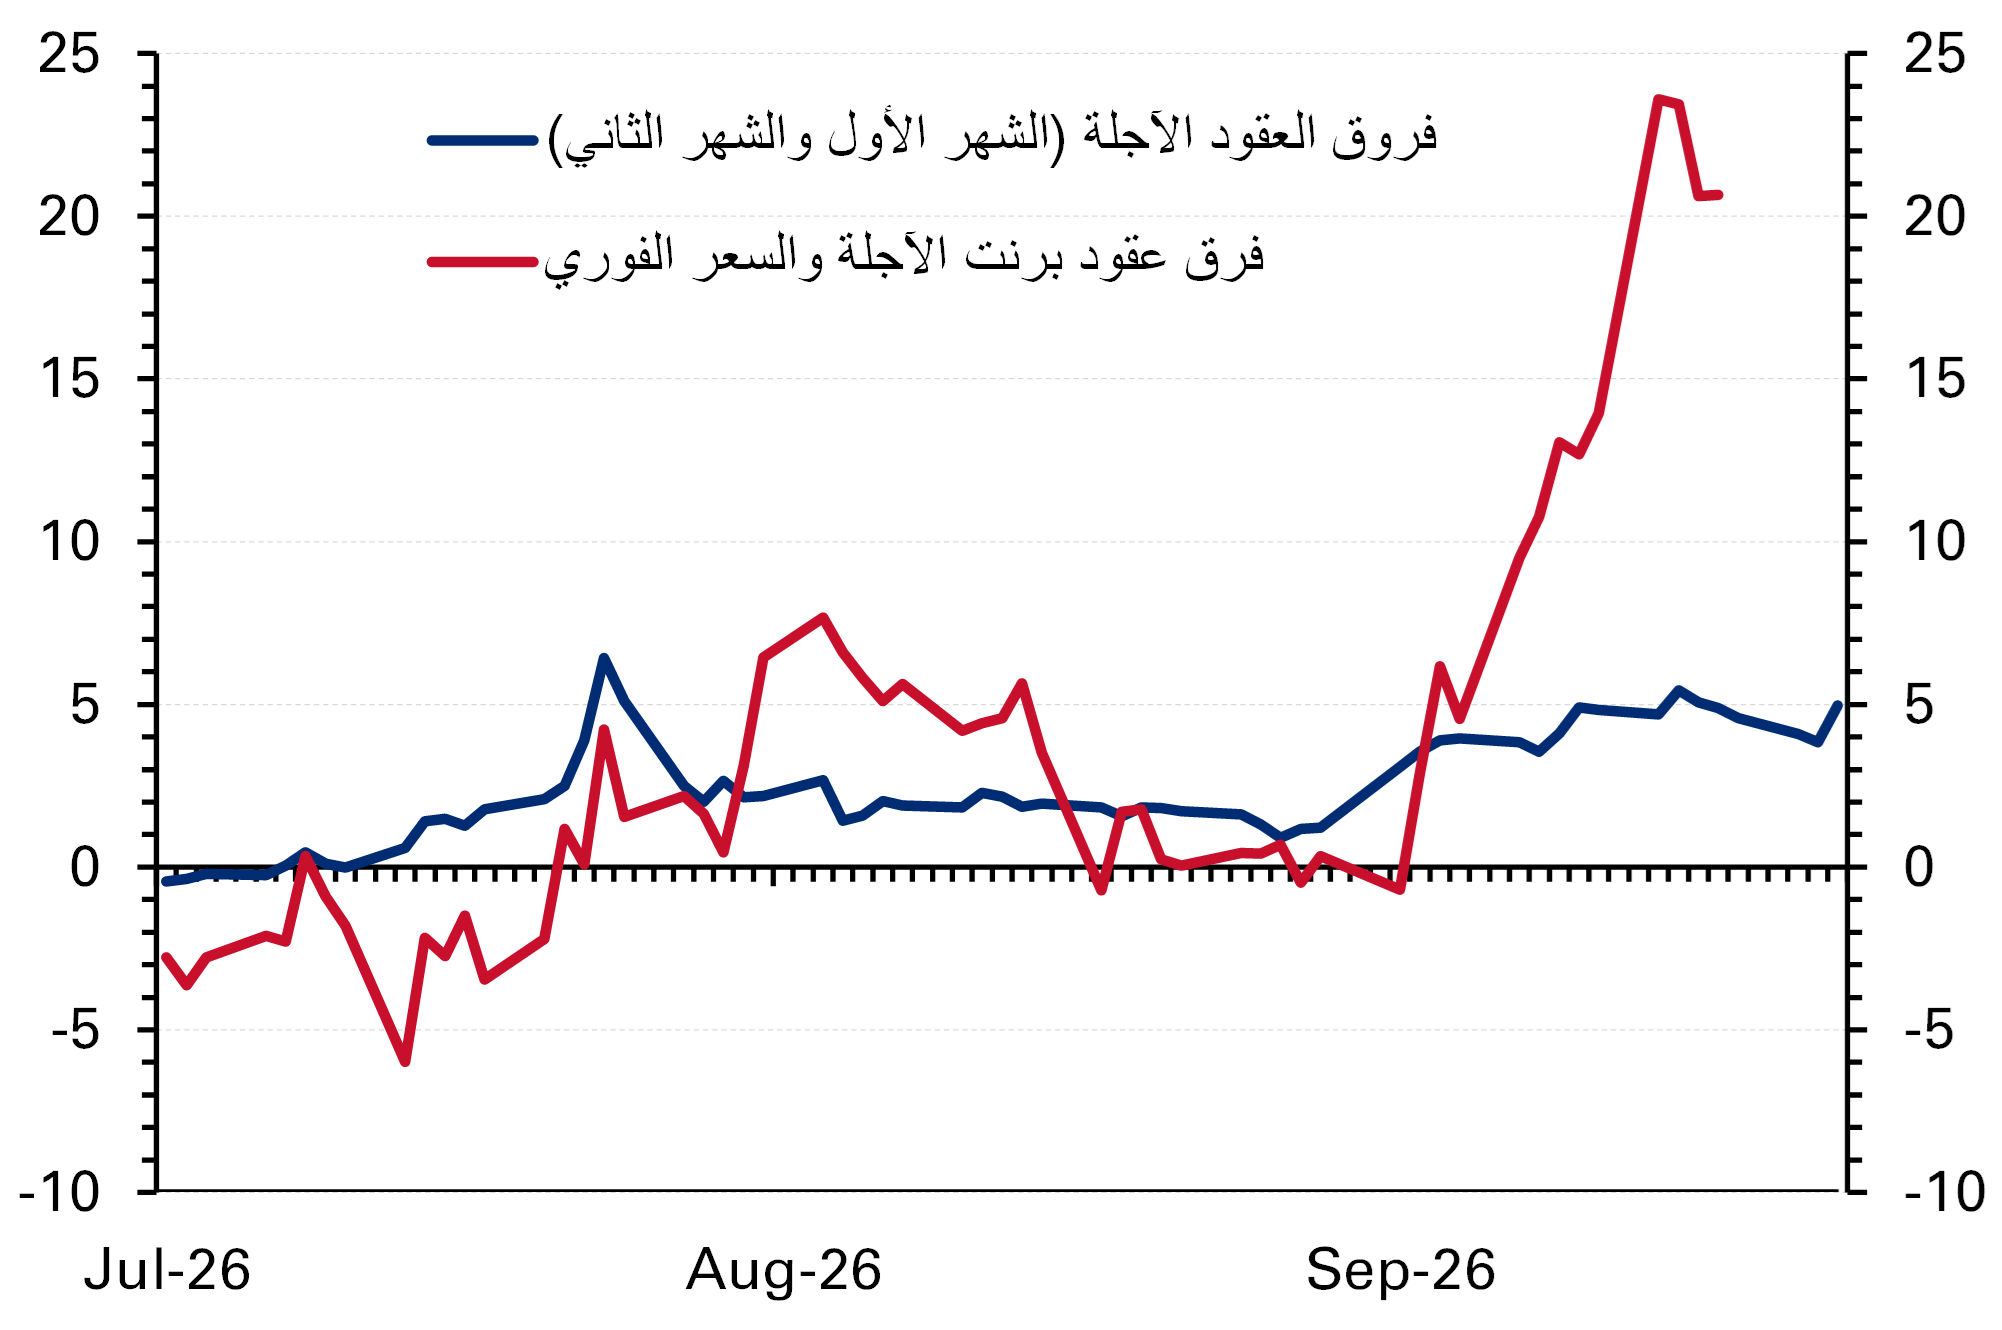
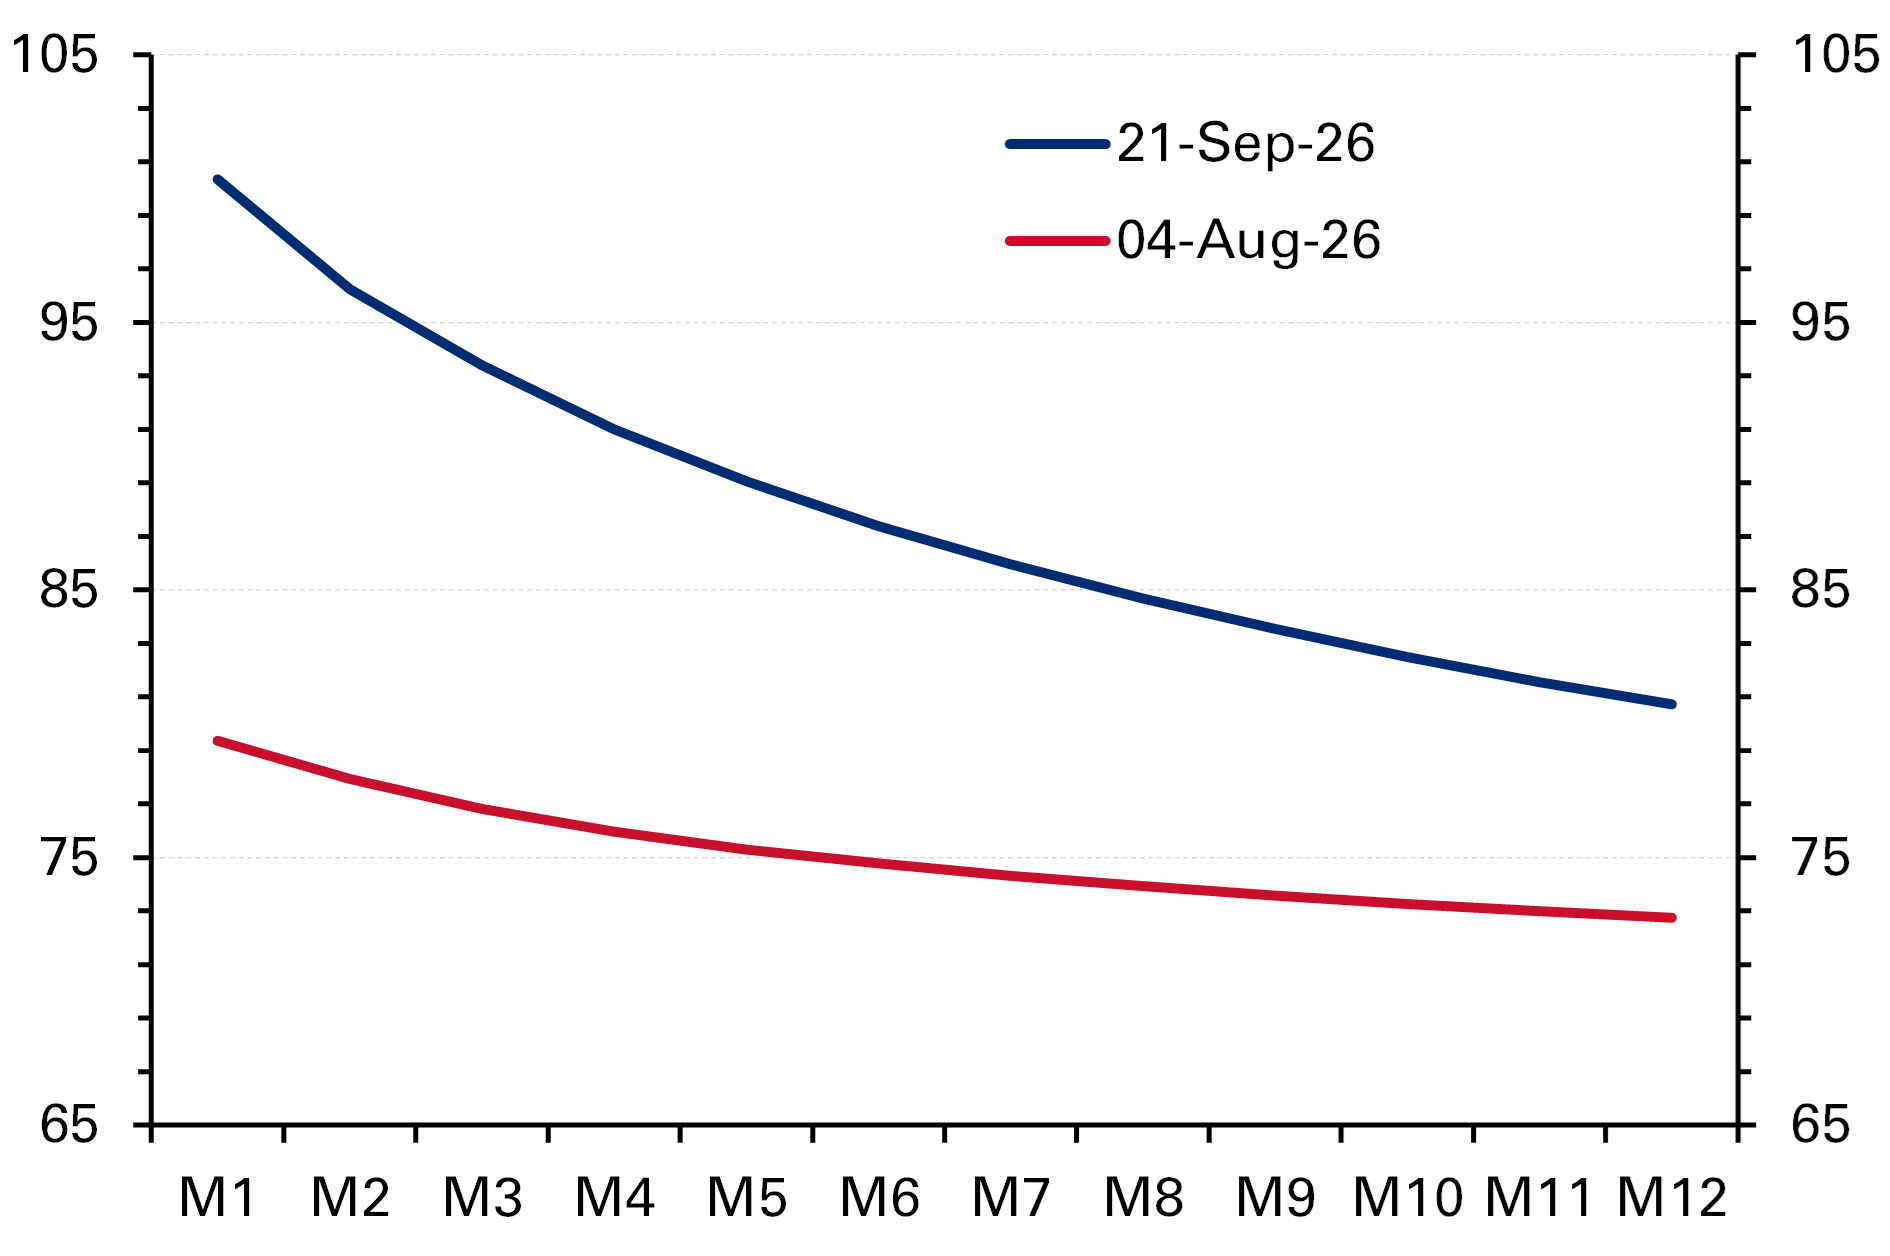
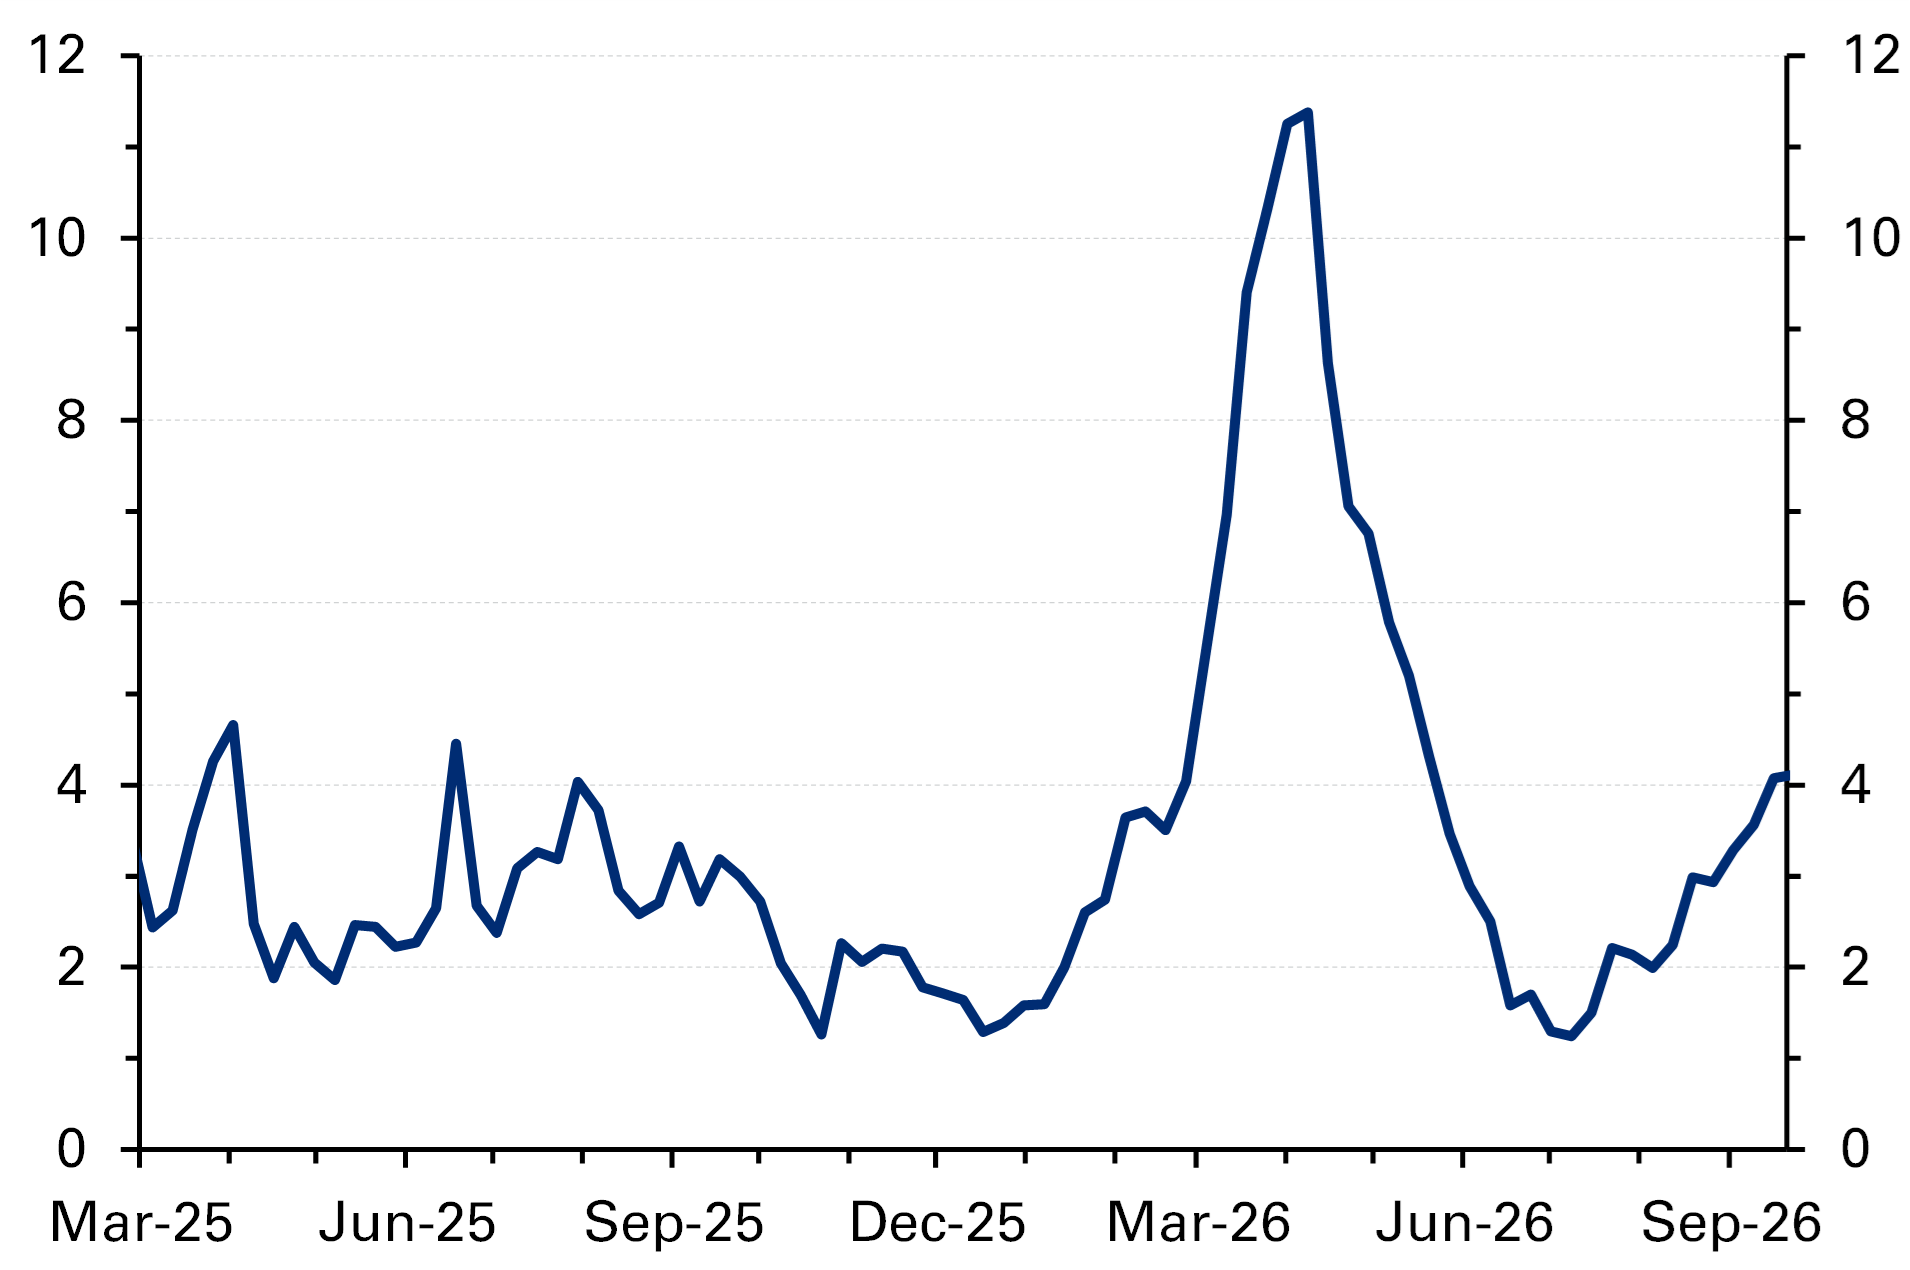
ومع ذلك، لا تزال أسواق العقود الآجلة والأسواق الفعلية للنفط، على وجه الخصوص، تشير لشح شديد للغاية في الإمدادات. وتبقى فروقات العقود الآجلة في خام برنت بين شهر وشهرين ضمن نطاق 4-5 دولارات للبرميل، أي أعلى بكثير من متوسط أقل من دولار واحد للبرميل في فبراير، كما أنها ما تزال في حالة تراجع سعري مستقبلي واضحة، بينما بلغ سعر مؤشر برنت الفعلي، خام برنت المؤرخ (بلاتس)، 132 دولاراً للبرميل في 15 سبتمبر، بعلاوة قدرها 23 دولاراً للبرميل مقارنة ببرنت "الورقي". (الرسم البياني 2). وينطبق الأمر ذاته على الخامات المحلية، إذ يعكس ارتفاع سعر خام التصدير الكويتي إلى أعلى مستوى له في أربعة أشهر في منتصف الشهر وجود عجز هيكلي عميق في سوق الخامات المتوسطة الحامضة، وهي الفئة الأكثر تأثراً بإغلاق مضيق هرمز والأكثر طلباً من مصافي التكرير الآسيوية.
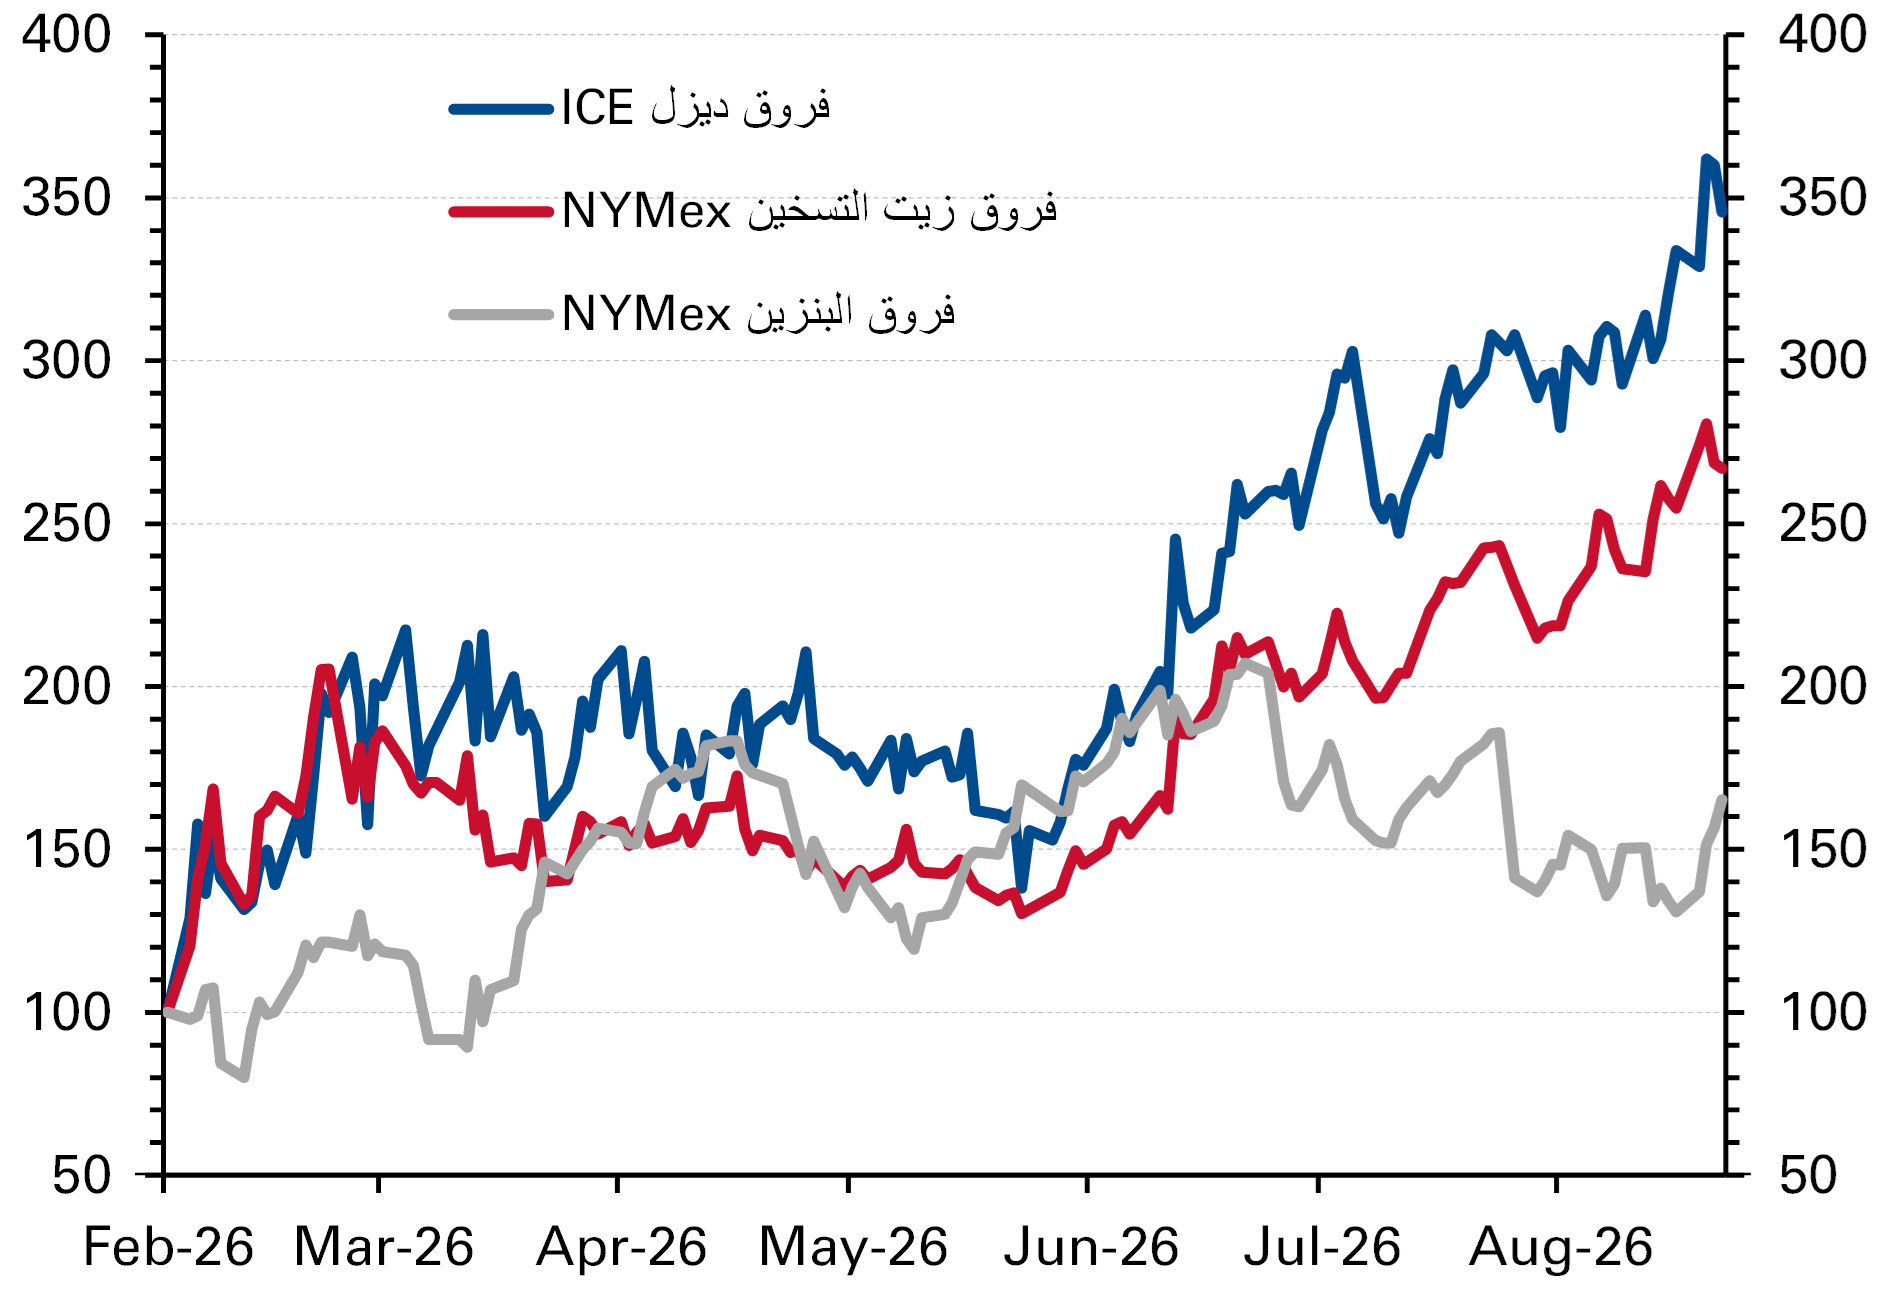
ولا يظهر الضغط بشكل أشد من سوق المنتجات النفطية المكررة، التي شهدت قفزات حادة في أسعار الديزل/زيت الغاز (وقود الصناعة العالمي) والبنزين ووقود الطائرات. فقد تجاوزت أسعار الديزل في الولايات المتحدة 6.5 دولار للجالون، وهو مستوى قياسي، كما اتجه متوسط أسعار البنزين إلى ما فوق 4.4 دولار للجالون، بينما أغلقت عقود الديزل الآجلة في أوروبا مؤخراً عند أعلى مستوياتها على الإطلاق، لتبلغ ضعف مستوياتها في بداية العام، نتيجة "عاصفة مثالية" من نقص المنتجات النفطية الناجمة عن الصراعين الأوكراني الروسي والأمريكي الإيراني، إضافة إلى تقنين الصادرات الصينية. كما ارتفعت هوامش التكرير وفروقات الأسعار بين النفط الخام والمنتجات المكررة بشكل حاد، إذ تجاوز سعر الديزل 100 دولار للبرميل.
الطلب على النفط: الصراع في الخليج يمثل "فترة ضائعة" لاستهلاك النفط العالمي
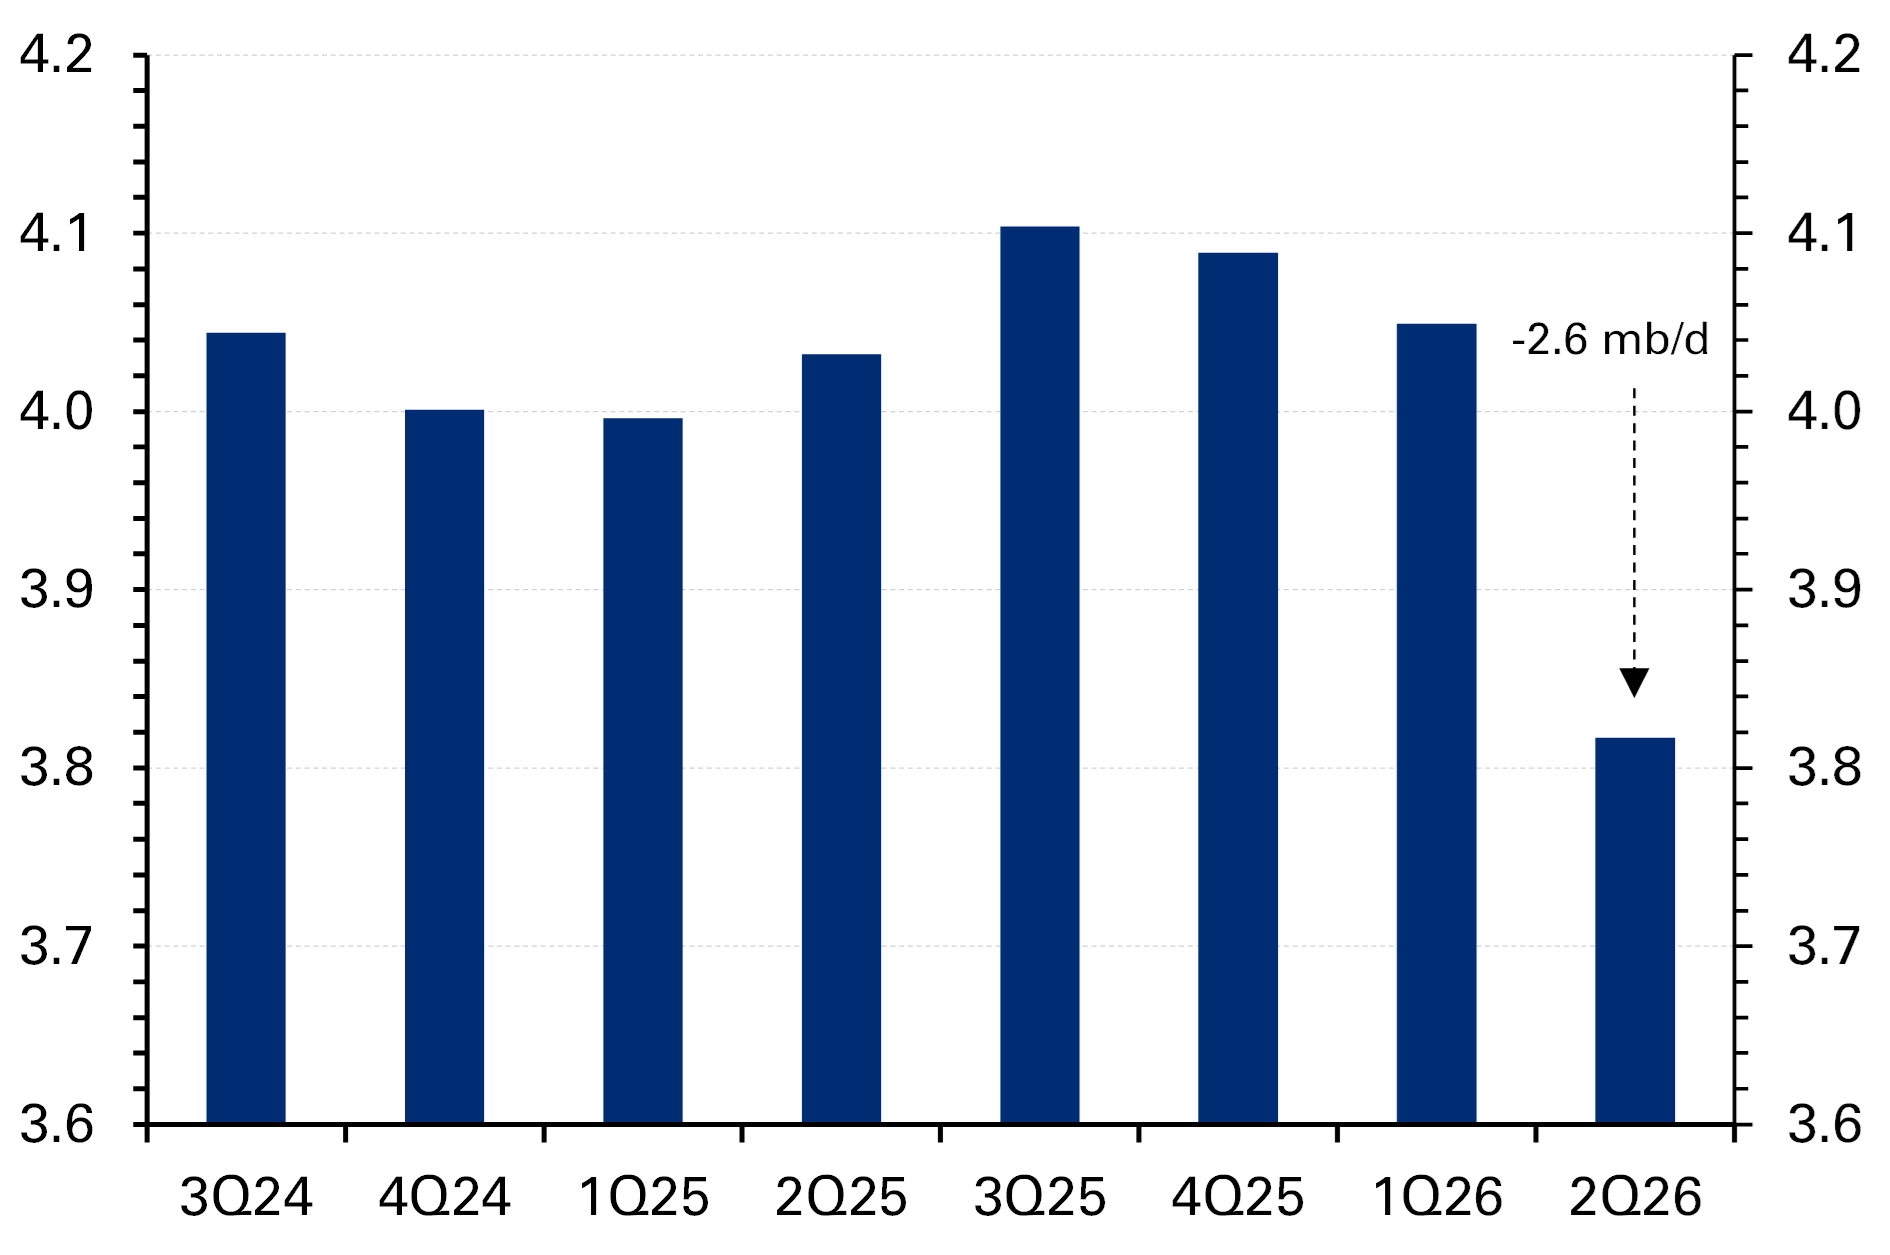
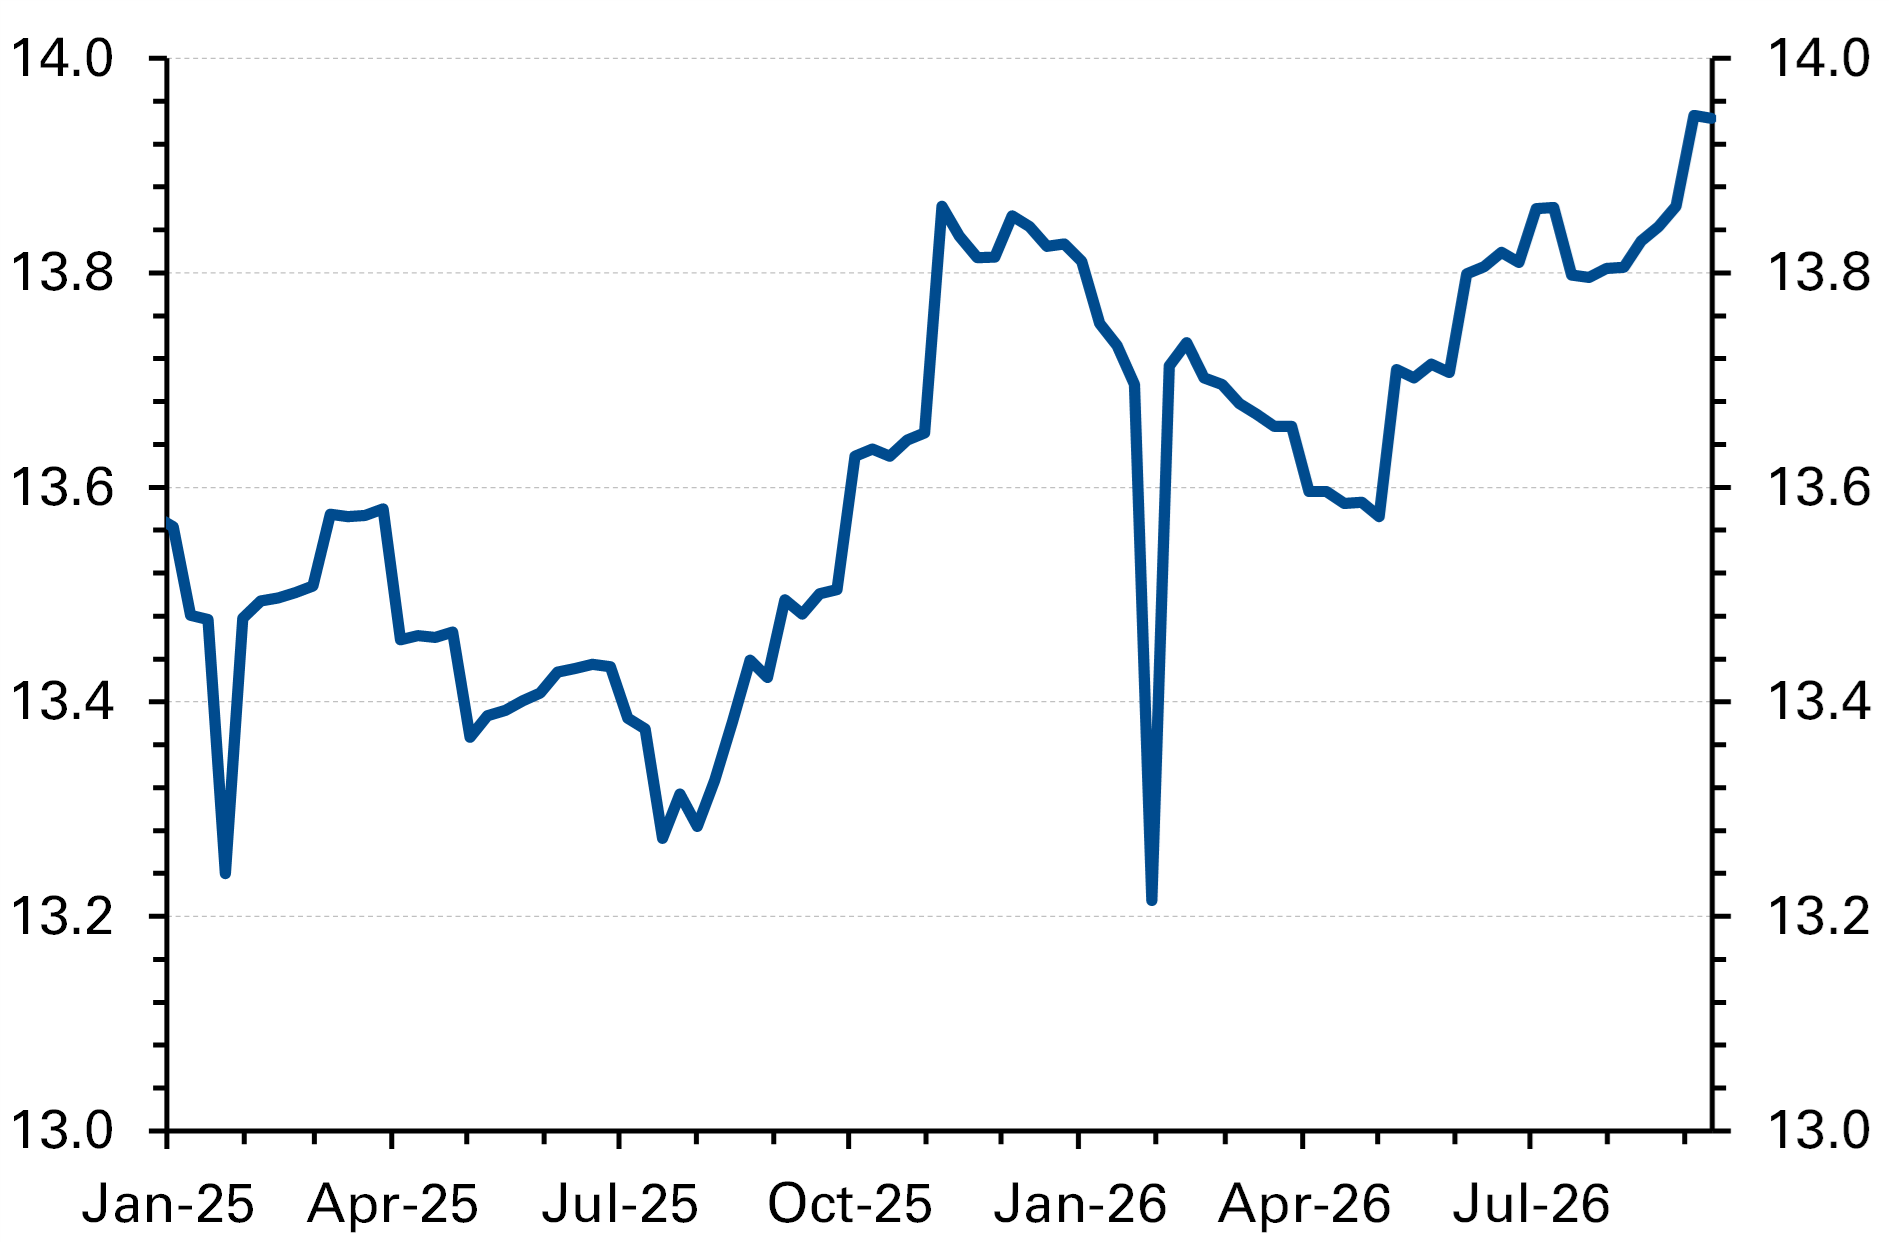
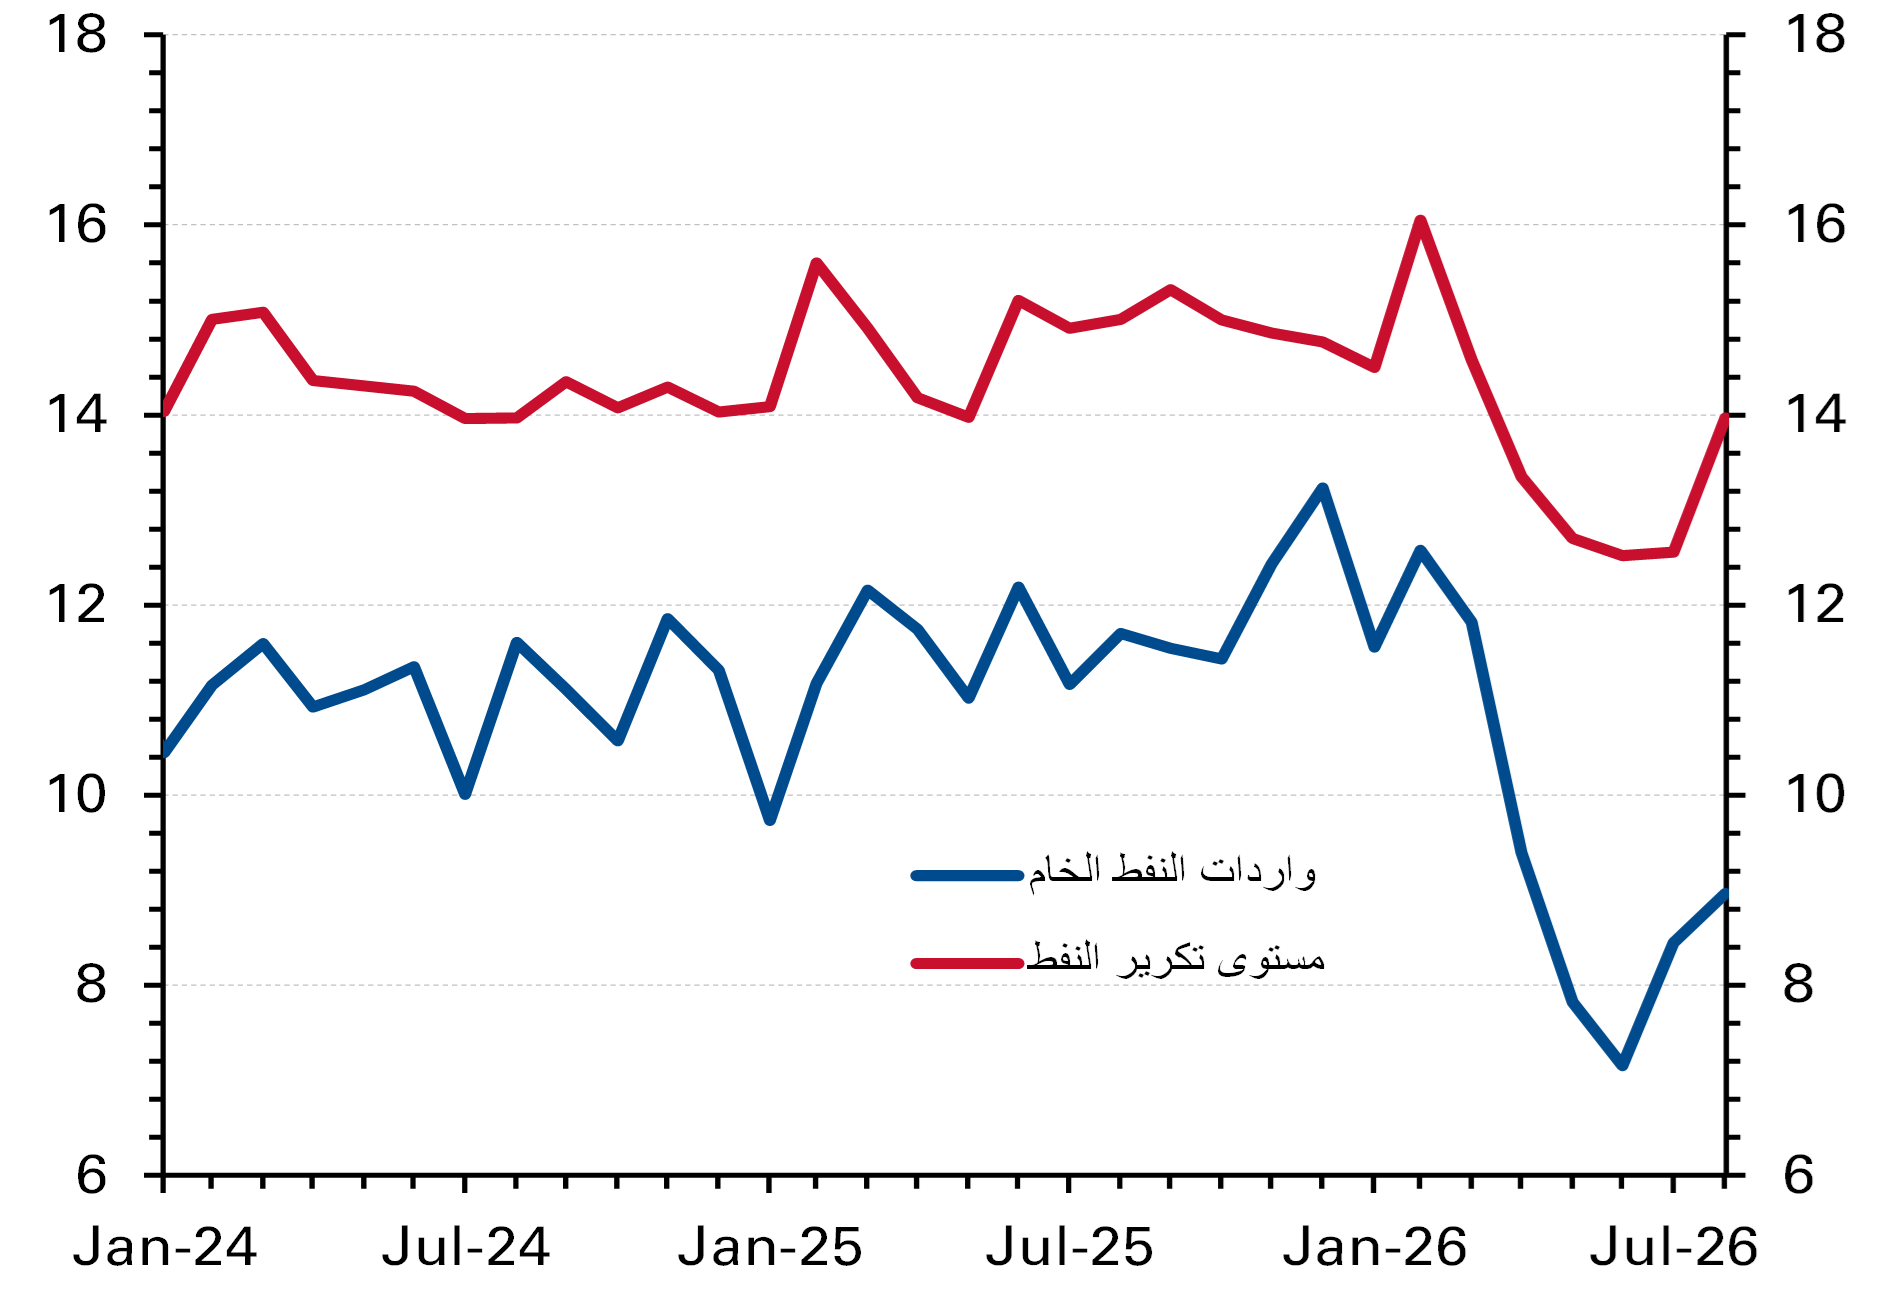
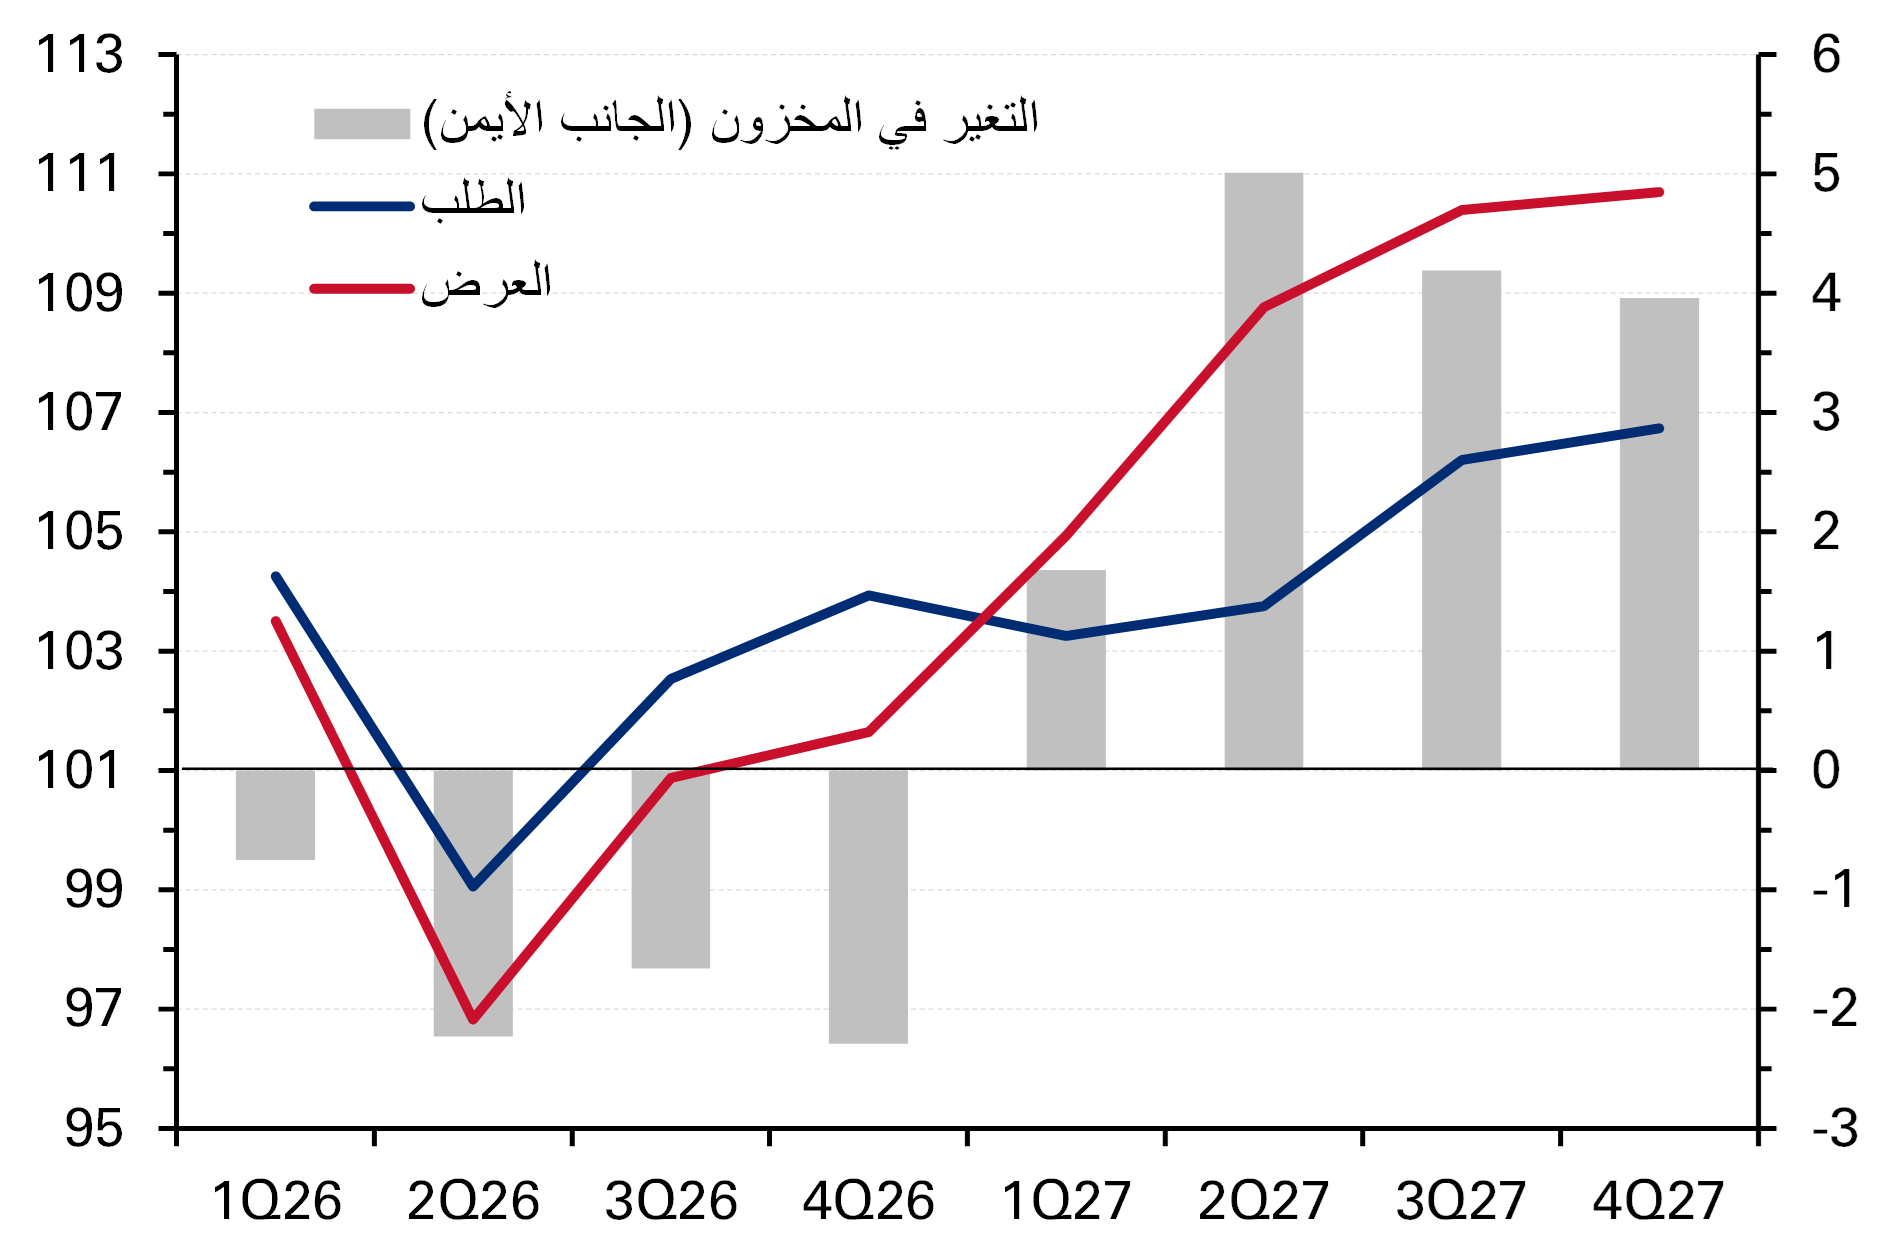
أثّرت الاضطرابات المستمرة في إمدادات النفط، ومحدودية توافر منتجات الوقود، وتأثير ارتفاع أسعار النفط بشكل كبير على استهلاك النفط العالمي في عام 2026. وانعكاساً لذلك، خفضت وكالة الطاقة الدولية تدريجياً تقييمها للطلب على النفط خلال فترة الصراع. وفي سبتمبر، خفّضت توقعاتها للطلب بمقدار كبير بلغ 940 ألف برميل يومياً، وأصبحت تتوقع الآن انكماش الطلب بمتوسط 2.5 مليون برميل يومياً (إلى 102.5 مليون برميل يومياً) في عام 2026. وكانت الخسائر الأكبر خلال الفترة من أبريل إلى يونيو (-5.3 مليون برميل يومياً على أساس سنوي)، ولا سيما في الطلب الآسيوي على المقطرات المتوسطة (مثل الديزل) والبتروكيماويات. كما لعبت الصين دوراً رئيسياً في تقريب الطلب العالمي من مستوى العرض خلال الأزمة من خلال خفض وارداتها النفطية وتقليص تشغيل المصافي المحلية (الرسم البياني 3). وتشير وكالة الطاقة الدولية إلى أن وتيرة انكماش الطلب آخذة في التباطؤ، إذ يُقدّر الانخفاض بنحو 3.4 مليون برميل يومياً في الربع الثالث و2.0 مليون برميل يومياً في الربع الرابع (الرسم البياني 4). ولا يزال ذلك يعني أن استهلاك النفط سيشهد أول انخفاض سنوي له منذ ست سنوات، لكن على عكس عام 2020 عندما أدت عمليات الإغلاق المرتبطة بكوفيد-19 إلى تراجع حاد في الطلب، فإن الصدمة هذه المرة ناتجة عن جانب العرض. أما في عام 2027، فترى وكالة الطاقة الدولية أن الطلب سيرتد بقوة بمقدار 2.6 مليون برميل يومياً ليصل إلى 105.1 مليون برميل يومياً، معوضاً خسائر هذا العام، مدفوعاً بعودة الإمدادات لطبيعتها وتراجع ضغوط الأسعار. ومن غير المرجح العودة امستويات ما قبل الصراع (105 ملايين برميل يومياً) قبل أواخر عام 2027. وقد وصفت وكالة الطاقة الدولية عامي 2026-2027 بأنهما "في جوهرهما فترة ضائعة" بالنسبة لاستهلاك النفط العالمي.
العرض النفطي: تدفقات الخليج تتعافى، والتدفقات من خارج منطقة الشرق الأوسط وشمال أفريقيا ارتفعت لتعويض خسائر الصراع
تفاوتت التقديرات بشأن حجم النفط الذي عبر مضيق هرمز طوال فترة الصراع بصورة كبيرة، إذ جاءت تقديرات الولايات المتحدة، التي وفرت الغطاء الأمني للسفن، في كثير من الأحيان أكثر تفاؤلاً مقارنة بشركات تتبع الناقلات وحتى وكالة الطاقة الدولية. وقد ذكرت القيادة المركزية الأمريكية مؤخراً أن مليار برميل من النفط، بما يعادل أكثر من 16 مليون برميل يومياً، تم شحنها خلال فترة أغسطس-سبتمبر، وهو حجم ضخم من شأنه أن يرفع التدفقات النفطية إلى 80% من مستويات ما قبل الصراع. أما وكالة الطاقة الدولية فتقدّر بصورة أكثر تحفظاً أن التدفقات بلغت 7.6 مليون برميل يومياً في أغسطس، مع توقعها انخفاض إجمالي الإمدادات العالمية بمقدار 5.7 مليون برميل يومياً إلى متوسط 100.7 مليون برميل يومياً هذا العام. ومن اللافت أن الوكالة تقدّر أن صادرات النفط من خارج الشرق الأوسط ارتفعت بمتوسط كبير بلغ 2.3 مليون برميل يومياً منذ فبراير، بقيادة الولايات المتحدة (+520 ألف برميل يومياً)، والبرازيل (+470 ألف برميل يومياً)، وكازاخستان (+400 ألف برميل يومياً)، وفنزويلا (+300 ألف برميل يومياً). أما في عام 2027، فمن المتوقع أن تنتعش الإمدادات (+8 ملايين برميل يومياً) بقيادة المصدّرين الخليجيين.
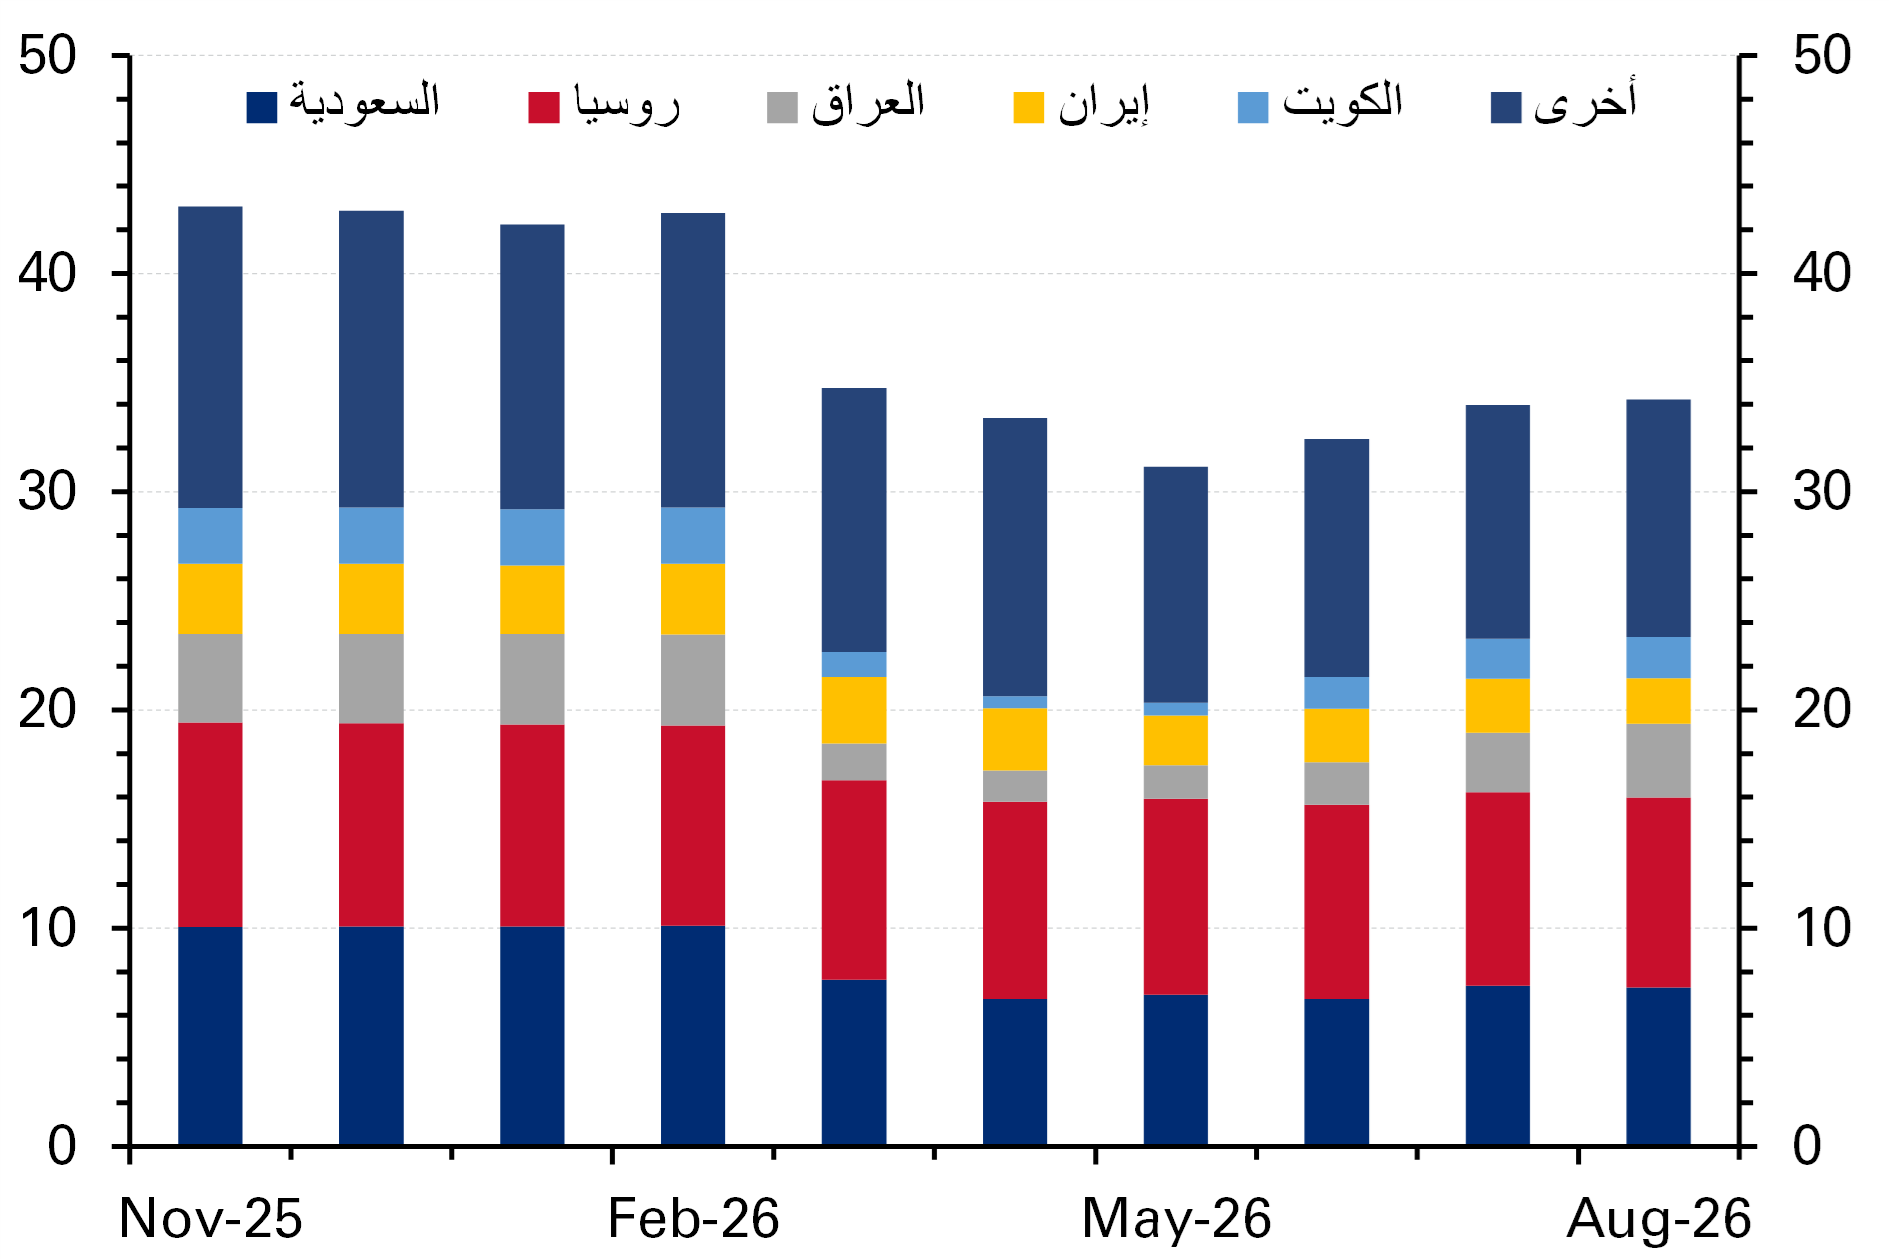
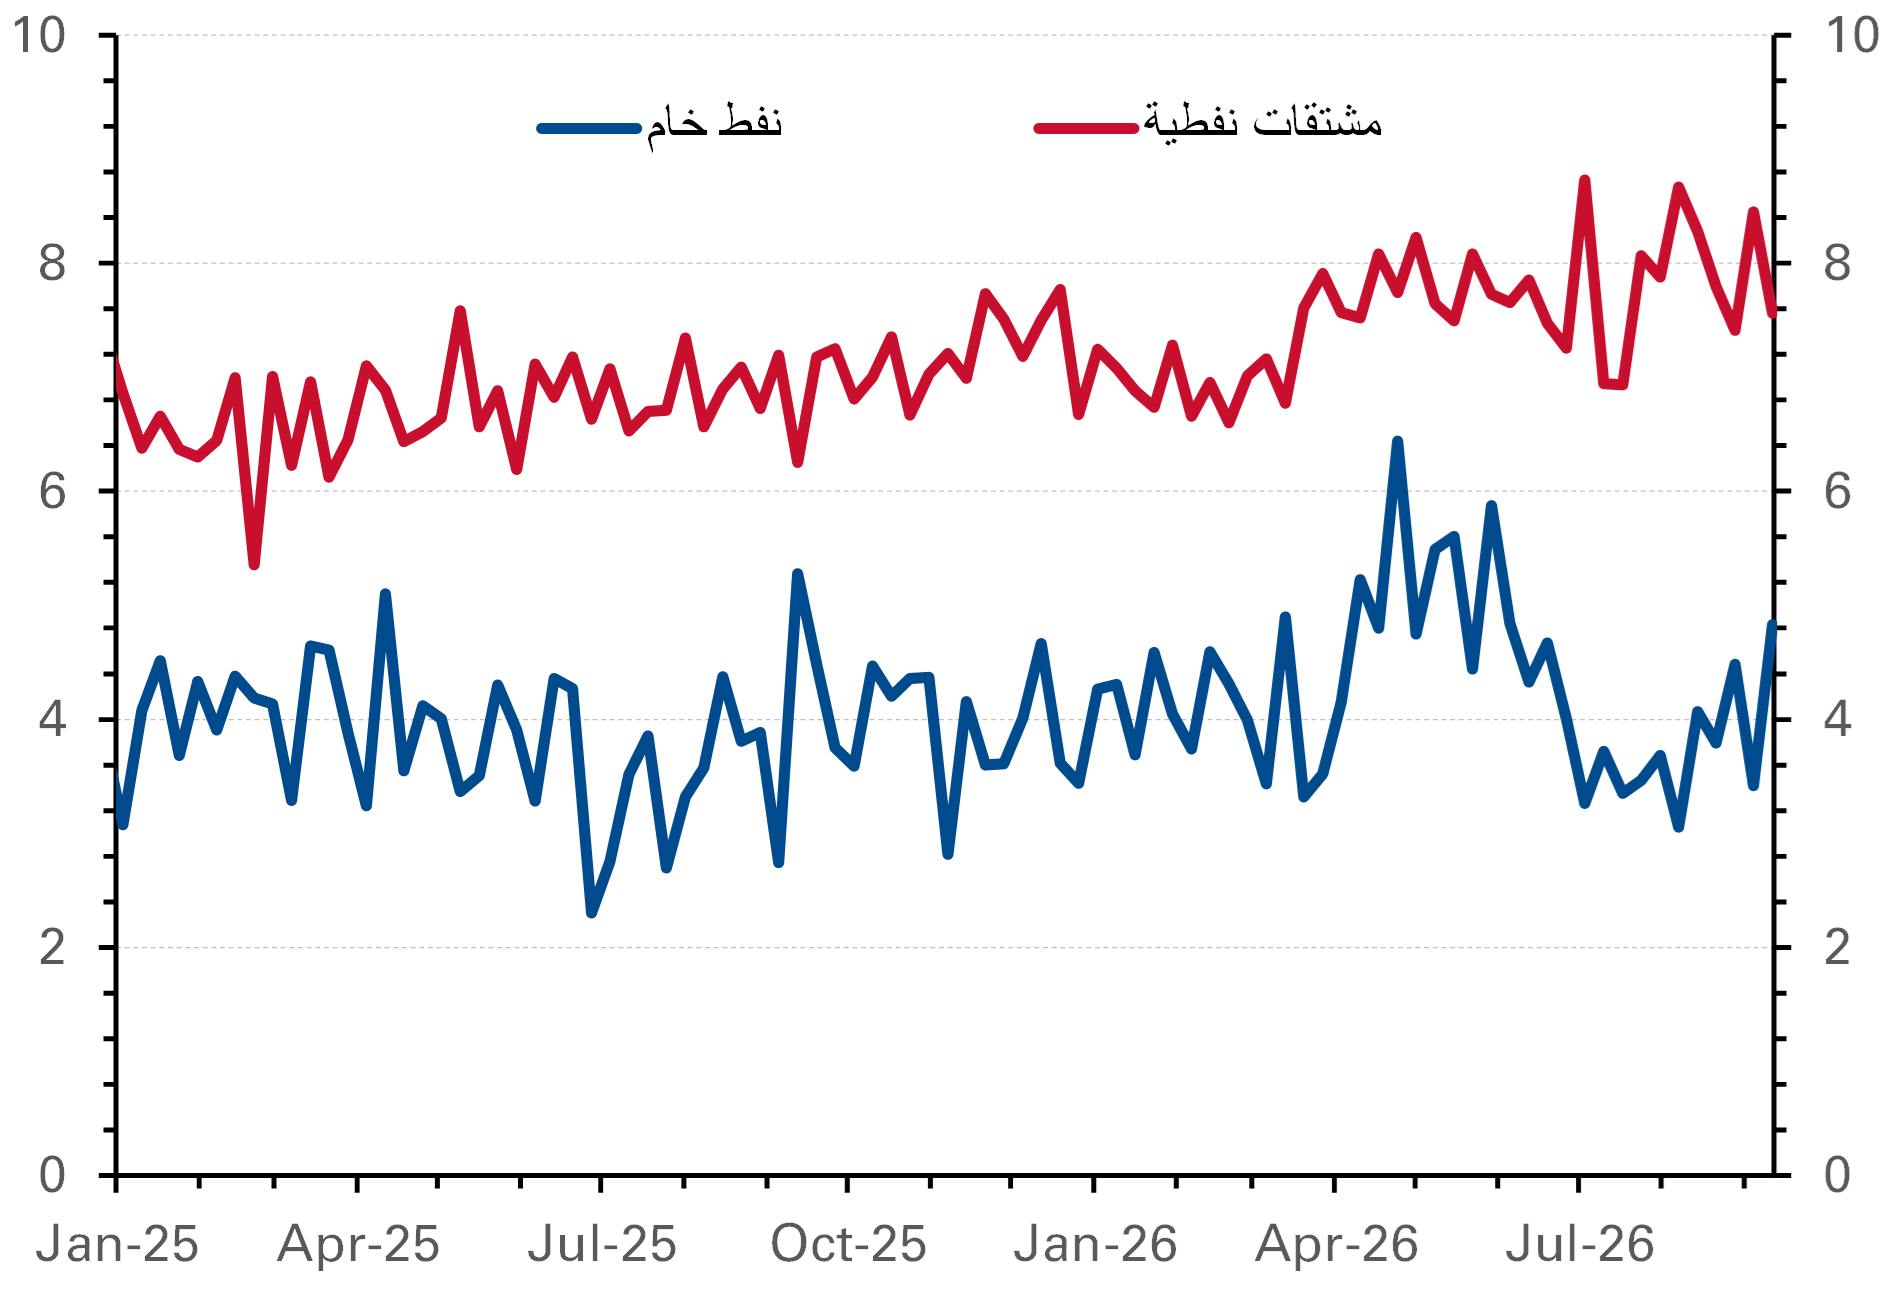
ورغم استمرار تهديدات البنية التحتية النفطية الإقليمية، فقد أثبتت الحلول البديلة التي اعتمدها المنتجون الخليجيون قدرتها على الصمود، وارتفعت التدفقات منذ انهيار مذكرة التفاهم الأمريكية الإيرانية في يوليو. ويدعم ذلك بيانات إنتاج أوبك، التي أظهرت ارتفاع الإنتاج النفطي الإقليمي في أغسطس للشهر الرابع على التوالي. وقد ارتفع إجمالي إنتاج الدول المشاركة في إعلان التعاون إلى 34.3 مليون برميل يومياً (الرسم البياني 5). ومن بين أعضاء أوبك، أعاد العراق والكويت أكبر قدر من الإنتاج مقارنة بمستويات الانخفاض المسجلة في أبريل، ليصلا إلى 3.4 مليون برميل يومياً و1.9 مليون برميل يومياً، على التوالي، في أغسطس.
المخزونات النفطية: السحوبات القياسية خففت صدمة الإمدادات لكنها جعلت المستويات أكثر عرضة للأزمات المستقبلية
ذكرت وكالة الطاقة الدولية أن وتيرة تراجع المخزونات النفطية العالمية، البالغة 2.8 مليون برميل يومياً خلال الأشهر الستة الماضية، والتي تسارعت إلى 3.1 مليون برميل يومياً في أغسطس، كانت غير مسبوقة. وقد انخفضت المخزونات النفطية العالمية المرصودة بمقدار تراكمي بلغ 507 ملايين برميل منذ اندلاع الأزمة (من نحو 8.3 مليار برميل إلى نحو 7.8 مليار برميل)، بينما سحبت الدول الأعضاء في وكالة الطاقة الدولية مجتمعة 300 مليون برميل من احتياطياتها الطارئة (من أصل 400 مليون برميل جرى التعهد بها في مارس). وفي الولايات المتحدة، تراجعت مستويات الاحتياطي النفطي الاستراتيجي إلى 285 مليون برميل، وهو أدنى مستوى منذ عام 1982، واقتربت من الحد الأدنى التشغيلي للخزانات (250-300 مليون برميل)، والذي تصبح بعده عمليات السحب أكثر صعوبة. وقد شكل السحب من المخزونات الأداة الأساسية لتلبية الطلب ومنع أسعار النفط من الارتفاع بشكل أكبر، وساعد في ذلك أيضاً ارتفاع مستويات تغطية المخزون قبل اندلاع الأزمة. وانخفضت مخزونات النفط لدى دول منظمة التعاون الاقتصادي والتنمية (المخزونات التجارية البرية والاحتياطي النفطي الاستراتيجي) إلى 3.82 مليار برميل بحلول نهاية يونيو، بما يمثل انخفاضاً يعادل تقريباً 2.6 مليون برميل يومياً على الأقل منذ نهاية الربع الأول، وفقاً لبيانات أوبك (الرسم البياني 6). وقد أدى التركيز على النفط الخام إلى حجب الانتباه عن التراجع في مخزونات المقطرات المتوسطة، التي هبطت إلى ما دون متوسط مستويات السنوات الخمس الماضية، وإلى أدنى مستوى لمخزونات وقود الطائرات في أوروبا خلال سبع سنوات.
التوقعات: أسعار أكثر قوة على المدى القريب في ظل استمرار مخاطر الصراع وعجز الإمدادات في السوق
إن توقع اتجاه أسعار النفط في الظروف الحالية يكتنفه قدر كبير من عدم اليقين. ويعتمد ذلك بالكامل تقريباً على التوصل لحل للصراع أو، على أقل تقدير، عودة تدفقات مضيق هرمز لمستويات ما قبل الصراع. وتشير الأساسيات قصيرة الأجل إلى ضغوط قوية ما يدعم أسعار نفط أعلى من تلك التي تعكسها أسواق العقود الآجلة، كما يتضح من أسعار النفط الخام الفعلية، كما قد لا تأخذ أسعار العقود الآجلة في الحسبان بشكل كافٍ الحاجة، أو حتى احتمال، الدخول في فترة طويلة من إعادة بناء المخزونات العالمية بعد عودة الإمدادات الخليجية لوضعها الطبيعي. ومن المرجح أن تقود أسواق المنتجات المكررة المجهدة، في ظل محدودية طاقات التكرير واستنزاف المخزونات، منحنى الأسعار، مع وجود مجال لمزيد من الارتفاع السعري المحتمل على المدى القصير قبل أن يتأثر الاستهلاك سلباً. ونتوقع أن يتحرك خام برنت حول 95 دولاراً للبرميل في الربع الرابع (بمتوسط 90 دولاراً للبرميل في عام 2026)، قبل أن ينخفض إلى متوسط 80 دولاراً للبرميل في عام 2027، مدفوعاً بتوقعات ارتفاع الإمدادات وضعف الطلب والنمو الاقتصادي العالمي بوتيرة أكبر من المتوقع.