4888 2292 965+


آفاق الاقتصاد الكلي: الإمارات العربية المتحدة
11.11.2026
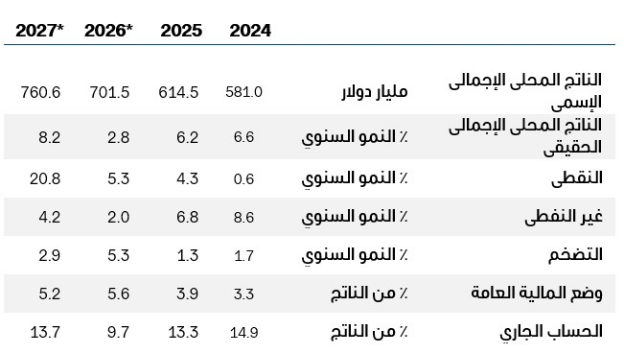
قطاعات اقتصادية تثبت مرونة في مواجهة ضغوط الصراع: شكّل الصراع الإقليمي تحدياً لمسار النمو القوي الذي سجّلته الإمارات في السنوات الأخيرة، إذ نما الناتج المحلي الإجمالي بمعدل سنوي بلغ 6.2% خلال الفترة 2022-2025، بينما سجل النمو غير النفطي أداءً أفضل بلغ 7.4%. وفي حين أثرت الهجمات على البنية التحتية وتعطل حركة الشحن في مضيق هرمز سلباً على الاقتصاد، فقد أثبتت قطاعات منه أيضاً قدرة كبيرة على الصمود، إذ تجاوز إنتاج النفط في سبتمبر الماضي مستويات ما قبل الحرب (3.92 مليون برميل يومياً) بفضل مسار خط أنابيب حبشان-الفجيرة البديل، كما استمر الائتمان المصرفي في تسجيل نمو قوي بلغت نسبته 15% على أساس سنوي في أغسطس مدعوماً بقوة اقتراض الافراد. وبينما انكمش النمو غير النفطي بنسبة -1.1% على أساس سنوي في الربع الثاني من عام 2026، فقد تكون تلك نقطة، إذ تشير نتائج مسح مؤشر مديري المشتريات إلى تعافٍ منذ ذلك الحين. ونرى أن هذه المرونة الاقتصادية تستند إلى تنوع الخيارات التجارية، والبنية التحتية المحلية المتطورة، والاحتياطيات المالية الحكومية الكبيرة، والمستوى المرتفع من التنويع الاقتصادي مقارنة بالدول الاخرى، والجاذبية القوية للعمالة الوافدة والشركات الدولية، إضافة إلى القوة الناشئة في مجالي التكنولوجيا والذكاء الاصطناعي. ونتوقع انتعاشاً قوياً للنمو في العام المقبل إلى 8.2% مقارنة بنمو جيد نسبته 2.8% في عام 2026. وسيقود هذا الانتعاش تعافٍ بنسبة 21% في إنتاج النفط مع عودة أنماط التجارة إلى طبيعتها بعد انتهاء الصراع، كما تستفيد الإمارات من كونها خارج منظمة أوبك وبالتالي عدم تقيدها بقيود حصص الإنتاج، بالإضافة إلى الزيادة المخطط لها في الطاقة الإنتاجية إلى 5 ملايين برميل يومياً بحلول عام 2027 (ارتفاعاً من 4.85 مليون برميل يومياً وفقاً لما أعلنته أدنوك).
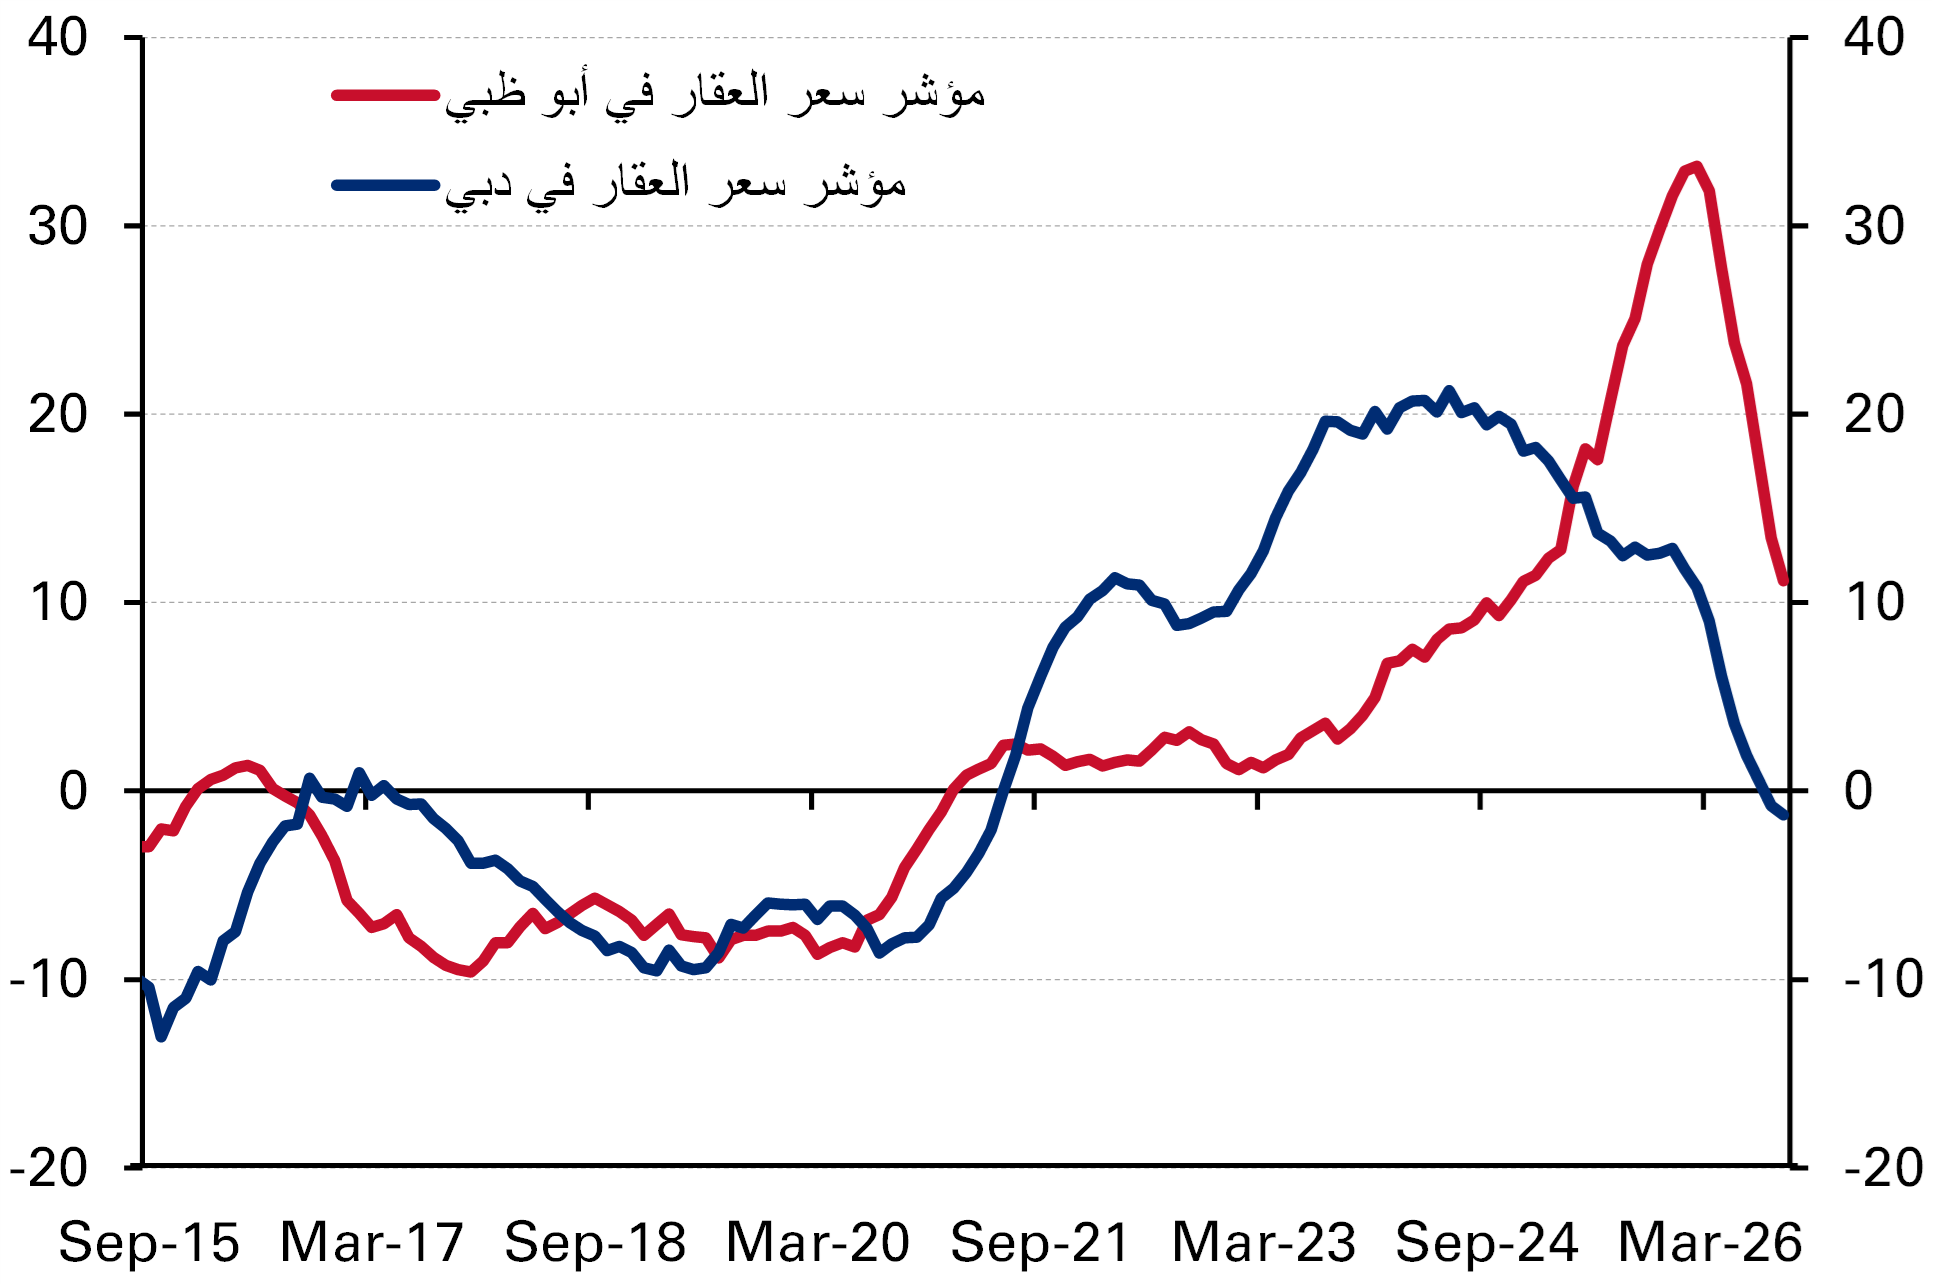
مبيعات العقارات تراجعت لكن الأسعار استقرت: تعرّض سوق العقارات لصدمة سلبية في الثقة نتيجة الصراع، إذ انخفضت الأسعار في أبو ظبي ودبي بحلول سبتمبر بنسبة 1% و5% على التوالي مقارنة بمستويات فبراير، كما تراجعت مستويات المعاملات العقارية في دبي بنحو 50%. ومع ذلك، جاء هذا التصحيح من مستويات مرتفعة تاريخياً بعد أداء استثنائي في السنوات السابقة، بينما استقرت بحلول الربع الثالث من عام 2026. وفي ضوء ذلك، ونظراً لجاذبية العقارات كأحد الأصول الاستثمارية، وتوقعاتنا الأوسع للنمو الاقتصادي، فإننا نميل إلى اعتبار الضعف الأخير في السوق بمثابة اعتدال مدفوع بعوامل الثقة أكثر من كونه حدثاً ينهي الدورة العقارية، ونرى مجالاً للتعافي بمجرد تحسن المناخ الجيوسياسي. ومن غير المرجح أن تشكل الزيادات المحدودة في أسعار الفائدة عائقاً كبيراً، إذ تتجاوز المبيعات النقدية 70% من إجمالي المبيعات في كل من أبو ظبي ودبي. كما أن النمو القوي المتوقع في المعروض خلال الفترة 2027-2030 في كلتا الإمارتين سيخفف من بعض ضغوط شح المعروض الأساسية في السوق، مع تمتع أبو ظبي على وجه الخصوص بقدرة على استيعاب وحدات إضافية نظراً لصغر حجم مخزونها السكني، إلى جانب الخطوة الأخيرة المتعلقة بالتوسع في تمويل مبيعات العقارات على المخطط.
من المتوقع أن يتراجع ارتفاع التضخم بمجرد انحسار ضغوط أسواق الطاقة: ارتفع التضخم إلى 6.5% على أساس سنوي في يونيو، وهو الأعلى بفارق ملحوظ مقارنة بدول مجلس التعاون الخليجي، مقارنة مع 2.1% في فبراير، كما تُظهر البيانات على مستوى الإمارات أنه بقي فوق 5% في دبي خلال سبتمبر. وكان الارتفاع مدفوعاً في الأساس بأسعار الغذاء والنقل، إذ عكست الأخيرة ارتفاع تكلفة الوقود في السوق المحلي الذي يتمتع بتحرير أسعار الطاقة، إلا أن هناك أيضاً مؤشرات على ضغوط سعرية أوسع نطاقاً وفقاً لمسح مؤشر مديري المشتريات. ونرى أن الارتفاع الأخير في الأسعار ناجم في معظمه عن عوامل العرض والتكلفة أكثر من كونه مدفوعاً بالطلب، ونتوقع أن يتباطأ التضخم بشكل ملحوظ في عام 2027 (إلى أقل من 3.0%) مع تراجع هذه الضغوط، إلى جانب مساهمة انحسار تضخم الإيجارات في هذا الاتجاه. ومن جهة أخرى، وعلى الرغم من الاضطرابات الكبيرة في قطاع النفط، فإن متانة وضع المالية العامة ستتجلى في ارتفاع الفائض المالي إلى 5.6% من الناتج المحلي الإجمالي في عام 2026، إذ تجاوزت المكاسب الناتجة عن أسعار النفط المرتفعة أثر توقفات الإنتاج خلال الفترة من مارس إلى مايو. كما احتفظت أبو ظبي بتصنيفها الائتماني عند مستوى AA طوال فترة الأزمة، مدعومة بأصول ضخمة للصناديق السيادية تُقدر بنحو 1.8 تريليون دولار، أي ما يعادل 216% من الناتج المحلي الإجمالي لدولة الإمارات.